Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Jaká bude nová inflační rovnováha a co stálo za nízkou inflací v posledních 30 letech?

    Jaká bude nová inflační rovnováha a co stálo za nízkou inflací v posledních 30 letech?

    20.07.2022 5:56
    Autor: Redakce, Patria.cz

    Od počátku devadesátých let těžily vyspělé země z nízkých sazeb, které umožnily nižší inflační tlaky. Poukazuje na to hlavní ekonom francouzského Natixisu a vysvětluje, co za nízkou inflací v posledních třech desetiletích primárně stálo. Pak se zabývá otázkou, co by přinesla strukturální změna v globální ekonomice, která by inflační tlaky dlouhodobě zvýšila.

    Podle ekonoma stálo za dlouhodobě nízkou inflací otevření globálního obchodu zboží z rozvíjejících se zemí včetně Číny. Jejich výrobní náklady byly totiž výrazně nižší, a to s sebou přineslo pozitivní nabídkový šok. Offshoring ale také přinesl pokles podílu pracovních míst ve výrobním sektoru ve vyspělých zemích.

    Dalším výrazným faktorem byly mohutné investice do těžby a zpracování fosilních paliv. Jejich cena díky tomu klesala na relativně nízké úrovně a následně přispěla k poklesu inflačních tlaků či dezinflaci. Druhou stranou této mince jsou ale vysoké emise oxidu uhličitého a dalších látek. Následující graf popisuje vývoj investic do těžby a zpracování ropy a zemního plynu. Vrcholu bylo po předchozím prudkém nárůstu dosaženo kolem roku 2013, nyní se ale investice pohybují opět na úrovních z doby kolem finanční krize:
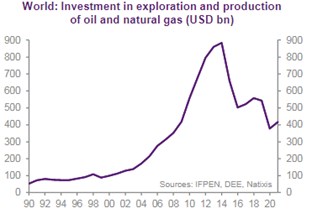
    02

    V neposlední řadě hrál podle ekonoma v předchozích desetiletích významnou roli posun příjmů směrem od mezd k ziskům. Výsledkem byl utlumený růst mezd a nízké jednotkové náklady práce, které vedle mezd odráží rovněž produktivitu – jejich vzájemný vývoj popisuje druhý graf:
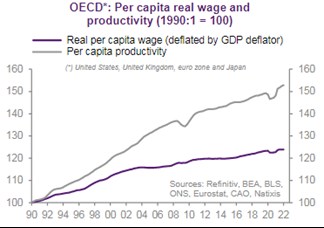
    03

    Popsaný vývoj na straně rozdělení příjmů s sebou ale nesl i klesající kupní sílu domácností a někdy také rostoucí chudobu a příjmovou nerovnost. Celkově pak Artus míní, že vyspělé země se nyní skutečně posouvají do „nové inflační rovnováhy“. Ta je dána návratem pracovních míst ve výrobním sektoru do vyspělých zemí, energetickou transformací a stabilizací rozdělení příjmů.

    Při hodnocení této nové rovnováhy a předchozích desetiletí nižší inflace tedy podle ekonoma není dobré zapomínat i na zmíněné odvrácené strany mincí – tedy na to, že za nízkou inflací stál i posun rozdělení příjmů směrem od domácností, vyšší emise a odliv pracovních míst ze zemí OECD.

    Zdroj: Natixis


    Čtěte více:

    Tomáš Vlk: Recese jako hlavní téma druhého pololetí
    13.07.2022 11:45
    Investiční výhled analytiků Patria Finance na druhé pololetí sleduje l...
    Únava z inflace? Investoři do dluhopisů sázejí na dezinflaci
    14.07.2022 15:27
    Trh s dluhopisy naceňuje v průběhu příštího roku prudké zpomalení in...
    Druhá polovina roku ve stínu hospodářských a geopolitických rizik podle Invesco
    18.07.2022 6:03
    Rusko-ukrajinská válka prohloubila inflační tlaky a v důsledku prudké...
    Od stagflace až ke dluhové krizi. Poučení ze 70. let
    13.07.2022 12:19
    Globální ekonomika zažívá toxický mix zpomalujícího růstu a rostoucí ...
    František Kronus: Centrální banky jsou teď úhlavním nepřítelem investora. Jak rozdělit svoje nákupy
    14.07.2022 6:13
    Nakupovat postupně a rozčlenit si svoje nákupy akciových titulů, takov...
    Víkendář: V první řadě je třeba vědět, kam se chceme dostat
    16.07.2022 8:57
    „Jsem již unaven z nekonečných a nesmyslných diskusí o tom, zda by Fed...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    09.11.2026
    17:13Na technologický ekonomický boom musí být dva
    16:15PODCAST Týdenní výhled: Šéf Nvidie obětí špionáže? Na řadě jsou výsledky neocloudů  
    15:54Nástupce Lagardeové by mohl být znám ještě letos. Ve hře jsou dva favorité
    15:033M FUND MSI SICAV a.s: Výplata úrokového výnosu
    14:50Jen běžná tržní korekce. Párty pokračuje?
    12:27Akciové trhy začínají týden v zeleném i přes problémy Nvidie  
    12:03Technologie v korekci. Šance, nebo začátek většího problému?  
    10:32SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – třetí fáze úpisu
    10:30Klíčový muž AI v problémech. Co by (nejen) pro Nvidii znamenal odchod Jensena Huanga?
    10:29Nezaměstnanost zůstává na pěti procentech. Zima ji posune výše
    9:06Rozbřesk: Trhy svůj názor na ČNB poopravily, dál však sázejí na růst sazeb
    8:52Vláda zvažuje sektorovou daň pro banky i energetiky. Šéf Nvidie se stal možná cílem čínské špionáže  
    6:01Měl Fed zvýšit sazby a vrací se do éry Alana Greenspana?
    08.11.2026
    8:37Víkendář: Současný investiční boom nemusí nutně skončit propadem
    07.11.2026
    8:31Víkendář: Co vlastně položilo základ krize třicátých let a jaký může být vztah k dnešku
    06.11.2026
    22:05Pátek přinesl na Wall Street mírné uklidnění
    17:22Zlaté hrady z písku
    17:17Footshop a.s.: Vnitřní informace - Zveřejnění výsledků za 1.– 3. čtvrtletí 2026
    16:16Traders Talk: Výplach jako příležitost? Jak reagovat podle investičního horizontu
    15:21Růst zaměstnanosti v zámoří zrychlil, ale nechává finanční trhy v klidu

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    2:30Čína - CPI, y/y
    10:00CZ - Nezaměstnanost