Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Odkupová anomálie 2022

    Odkupová anomálie 2022

    26.07.2022 17:27

    Občas tu poukazuji na nějakou tu anomálii, kterou na trzích přináší současná doba. Namátkou mohu jmenovat atypickou mezeru mezi reálnými výnosy v USA na straně jedné a cenou zlata, či výkony akcií v bankovním sektoru na straně druhé. Dnes o anomálii odkupové.

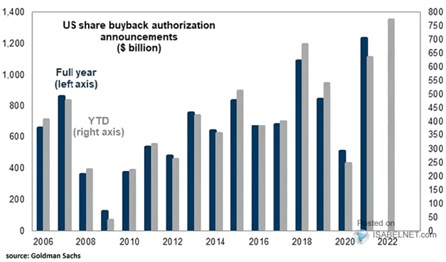
    Jak ukazuje následující obrázek, firmy kupují své vlastní akcie hodně cyklicky. Odkupy se totiž propadly s nástupem finanční krize, pak se trendově zvedaly až do let 2015/2016. Tehdy sice nepřišla recese celková, ale pod tlak se dostaly firemní zisky. Pak přišel další skok nahoru a opětovná redukce daná tím, že se již v roce 2019 dostavilo určité ochlazení:
    05
    Zdroj: Twitter

    S cyklickým chováním odkupů koresponduje i vývoj v roce 2020 a následný skok nahoru. Ale máme tu rok letošní, který nepřinesl očekávané polevení inflačních tlaků, a tudíž se dostavil znatelný posun sazeb směrem nahoru. A tradiční úvahy, že tento pohyb přinese recesi. Jenže i když by odkupy již nepřesáhly doposud oznámený objem, dosáhnou letos rekordního objemu. Jinak řečeno, chovaly by se v rozporu s minulostí značně acyklicky.

    Podle obrázku by se zdálo, že firmy mají tím větší chuť na odkupy, čím lepší je jejich hospodaření, celkový sentiment a ekonomický výhled. Rýmovalo by se to s tím, že odkupy mohou zvyšovat míru zadlužení a/nebo zvyšovat rizikovost aktiv a k tomu firemní sektor tíhne více během období náklonnosti k riziku. Teorií, možných vztahů a úvah bychom tu ale mohli tvořit hodně. Proč by například měly firmy provádět odkupy více během boomu, když ten by měl spíše přinášet více investičních příležitostí? Tedy využití hotovosti pro investice.

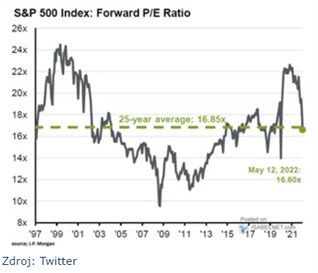
    Namísto záplavy podobných úvah poukážu jen na jednu, pro mě možná nejzajímavější věc. A tou je vztah s valuacemi, které shrnuje následující graf:
    06

    Pokud firma kupuje z trhu předražené akcie, ochuzuje tím akcionáře, kteří své akcie dál drží. Pokud firma kupuje akcie podhodnocené, dochází naopak k přesunu bohatství od prodávajících akcionářů k zůstávajícím. Z tohoto pohledu by se tedy dalo čekat, že chování firem bude v této oblasti silně acyklické – budou se snažit kupovat více akcií, když je trh pod tlakem a méně, když jsou valuace vysoko.

    Z obou grafů je zřejmé, že probíhá pravý opak. Firmy se například rozhodně nevydaly cestou kontrariánských nákupů během propadu roku 2008. A naopak houfně skupovaly akcie v roce 2021, kdy byly valuace na extrémně vysokých úrovních. Výjimkou je opět letošní rok. Ne, že by valuace klesly na nějaké extra nízké úrovně. Ale přece jen jsou znatelně níže, než posledních pár let. Firemní sektor je přitom zatím stále relativně optimistický a ve výsledku tu máme ony atypické rekordní odkupy kombinované s (relativně) nižšími valuacemi.


    Čtěte více:

    Monetární politika míří ke znatelnému utažení, ale firmy hlásí rekordní plány na odkupy
    18.04.2022 16:15
    Po finanční krizi se objevila jedna studie, které odhadovala, jak velk...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    06.11.2026
    13:27AI výprodej nabral na síle. Investoři hledají bezpečí v dluhopisech  
    12:01Perly týdne: Modrá vlna pozitivní pro akcie, nebo brzda umělé inteligenci?
    11:17Akciový výplach se převalil přes Asii do Evropy, zatímco Amerika se snaží zvedat  
    10:21Vedení Airbnb hlásí návrat k růstovému režimu. Tržby rostly nejrychleji za tři roky
    9:56Český zahraniční obchod se vrátil do přebytku. Brzdou zůstávají drahé energie
    9:50Český průmysl zrychlil nejvíce za čtyři roky. Táhnou ho auta, energetika i zahraniční zakázky
    9:40CSG získala přístup k armádním zakázkám za 4,2 miliardy dolarů. Bude soutěžit o modernizaci amerických muničních továren
    9:07Rozbřesk: Koruna pod tlakem nepřesvědčivé ČNB a akciového výplachu
    8:59Komerční banka, a.s.: Oznámení Komerční banky, a.s. o minimální výši ukazatele kapitálového poměru od 1. ledna 2027
    8:47Výprodej čipů pokračuje, rudou štafetu přebírá Asie. Futures na Nasdaq ale už v zeleném  
    6:02Eisman: Na AI probíhá od léta znatelná změna a to se odráží v ziskovosti Anthropicu
    05.11.2026
    22:00Extrémní propad akcií spojený s AI  
    17:41Jediný světlý bod ve světové ekonomice…
    16:52Bloomberg: Google kvůli AI riskuje příjmy z vyhledávání
    16:20Technologické akcie krvácí. AI výprodej nabírá na síle, investoři utíkají do tradičních sektorů  
    15:42Rozpolcená ČNB zvyšuje úrokové sazby
    14:42Česká národní banka znovu utáhla měnovou politiku. Sazby jsou nejvýše od začátku roku 2025
    13:57Rotace z AI pokračuje a vydělává na ní Evropa. Těží z lepších valuací i silných zisků  
    13:56Bank of England zvýšila sazby na 4 %. Drahé energie vracejí inflaci do centra pozornosti
    12:14Výsledky AppLovin: Trh pohřbil růst příliš brzy, reklamní motor znovu běží naplno  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    9:00CZ - Obchodní bilance - nár. pojetí, mld. Kč
    14:30USA - Míra nezaměstnanosti, s.a.
    14:30USA - Průměrná hodinová mzda, m/m
    14:30USA - Změna počtu prac. míst
    16:00USA - Index spotř. důvěry Mich. university