Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Averze k riziku a mimořádně nízké valuace akcií malých firem

    Averze k riziku a mimořádně nízké valuace akcií malých firem

    29.09.2022 17:57

    Na rozdíl od celého amerického trhu se akcie malých firem obchodují s historicky velmi nízkými valuacemi. Důvod může mimo jiné spočívat v averzi k rizikovějším aktivům a akciím. Kdy by se pak situace mohla otočit?

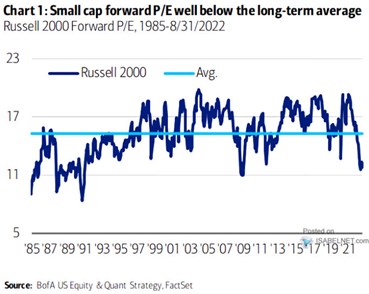
    Následující graf je z počátku září, ale nemyslím, že by na konci jeho křivky došlo mezitím k nějaké významné změně. Vidíme, že valuace malých firem dosáhly dna na konci osmdesátých let, pak se trendově zvedaly v podstatě až do finanční krize:
    Averze k riziku a mimořádně nízké valuace akcií malých firem
    Zdroj: Twitter

    Po finanční krizi nastal několikaletý valuační útlum, ale někdy v roce 2013 se malé firmy svým PE dostaly opět cca na předkrizovou úroveň. A pak přichází mohutný propad poslední doby, kdy PE klesá až k 11. Tedy na hodnoty, které nejsou daleko od finanční krize. Pouhý návrat na průměr by tak znamenal asi 34 % růst.

    Jak tu poměrně často píšu, valuace celého amerického trhu nejsou i přes proběhlou cenovou korekci stále historicky nijak nízko. O akciích malých firem se to tedy říci dá – z historického hlediska jsou poměrně extrémně nízké. Proč? Z grafu je celkem zřejmé, že akcie malých firem se chovají jako typické rizikové aktivum. Což je v souladu s teorií, podle které by měly být rizikovější než akcie průměrná, či dokonce velké firmy. Důvodů může být řada – horší přístup k vnějšímu kapitálu, horší schopnost generovat vnitřní zdroje, slabší tržní síla a schopnost promítat růst cen vstupů do cen prodejních a podobně.

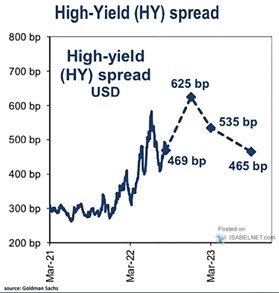
    Pokud se ztotožníme s tím, že u tohoto segmentu trhu hraje významnou roli vývoj averze k riziku, může pro nás nabýt na relevanci následující graf. Ukazuje historické a odhadované rizikové prémie u dluhopisů s vyšším výnosem/vyšším rizikem:
    Averze k riziku a mimořádně nízké valuace akcií malých firem
    Zdroj: Twitter

    Prémie na akciovém trhu nejsou to samé, jako ty dluhopisové. Ale nějaký vztah by mezi nimi být měl. Z grafu pak vidíme, že dluhopisové spready se zvedly na počátku roku 2022. Z následně dosažených výšin sice korigovaly, ale podle Goldman Sachs se na ně ještě znovu podívají a dostanou se dokonce nad ně. A ještě v druhé polovině roku 2023 by se prémie měly pohybovat na současných úrovních.

    Valuace jsou dány poměrem požadované návratnosti a očekávaného růstu. U celého trhu tento poměr generuje stále relativně vysoké PE, u malých firem již PE historicky hodně nízké. Pokud budeme předpokládat, že to je zejména vysokými rizikovými prémiemi a averzí k riziku, graf od GS nenapovídá, že by mělo u malých firem v dohledné době dojít k obratu.


    Čtěte více:

    PE amerických akcií pouze mezi 12 – 13? Vlastně žádná finance fiction...
    22.09.2022 17:23
    Před několika dny jsem tu psal, že při cca 2 % potenciálu americké eko...
    Dostanou se sazby nad inflaci?
    23.09.2022 15:45
    Kam až se vydají sazby v USA? Podle některých by už Fed neměl moc šla...
    Co ukazuje posledních 120 let na akciích?
    26.09.2022 17:23
    Pokud by nás zajímala nějaká pomyslná trendová cesta akciového trhu, v...
    Poloměkké, nebo polotvrdé přistání?
    27.09.2022 17:32
    Mezi měkkým a tvrdým přistáním americké ekonomiky neexistuje nějaké ja...
    Co říkají reálné výnosy o možné našponovanosti akciového trhu?
    28.09.2022 16:52
    Poměry cen akcií a zisků PE mohou sloužit jako indikátor dlouhodobé ná...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    31.10.2026
    15:22Evropské firmy dohánějí USA. Silné výsledky a nižší valuace lákají kapitál  
    10:03Víkendář: Ropné šoky se pro USA staly přínosem. Včetně akcií
    30.10.2026
    17:02Rekordní obliba akcií v amerických domácnostech. Které peníze budou nyní „chytré“?
    16:12ExxonMobil a Chevron prudce zvýšily zisky
    15:45Výsledky Reddit: Reklamní stroj šlape, Google však zavírá bránu k novým uživatelům  
    14:08Jakub Blaha: Poptávka po serverech exploduje, Intel ji však neumí proměnit v peníze  
    13:40Binance zmrazila aktiva po zřejmě hackerském útoku. Hlavním podezřelým je KLDR
    12:53Ekonomika eurozóny překvapila odolností. Růst překonal očekávání navzdory drahým energiím
    12:46Perly týdne: USA jsou obětí svého vlastního úspěchu, v Číně velký automobilový útlum
    12:11Jan Bureš: HDP čeká na nové impulsy, co na něj ČNB?
    11:58Technologie dostávají další rány od Amazonu a Intelu, trh se nemá o co opřít  
    11:15Výsledky Amazonu: AWS nadále zrychluje, ale …  
    10:12Růst české ekonomiky zpomalil na 1,6 %. Nejvíce pomáhá spotřeba domácností
    10:08Rozbřesk: Prosincové zvýšení sazeb zůstává ve hře, euro reagovalo růstem
    9:47Silné úrokové výnosy pomohly Erste k lepším u zisku. Hlavní otázkou zůstává Polsko  
    8:54Erste překonala odhady, trhy ale zaměstnává AI výprodej, hackerský útok na kryptoměny i dražší ropa  
    8:543M FUND MSI SICAV a.s: Pololetní finanční zpráva společnosti
    8:53Amazon minul odhady trhu, pokles akcií nezastavil ani silný růst cloudu
    8:38Vyšší zisk, lepší úrokové výnosy i ambicióznější cíle u Erste Bank brzdí opatrný výhled úvěrů
    29.10.2026
    21:01Rotace na trhu zasáhla vítěze AI boomu, Alphabet spustil výprodej technologických akcií  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data