Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Britské a evropské akcie jako fundamentální protipól těch amerických

    Britské a evropské akcie jako fundamentální protipól těch amerických

    05.10.2022 19:40

    Jak jsou na tom nyní vlastně evropské a britské akcie co se týče valuací? Poměrně často se tu v tomto smyslu věnuji americkým trhům, dnes se podíváme na jejich transatlantické protějšky.

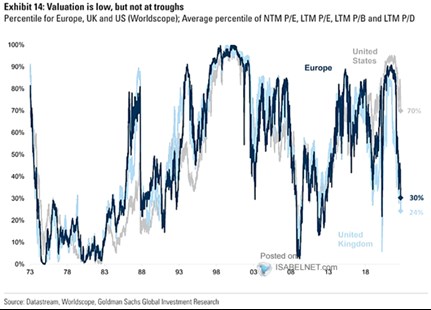
    Goldman Sachs to vzal v následujícím grafu od valuační podlahy. Nespokojil se s nejčastěji používaným poměrem cen a zisků odhadovaných pro následujících 12 měsíců. Ale použil i PE se zisky dosaženými za poslední rok. A k tomu poměry cen akcií k jejich tržním hodnotám a poměry cen a dividend. Graf pak konkrétně ukazuje průměrný percentil těchto valuačních násobků:
    11
    Zdroj: Twitter

    Na přelomu tisíciletí byly valuace všech třech zmíněných trhů u historických rekordů, na konci roku 2008 zase společně testovaly rekordní minima. Nyní jsou nůžky znatelně rozevřené. Graf potvrzuje to, co tu občas píšu – americké trhy nejsou stále nijak levné, 70 % historických valuačních ukazatelů bylo pod současnými hodnotami. V Evropě a UK je situace úplně jiná. Tamní valuace byly nižší jen v 30 %, respektive 24 % případů.

    Nízké historické valuace automaticky neznamenají, že akcie jsou fundamentálně levné. Z fundamentálního pohledu platí, že valuace jsou dány poměrem požadované návratnosti k očekávanému dlouhodobému růstu zisků, respektive toku hotovosti. Obrázek nám „jenom“ říká, že tento poměr je nyní v USA výrazně lepší než v Evropě. Proč? Pokud srovnáme bezrizikové sazby, zjistíme, že desetileté vládní obligace v USA vynáší 3,7 %, v Německu 1,96 %, v UK 4 %. Průměr eurozóny (vážený kapitalizací akciových trhů) bude vyšší než německé výnosy. Zhruba bychom pak mohli říci, že podle bezrizikových sazeb by valuace v UK měly být podobné těm americkým, valuace v eurozóně by měly být dokonce o něco výše než ty americké.

    Rozdíly v grafech jsou tedy dány rizikovými sazbami (druhá složka požadované návratnosti) a/nebo očekávaným dlouhodobějším růstem zisků. Třeba z prémií korporátních dluhopisů se dá usuzovat, že rizikové prémie akcií jsou v USA relativně vysoko. O Evropě a UK to ale bude s ohledem na jejich současnou politicko – ekonomickou situaci platit ještě více. Fundamentální „anatomie“ valuací v USA pak celkově naznačuje, že zde jsou již nějakou násobky drženy nahoře relativně vysokým očekávaným růstem. Což může být dáno celkovým ekonomickým výhledem, včetně vyšší dynamiky americké ekonomiky.

    Nicméně bych zde v této souvislosti připomněl, že PE amerických akcií bez FAAMG je nyní cca na 13 (psal jsem o tom před cca čtrnácti dny). V kostce tu tedy hovoříme o tom, že US akcie mají znatelně vyšší PE a valuace obecně zejména kvůli vyššímu očekávanému růstu. A to do značné míry díky akciím FAAMG, či obecněji „kvalitním“ technologiím. Relativně k Evropě a UK pak US trhům pomáhají zřejmě i nižší rizikové prémie. To vše pak implikuje, co by se muselo stát, aby se valuace tím či oním směrem přiblížily.


    Čtěte více:

    Poloměkké, nebo polotvrdé přistání?
    27.09.2022 17:32
    Mezi měkkým a tvrdým přistáním americké ekonomiky neexistuje nějaké ja...
    Co říkají reálné výnosy o možné našponovanosti akciového trhu?
    28.09.2022 16:52
    Poměry cen akcií a zisků PE mohou sloužit jako indikátor dlouhodobé ná...
    Averze k riziku a mimořádně nízké valuace akcií malých firem
    29.09.2022 17:57
    Na rozdíl od celého amerického trhu se akcie malých firem obchodují s ...
    Jak dlouho v minulosti trval návrat inflace ke 2 % a co se čeká pro rok 2024?
    30.09.2022 16:03
    Před pandemií byla, podle mne ne nadarmo, celkem populární teorie dlou...
    Stabilizace sazeb na vrcholu, nebo za čas opět znatelný pokles?
    03.10.2022 17:29
    S tím, jak Fed dál zvedá sazby, se množí úvahy o tom, aby to nepřepál...
    Mimořádný jev: IPO u ledu, odkupy na maximech
    04.10.2022 17:04
    Během primárního úpisu akcií IPO si firmy říkají o peníze investorům, ...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    14.11.2026
    9:46Víkendář: Měl o dluzích pravdu Milton Friedman?
    13.11.2026
    22:02S&P 500 zaznamenal nejlepší týden od srpna; tech byl opět pod tlakem  
    17:09Nahrazování dolaru a páky na Spojené státy
    16:28Traders Talk: Nvidia se oklepává z paniky. Nasdaq bojuje o důležitou úroveň
    15:25Expanze Nubank pokračuje, brazilský fintech překonal očekávání
    13:42SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – oznámení o výsledku úpisu a zastavení příjmu dalších žádostí
    13:36Primární emise Anthropicu je šestinásobně přeupsaná a ještě nekončíme. Začátek obchodování může být velmi silný
    12:05Perly týdne: Nvidia jako centrální banka AI. Může u ní nastat „scénář Apple“?
    10:34Otazníky kolem Nvidie, ale také citelný nárůst výnosů. Evropa obchoduje smíšeně  
    10:30Kdo je Colette Kressová, nová dočasná šéfka Nvidie?
    9:46Rozbřesk: Lagardeová odchází. Kdo bude jejím nástupcem?
    8:57Patria pokrývá M2C, Huang z Nvidie rezignoval a IPO Anthropic jde na dračku  
    8:05Martin Novák: Změny cen elektřiny zůstávají hlavním hybatelem našich výsledků, přístup k dividendě ČEZ nemění
    7:01M2C: Levná expozice na obnovu marže. Patria zahajuje analytické pokrytí
    12.11.2026
    22:00Akcie oslabily po otřesu v Nvidii, růst ropy tlačil výnosy vzhůru  
    17:11Jak uvažuje trh o dalších letech?
    15:32Nvidia bez Huanga? Investoři přehodnocují budoucí vítěze sektoru  
    15:21Jensen Huang to neustál, na postu CEO Nvidie končí
    13:43Bremmer: Jak bude vypadat konec Trumpova funkčního období?
    13:22Siemens sází na AI a datová centra. Rekordní objednávky přiměly firmu zvýšit výhled

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data