Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Mimořádný jev: IPO u ledu, odkupy na maximech

    Mimořádný jev: IPO u ledu, odkupy na maximech

    04.10.2022 17:04

    Během primárního úpisu akcií IPO si firmy říkají o peníze investorům, odkupy jsou jednou z forem vracení peněz investorům. Jak se tyto dvě aktivity firemního sektoru typicky vyvíjí během cyklu? A co současná atypická propast?

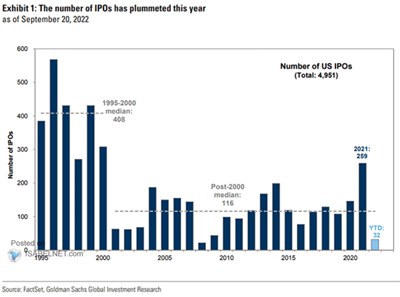
    Jak vidíme z následujícího obrázku, IPO jsou v zásadě cyklické. Ukazuje to mimo jiné propad během prasknutí techno bubliny, během finanční krize, či ziskové recese let 2015/2016. Rok 2020 i přes prudkou finanční i ekonomickou korekci IPO neomezil, naopak. Dá se to ale asi lehce vysvětlit tím, jak rychle přišla stimulace ze všech stran a jak rychle se trhy otřepaly:
    01
    Zdroj: Twitter

    Pokud bychom podle dění na poli IPO posuzovali vývoj v roce letošním, zdálo by se, že na akciích to musí vypadat skoro jako v roce 2008. Letos totiž proběhlo jen 32 primárních úpisů, což je minimálně od poloviny devadesátých let druhá nejnižší hodnota (a do konce roku se číslo asi nijak dramaticky nezvedne).

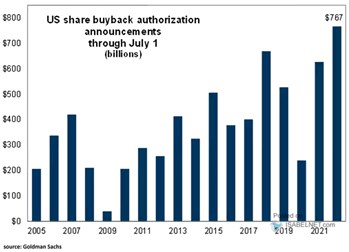
    Druhý graf ukazuje vývoj odkupů. U nich je také zřejmá cykličnost, dokonce se propadly i v roce 2020. Velký rozdíl od IPO ale vidíme hlavně v roce letošním. Schválené odkupy se totiž již v polovině roku dostaly na rekordní objem:
    02
    Zdroj: Twitter

    Firmy by teoreticky měly na trhu nabízet své akcie na prodej ve chvíli, kdy je trh nahoře a valuace se nachází vysoko. O odkupy by se naopak měly snažit v době, kdy je trh nízko a ceny se nachází pod odhady fundamentálních hodnot. Pak totiž ti, kteří ve firmě zůstávají, dostávají část hodnoty od těch, kteří akcie prodají. Do letošního roku ale šly IPO a odkupy několika cykly zhruba podobně: Pokud se ekonomice a trhům vede dobře, obojí vzkvétalo, útlum ekonomiky a trhů má opačný efekt. U IPO je to intuitivní. U odkupů, zdá se, rozhoduje hlavně to, kolik mají firmy vnitřně generovaných zdrojů (chovají se pak během cyklu opačně, než bylo naznačeno výše). Na poměr cena/hodnota se tu možná tolik nehledí.

    Proč je letošní rok najednou u obou rozdílný? IPO trpí, protože ekonomika a trhy slábnou. O nové akcie není zájem ze strany investorů a menší a mladší firmy mohou také krotit své plány na expanzi, alespoň na cyklické rovině. Ale odkupům se vede dobře, protože fundament firem větších a zavedených a jejich schopnost generovat hotovost jsou silné.

    Mohlo by se dokonce zdát, že u odkupů jde o ideální kombinaci: Silný fundament umožňuje firmám kupovat akcie v době, kdy trh koriguje, či stagnuje. Tj. firmy učebnicově skupují akcie v době nízkých cen. Jenže jak tu občas poukazuji, u trhu jako celku se alespoň na rovině PE nedá říci, že by valuace byly nějak historicky nízko. Ale nejde samozřejmě o extrémy, kterých dosahovalo v předchozích letech. Historicky levné jsou třeba akcie malých firem (vztah k IPO se nabízí – viz výše).


    Čtěte více:

    Počet žádostí čínských firem o vstup na burzu je nejvyšší za tři roky
    07.07.2022 15:50
    Počet zájemců o primární veřejnou nabídku akcií (IPO) v Číně se v červ...
    Alibaba chystá primární veřejnou nabídku na akciové burze v Hongkongu
    26.07.2022 8:48
    Čínská společnost Alibaba chystá primární veřejnou nabídku akcií (IPO)...
    Podíl Londýna na primárních nabídkách akcií v Evropě klesl nejníže za 12 let
    27.09.2022 16:22
    Podíl Londýna na primárních veřejných nabídkách akcií (IPO) v Evropě k...
    Akcie Porsche AG v burzovním debutu stouply až na 84 EUR
    29.09.2022 8:59
    Akcie automobilky Porsche AG stouply v úvodu svého burzovního debutu n...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    15.11.2026
    9:18Víkendář: Měly by centrální banky preventivně reagovat na prudké zvyšování vládního zadlužení?
    14.11.2026
    13:56SpaceX a Tesla údajně pracují na plánu fúze. Oznámená by mohla být už koncem roku
    9:46Víkendář: Měl o dluzích pravdu Milton Friedman?
    13.11.2026
    22:02S&P 500 zaznamenal nejlepší týden od srpna; tech byl opět pod tlakem  
    17:09Nahrazování dolaru a páky na Spojené státy
    16:28Traders Talk: Nvidia se oklepává z paniky. Nasdaq bojuje o důležitou úroveň
    15:25Expanze Nubank pokračuje, brazilský fintech překonal očekávání
    13:42SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – oznámení o výsledku úpisu a zastavení příjmu dalších žádostí
    13:36Primární emise Anthropicu je šestinásobně přeupsaná a ještě nekončíme. Začátek obchodování může být velmi silný
    12:05Perly týdne: Nvidia jako centrální banka AI. Může u ní nastat „scénář Apple“?
    10:34Otazníky kolem Nvidie, ale také citelný nárůst výnosů. Evropa obchoduje smíšeně  
    10:30Kdo je Colette Kressová, nová dočasná šéfka Nvidie?
    9:46Rozbřesk: Lagardeová odchází. Kdo bude jejím nástupcem?
    8:57Patria pokrývá M2C, Huang z Nvidie rezignoval a IPO Anthropic jde na dračku  
    8:05Martin Novák: Změny cen elektřiny zůstávají hlavním hybatelem našich výsledků, přístup k dividendě ČEZ nemění
    7:01M2C: Levná expozice na obnovu marže. Patria zahajuje analytické pokrytí
    12.11.2026
    22:00Akcie oslabily po otřesu v Nvidii, růst ropy tlačil výnosy vzhůru  
    17:11Jak uvažuje trh o dalších letech?
    15:32Nvidia bez Huanga? Investoři přehodnocují budoucí vítěze sektoru  
    15:21Jensen Huang to neustál, na postu CEO Nvidie končí

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data