Během uplynulých 15 let, co se aktivně věnuji investicím na kapitálových trzích, se odehrálo mnohé. Nic z tohoto, očima akciového investora, poměrně krátkého úseku se však nevyrovná bezprecedentnímu nárůstu inflace, jež měla být původně pouze přechodná a měla odeznít stejně rychle, jako se začala v loňském roce objevovat. Kde hledat příležitosti pro připravené? Kde možnosti co nejlepšího zachování hodnoty současné pro její využití v budoucnu?
Centrální banky a jednotlivé vlády samozřejmě byly nuceny reagovat na šok způsobený pandemií koronaviru, která snese srovnání snad jedině s obdobnou událostí před sto lety, kdy planetu sužovala pandemie chřipková. Očekávaný prudký pokles světového hospodářství provázený opatřeními proti šíření nového viru mělo za následek masivně expanzivní monetární, ale i fiskální politiku. Po dvou a půl letech jsme nyní v situaci, kdy říkáme, že virus máme (alespoň zatím) už pod kontrolou a dalších omezujících opatření není už nějakou dobu třeba.
Co se ale za posledních cca 30 měsíců změnilo, je množství peněz, jimiž díky výše zmíněným faktorům (zatím) disponují domácnosti a podniky. Rychle obnovená, a navíc ještě stimulovaná poptávka, začala velmi rychle převyšovat nabídku, jež naopak utrpěla rány v podobě narušených dodavatelsko-odběratelských řetězců a překážkám na straně těch samých vlád. Tyto se snažily poptávku na jedné straně maximálně podpořit penězi, a na straně druhé doslova dusily svými protiepidemickými opatřeními celou ekonomiku neboli nabídku. Efekt se dostavil brzy, základní makro-ekonomické poučky o vztahu nabídky a poptávky se beze zbytku naplnily a cenová hladina začala růst.
Centrální banky nejprve reagovaly vlažně v domnění, že inflace je pouze přechodným jevem znovu startující ekonomiky, a že se rovnováha mezi kupci a prodejci opět brzy sama obnoví. Po čase se však tato myšlenka ukázala jako velmi mylná. Největší „továrna světa“ – Čína, se ještě stále drží nulové tolerance viru a šíření nemoci dál potírá drastickými opatřeními, jež brání navyšování produkce na předchozí, neřkuli vyšší úroveň. Výrazným proinflačním faktorem je také probíhající ruská agrese na Ukrajině, kvůli které raketově stouply ceny energií a základních materiálů v globálním měřítku.
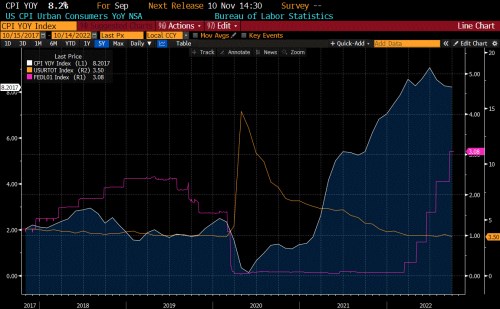
Některé firmy v Evropě sice už bojují o přežití, nezaměstnanost se však stále drží rekordně nízko, v Evropě i ve Spojených státech. Ziskové marže firem jsou díky stále neutuchající kupní síle spotřebitelů na vzestupu a centrální banky tak nyní nemají jinou možnost, než proti inflaci vytáhnout do boje zvyšováním úrokových sazeb, což má mimo jiné za následek vyšší cenu peněz a prodražení externího financování. Diskontování budoucích výnosů za použití vyšších sazeb je pak doslova toxickou záležitostí pro všechny tzv. růstové tituly, jejichž akcie dál strmě padají.
Prim v utahování sazeb hraje především Fed, který již nepokrytě začíná mířit k vyvolání recese, která jako jediná může ochladit poptávku a s tím i z řetězu urvanou inflaci. K podobnému prozření už došla i jinak „super holubičí“ ECB, která má už od tzv. Řecké krize svázané ruce kvůli předluženým státům jižního křídla eurozóny. Bohužel zatím není vidět podobná reflexe u jednotlivých vlád. Přeci jen se všechny (alespoň ty demokratické) skládají z politiků, jejichž pochopitelným zájmem je opětovné zvolení. Rozpor mezi fiskálním utahováním a podporou voliče v době nepříjemně rostoucích cen je evidentní.
Nyní lze očekávat s jistotou jen a pouze to, že dokud inflace dál poroste, což je vzhledem k výše uvedenému pravděpodobné, centrální banky nebudou mít jinou možnost než sazby dál utahovat, dokud se jim nepodaří ji zkrotit. Je také pravděpodobné, že se dříve dočkáme recese nežli spolupráce politiků s centrálními bankéři. Až v tváří tvář poklesu příjmů a rapidního zdražení financování se vlády budou muset chytnout za nos. Do té doby si ještě může spotřebitel, občan, užívat a investor plakat.
Doba se však s naprostou jistotou obrátí a příležitostí pro připravené bude více než dost. Níže se podíváme na některé možnosti co nejlepšího zachování hodnoty současné, pro její využití v budoucnu.
Státní dluhopisy
Pokud se zaměříme na kratší splatnosti, řekněme do 5 let, nabízí se nám volba do dluhopisů s pohyblivým (float) kuponem. Výhoda je zřejmá. Pokud očekáváme další zvyšování úrokových sazeb, můžeme z této skutečnosti profitovat. Dluhopisy s nulovým úročením (zero bondy) a s pevným kuponem budou zase zajímavou alternativou pro dlouhodobější investory. Nakonec sazby jednou začnou klesat a atraktivita stávajících instrumentů zase poroste. Je ale třeba počítat s krátkodobými výkyvy cen těchto dluhopisů na sekundárním trhu. Tzv. proti-inflační dluhopisy vydávané Ministerstvem financí byly v tomto ohledu naprosto ojedinělou příležitostí, která už se nebude opakovat.
Komodity
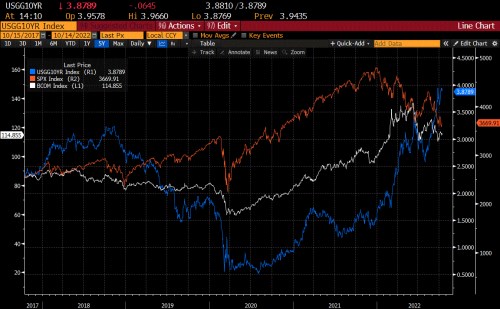
Ropa, Plyn a energie obecně jsou teď asi nevyhledávanější alternativou každého investora, který hledá ochranu proti inflaci. Je to dáno tím, že růst ceny těchto komodit inflaci ve skutečnosti vytváří. Dlouhodobě zde nemusí být perspektiva nijak růžová, jelikož se jedná o cyklickou záležitost a ceny jsou už teď poměrně vysoko. Zajímavou alternativou mohou naopak být drahé kovy – zlato má nyní tendenci kopírovat pokles výnosů na dluhopisech, stříbro, měď, platina nebo třeba hliník už s očekávanou recesí na ceně významně klesly a mohou představovat zajímavou alternativu pro budoucí oživení průmyslu, který se bez nich neobejde. Zásadní problém s investicemi do nich však spočívá ve složitosti se samotným obchodováním. Kromě spotově obchodovaného zlata nebo stříbra je velmi těžké investovat do kontraktu, který má jako podkladové aktivum určité množství drahého kovu s fyzickým vypořádáním v budoucnu. Náklady spojené s držením a tzv. rollováním (tedy vyhnutím se fyzického vypořádání prodejem a nákupu nových kontraktů s delší splatností) jsou velmi drastické a nezřídka při dlouhodobém držení mohou vést k znehodnocení celé investice v čase do takové míry, že investor nevydělá ani v případě, že cena suroviny, na kterou si původně vsadil, konstantně rostla.
Hodnotové akcie
Zpravidla dividendové tituly z řad defenzivních sektorů jako jsou utility, energie, farmacie, telekomunikace nebo necyklická spotřeba. Tyto akcie se již nyní obchodují na vysokých násobcích tržeb i zisků, což omezuje potenciál zpravidla jen na dividendový výnos. Aby bylo pro investora hůř, rostoucí sazby a celková nižší atraktivita akciových trhů ovlivňují i ty nejdefenzivnější a nejziskovější tituly. Čestnou výjimkou mohou být snad jen vybrané ropné a těžařské společnosti, které se v posledních měsících těšily nebývale příznivé tržní situaci.
Reality
Pro investora do cenných papírů se jedná o off topic, nicméně existují realitní trusty (REITs) nebo dedikované burzovně obchodované fondy (ETF). Jejich výkonnost však bývá i vzhledem k vysokým nákladům podprůměrná a osobně bych se při investování do realit držel investování do realit fyzických, nikoliv papírových.
Peníze
„Cash Is King“ aneb hotovost je králem. V době vysokých úrokových sazeb, které banky poměrně ochotně kopírují i na depozitech pro své klienty, pravděpodobně nejjednodušší a možná i nejelegantnější varianta, jak zachovat likviditu určenou pro budoucí příležitosti na trzích, které jak známo přicházejí v dobách úplné kapitulace investorů. Možná se toho dočkáme dříve, než si myslíme, důležité ale je být připraven.