Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Sazby dolů ještě rychleji, než čekají trhy?

    Sazby dolů ještě rychleji, než čekají trhy?

    10.08.2023 17:15

    Už poměrně zaběhnutý příběh očekávaného vývoje sazeb v USA se dá shrnout následovně: Trhy čekají poměrně rychlý a razantní obrat v politice Fedu. Řada ekonomů a zástupci samotné centrální banky toto nadšení už dlouhou řadu měsíců chladí s tím, že sazby budou ve zkratce výš a po delší dobu. A pak je tu Deutsche Bank.

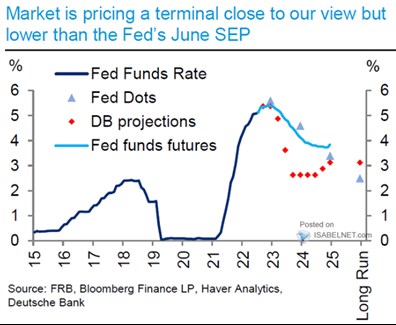
    DB předpovídá mírnou recesi na konci letošního roku, sazby by pak podle následujícího grafu měly v jejích predikcích zamířit směrem dolů už v březnu 2024. V tom je tedy DB ještě razantnější, než zmíněné očekávání trhů a sazby by se podle ní měly na svém dnu dostat až k cca 2,5 %. V době, kdy by podle Fedu měly sazby ještě klesat (dot-plot vyznačený modrými trojúhelníky) pak DB předpovídá už nastartování nového cyklu a opětovný růst sazeb:
    soustruznik2

    Zdroj: X


    Ve zkratce se z pohledu akcií (a nejen jich) k popsanému vývoji dá říci, že je pokles sazeb „dobrý a špatný“. V prvním extrému by sazby klesaly kvůli tomu, že inflační tlaky výrazně a udržitelně klesají bez výraznějšího ochlazení ekonomické aktivity. „Špatný“ pokles sazeb by pak nastal v případě, že inflace nijak zvlášť neklesá, ale opak platí o ekonomické aktivitě. A v této souvislosti také připomenu, že (i) pro akcie nejsou vlastně rozhodující krátkodobé, ale dlouhodobé sazby a (ii) to ne v jejich absolutní výši, ale relativně k výši růstu zisků a toku hotovosti obchodovaných firem. Ideální je tak pro akcie onen pokles sazeb daný poklesem inflace, který by táhl dolů i dlouhodobé sazby (absolutně i relativně k růstu).

    I ve vztahu k dlouhodobým sazbám, ale také k akciím a jejich fundamentální hodnotě by pak v grafu měly být nejdůležitější poslední vyznačené body. Tedy odhadovaná rovnovážná úroveň sazeb. DB ji vidí něco nad 3 %, dot-plot Fedu asi na 2,5 %. I zde ale platí, že rozhodující jsou sazby dlouhodobé a v této souvislosti připomenu mojí jednoduchou úvahu:

    Pokud by potenciál americké ekonomiky byl na 2 % a inflace se vrátila k 2 %, nominální růst je na cca 4 %. Volně interpretovaná historie přitom naznačuje, že výnosy desetiletých dluhopisů by mohly odpovídat nominálnímu růstu a rovnovážné výnosy pak máme na oněch 4 %. Dokážou pak firmy stejně jako v předchozích desetiletích zvyšovat podíl zisků na příjmech (tj. zisky porostou rychleji než 4 %)? Nebo dochází ke strukturálním změnám, které tento trend obrátí a růst zisků a toku hotovosti bude pod 4 %, tedy pod výnosy? Kterému scénáři jsou blíže současné valuace je celkem zřejmé.


    Čtěte více:

    Recese letos nebude a Fitch bude mít problém
    08.08.2023 12:19
    JPMorgan upouští od svých predikcí recese v americké ekonomice v letoš...
    09.08.2023 16:43
    Warren Buffett si ze snížení ratingu Spojených států těžkou hlavu nedě...
    Dovoz do USA byl v červnu nejnižší za více než rok a půl, obchodní deficit klesl
    08.08.2023 16:17
    Deficit obchodní bilance Spojených států se v červnu snížil, dovoz to...
    Rozbřesk: Americká ekonomika nepřistává, ale stále letí
    09.08.2023 9:05
    Do roku 2023 vstupovaly trhy s přesvědčením, že americkou ekonomiku če...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    16.09.2026
    22:08Warshův jestřábí Fed: sazby nahoru a na delší dobu?  
    22:00V zámoří došlo k očekávanému zvýšení sazeb  
    20:02Fed doručil očekávané a zvýšil sazby
    17:40Investuje se skutečně tak moc? Záleží na tom, o čem vlastně hovoříme
    15:20UniCredit: Polské akcie přitahují zahraniční kapitál. Jejich silný růst bude dál pokračovat  
    13:38SK Hynix jedná s Intelem o výrobě paměťových čipů v USA
    12:42Německé firmy více investují v Číně, do USA ale už tolik nechtějí
    12:04FX Strategie: Drahé energie vracejí korunu pod tlak. Fed může trhy překvapit spíše tónem než sazbami  
    11:46Akcie jsou lehce zelené při vyčkávání na vyšší sazby Fedu  
    10:35Bezpečnost kolem AI rozděluje technologické giganty na dva tábory: Huang s Zuckerbergem věří trhu, Amodei chce brzdit
    9:56SAB Finance a.s.: Průběžné hospodářské výsledky k 31. 8. 2026
    9:05Rozbřesk: Vyšší úrokové sazby budou bolet. Firmy, domácnosti i státní rozpočet
    8:50Ocenění podílu ČEZ v JESS potvrzeno, Kofola rozšiřuje aktivity a v centru pozornosti Fed, ropa a AI  
    6:04Nvidia jako novodobý Robin Hood
    15.09.2026
    22:04Americké trhy nadále klesají  
    18:15Zisky, jaké svět neviděl
    16:26PODCAST GEVORKYAN: Silný růst, nové příležitosti a cíl pozitivního cash flow otevírají cestu k vyšší návratnosti
    14:02Evropský IPO trh potřebuje silný podzim na překonání loňského objemu. Spoléhá se hlavně na Londýn
    12:33Akcie Maersku letos navzdory skeptickým analytikům výrazně posilují
    11:30Dluhopisy zůstávají zdrojem nervozity, výnosy míří dál nahoru  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    9:00CZ - PPI, y/y
    11:00EMU - Průmyslová výroba, y/y
    14:30USA - Maloobchodní tržby, m/m
    20:00USA - Jednání Fedu, základní sazba