Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Nové a staré ekonomické normály

    Nové a staré ekonomické normály

    30.07.2024 17:54

    Po roce 2008 se začal postupně objevovat výraz nový normál. Monetární politika se totiž usadila na nezvyklém místě, inflace se držela většinou pod cílem ve výši 2 %. S prudkou změnou probíhající v posledních letech se oživují teorie o normálech, včetně onoho „výš po delší dobu“. Kreativitě se tu meze nekladou už proto, že není ani jasné, co je nějaký starý normál.

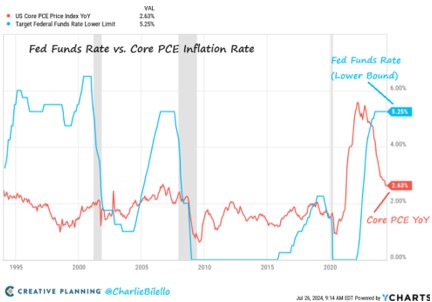
    Pokud bychom na následující graf hleděli ve snaze najít nějakou úroveň „normálních“ sazeb, měli bychom docela problém. Obrázek ukazuje vývoj nominálních sazeb Fedu a také jádrové PCE inflace. Rozdíl mezi nimi tedy ukazuje, jak se pohybovaly reálné sazby americké centrální banky:
    sous1
    Zdroj: X

    Ve srovnání s inflací jsou sazby celkově dost rozkolísané a to tento rozdíl je patrný zejména do roku 2020. Sazby jsou přitom nastavována právě tak, aby se inflace držela pokud možno co nejblíže cíli ve výši 2 %. Vývoj si tak můžeme přirovnat k jízdě autem v hodně kopcovité oblasti, kdy se řidič snaží držet stále stejnou rychlost – rychlost (inflace) se moc nemění, ale rozptyl toho, jak moc řidič šlape na brzdu a plyn je v kopcích velký.

    U inflace v grafu vidíme také postupný trendový pokles, který vrcholil obdobím po roce 2008. Ohledně monetární politiky se k němu dá říci, že si vynutil reálné sazby hluboko v záporu a ty nominální u nuly. I když někdo by možná tíhnul k tomu použít místo slova „vynutil“ slovo „umožnil“. To se odvíjí od celkového pohledu na fungování monetární politiky. Každopádně i během více než 25 let před rokem 2020 lze jen těžko určit nějakou normální, či neutrální výši sazeb. Tedy sazeb, které by ekonomiku ani nestimulovaly, ani nebrzdily.

    Jinak řečeno, šlapání a plyn a brzdu bylo tak rozkolísané, že je z těchto zkušeností těžko říci, jaké sešlápnutí plynu by vlastně vedlo k požadované rychlosti na rovince. Odvodit neutrální sazby ne na základě historie ale teorie a modelu jde samozřejmě také, ale výsledky nejsou o moc lepší. Fed například nyní operuje s úrovní kolem 2,5 %, třeba Larry Summers hovoří o výrazně vyšších číslech. Co z grafu ale odvodit můžeme, je to, že současný stav není zase tak výjimečný. Samozřejmě že ve srovná se standardem po roce 2008 jsou nyní nominální i reálné sazby mimořádně vysoko. Ale druhá polovina devadesátých let zase dává úplně jiné měřítko.

    Právě devadesátá léta by přitom podle některých tezí mohla být pro vývoj v letech následujících relevantní. Mám tím na mysli technologický boom, který je nyní zmiňován zejména v souvislosti s umělou inteligencí. Pokud by k němu došlo a projevil se mimo jiné na produktivitě, měl by působit výrazně dezinflačně. To by samo o sobě mělo posouvat kombinaci inflace a sazeb směrem k onomu období po roce 2008.

    Jak ale ukazuje zkušenost z devadesátých let, sazby se mohou i v prostředí plném inovací (domnělých i reálných) pohybovat vysoko nad inflací. A pokud snižování sazeb probíhá, nemusí ani zdaleka probíhat v takové míře, že by se sazby byť jen přiblížily inflaci. Jaký bude nový (starý) normál tedy jen tak lehce neodvodíme.


    Čtěte více:

    Nervozita mezi obchodníky roste, trhy čeká 32hodinové řádění centrálních bank
    30.07.2024 13:15
    Investoři začaly tento týden hledáním odpovědí na otázky ohledně krátk...
    Dominik Rusinko: Eurozóna dále roste, německá ekonomika se ale opět propadá
    30.07.2024 11:32
    Ekonomika eurozóny ve druhém čtvrtletí vzrostla mezikvartálně o 0,3 % ...
    Čínské podniky měly v červnu na evropském trhu s elektromobily rekordní podíl
    30.07.2024 12:46
    Čínské automobilové značky měly v červnu na trhu s elektromobily v Evr...
    Evropské akcie stoupají i při vrcholící nejistotě z výsledků
    30.07.2024 13:05
    Tento týden začal ve znamení nejistoty, investoři netrpělivě čekají vý...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  
    12:42Jestřábí Fed a levnější ropa pomáhají akciím nahoru  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data