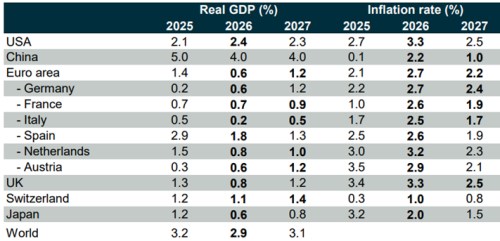
Růst americké ekonomiky dosáhl v minulém roce něco nad 2 % a podle by letos a příští rok měl o něco zrychlit. Dnes se podíváme na její nové předpovědi více do detailu. S pár komentáři týkajícími se mimo jiné významného rozdílu mezi tím, co hospodářství dělá a co by dělat „mohlo“.
Podle CB tedy americký růst letos neutrpí, naopak. Hlavním předpoklad celkových predikcí je přitom to, že konflikt na Blízkém východě skončí v květnu, pak ceny ropy klesnou, ale budou se držet na úrovních vyšších, než ty z doby před válkou. Mimo jiné se to promítne do inflace, která by se v USA měla podle CB opět zvedat. Letos by měla dosáhnout 3,3 %, příští rok by se měla zase snížit k 2,5 %. Občas tu v souvislosti s inflací neklesající k 2 % píšu, že inflační cíl v USA „měkne“. V tom smyslu, že se množí roky, kdy jej není dosahováno. Svým způsobem tak jde o test toho, jak dlouho vydrží inflační očekávání relativně ukotvena bez toho, aby inflace dosáhla cíle.
Oním měknutím inflačního cíle se nutně nemyslí to, strategie Fedu je chybná. Rychlejší dosažení inflačního cíle je možné, ale je otázka, jak drakonické by muselo být utažení monetární politiky. Tedy jak moc by se zhoršila celková ekonomická situace včetně trhu práce. Je to tedy vážení nákladů na rychlejší dosažení cíle na straně jedné (ekonomický útlum, menší zaměstnanost) a nákladů na jeho nedosahování (potenciální eroze inflačních očekávání a o to vyšší náklady na dosažení a udržení inflačního cíle v budoucnu).
Ve vztahu k USA ještě připomenu, že nedávno jsme se tu dívali na předpovědi . Ty zahrnovaly i očekávaný vývoj potenciálu. Tedy toho, co by si ekonomika mohla dovolit bez růstu inflačních tlaků a celkového přehřívání. GS podle grafu, který jsem tehdy ukazoval, počítá s potenciálním růstem držícím se stabilně něco nad 2 %. Což může být trochu překvapivé s ohledem na to, co všechno se čeká od AI a dalších nových technologií. V letošním roce to může být s otazníkem, ale příští rok už by se nějaké plody měly projevovat. A s nimi by měl růst potenciál. A přijít dezinflační tlaky. Fed o tom explicitně nemluví a je otázka, nakolik při onom výše zmíněném vážení nákladů počítá s dezinflační AI.
V předpovědích pro eurozónu v tabulce vidíme letošní zpomalení a příští rok opět nájezd k potenciálu (který je ve srovnání s USA cca poloviční). Inflace by se podle nových předpovědí měla letos i v eurozóně výrazně zvednout, příští rok by se měla opět posouvat k 2 %. Zajímavý by mohl být i čínský návrat ke znatelným dezinflačním tlakům předpovídaný v příštím roce. A zaujmout může i Švýcarsko, kde to CB vidí na pokračující dost nízkou inflaci. Celkově pak CB predikuje stagflačnější vývoj v Evropě (růst dolů, inflace nahoru), v USA akceleraci růstu i inflace. Světová ekonomika jako celek by letos měla zpomalit, příští rok návrat cca tam, kde byla loni.
Obrázek generován AI.