Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Na jak silných nohou trh stojí po „11 % korekci“?

    Na jak silných nohou trh stojí po „11 % korekci“?

    17.06.2026 17:02

    V jedné z posledních analýz od Goldman Sachs se píše, že poměry cen akcií k ziskům jsou nyní u indexu S&P 500 o 11 % pod svým vrcholem z minulého roku. Samo o sobě by to tak naznačovalo, že došlo k uvolnění určité našponovanosti. Ale nezapomínejme, že ono PE bylo na onom vrcholu kolem 23. Valuační korekce přenesla PE k 21, což je stále daleko od nějakého historického standardu. Jak silné jsou tedy nohy, na kterých současný býčí trh stojí? Podíváme se na to skrz tzv. ROE.

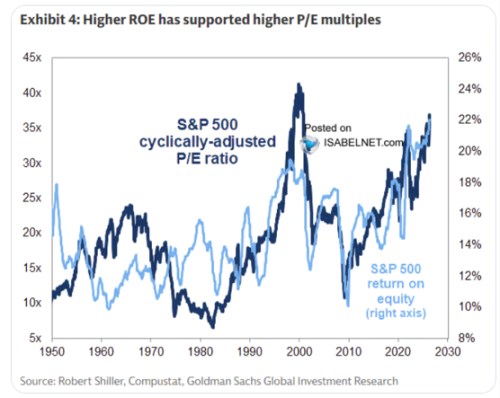
    V následujícím grafu je současné PE kolem 38, ale nejde o chybu. Obrázek totiž pracuje s tzv. Schillerovým PE, které není založeno na ziscích očekávaných v následujících 12 měsících, ale na průměru zisků dosažených v několika minulých letech. Toto cyklické vyhlazení má své výhody a nevýhody, každopádně výsledné PE vykazuje slušnou korelaci s návratností vlastního jmění (ROE jako poměr zisků k účetní hodnotě vlastního jmění):
    01
    Zdroj: X

    Věnoval jsem se tu nedávno tomu, že u zisků nemá moc smysl mluvit o bublině: Jejich případná neudržitelnost není to samé, jako současná bublinová prázdnota. Výjimkou by byl případ, kdy by zisky nadhodnocovaly to, co firmy skutečně vydělají. Tak tomu může být třeba v době investičního boomu, kdy investice převyšují odpisy (viz můj článek z pondělí). Pokud se ale na zisky dlouhodobě spolehneme, spolehneme se tudíž i na ROE. A pak by dnešní první graf naznačoval, že současný trh stojí na docela pevné fundamentální noze ziskovosti a rostoucího ROE. Graf také ukazuje, že kolem roku 2000 bylo ROE nižší, zatímco PE výrazně vyšší. Takže z tohoto pohledu jsme na tom dnes lépe.

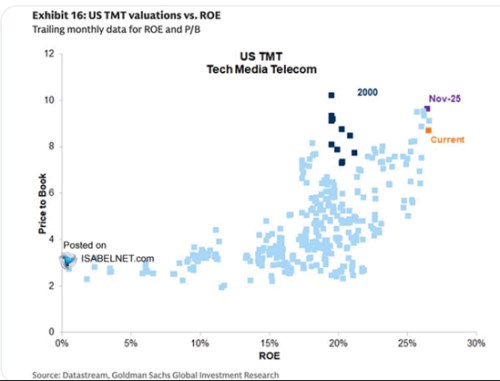
    Alespoň částečnou námitkou na takový pohled o silné fundamentální noze by mohlo ale být ale zase jen samotné PE. Jeho výše ukazuje, že ve srovnání s minulostí jsou nyní mimořádně nízko rizikové prémie a (asi hlavně) jsou vysoko růstová očekávání. Tedy nohy, které jsou také fundamentem, ale jeho nehmatatelnou a na sentiment citlivou částí. Jelikož dnes hovořím o ROE podívejme se ještě na druhý obrázek a trochu techničtější poznámku. Obrázek se zaměřuje na TMT sektor (technologie, média, telekomunikace): Jeho návratnost vlastního jmění, kterou srovnává s poměrem cen akcií k jejich účetním hodnotám PBV.
    02
    Zdroj: X

    Graf tedy ukazuje co firmy na vlastní jmění vydělaly (ROE) a co jsou investoři za účetní hodnotu vlastního jmění ochotni zaplatit. Intuitivně bychom asi čekali pozitivní vztah – čím více se na účetní hodnotu akcie vydělá, o to větší ochota platit vyšší cenu. Graf to trochu potvrzuje, trochu ne: Při ROE mezi 0 % a cca 15 % v podstatě žádný vztah nevidíme. Pak se objevuje celkem jasně – čím vyšší ROE, o to vyšší PBV. Co to znamená?

    Pokud se PBV odtrhne od ROE, znamená to, že roste vliv rizikové prémie a růstových očekávání (stejný efekt, jako u PE - viz výše). Graf by tak říkal, že při nižších návratnostech převažuje vliv těchto dvou „měkkých“ proměnných. Investoři nehledí tolik na to, co firmy vydělají nyní, ale rozhodují očekávání. Když se vydělávat začne, rozhoduje více „teď a tady“.


    Čtěte více:

    Jak daleko je akciový trh od skutečného pesimismu?
    02.04.2026 17:17
    Index S&P 500 je za poslední měsíc asi o 4,5 % níž, za poslední půl r...
    Mag7 nyní, před deseti lety a za deset let
    12.05.2026 17:45
    Ve třetím čtvrtletí minulého roku rostly zisky firem ve skupině Mag7 o...
    Mag7 – jak se spolu (ne)rýmují valuace a růstová očekávání
    19.05.2026 6:09
    U Tesly se podle Yardeni Research v následujících třech až pěti letech...
    Většina trhu je z jednoho pohledu „levná“. Z druhého „drahá“
    11.06.2026 17:19
    Index S&P 500 je za poslední měsíc necelá 2 % v mínusu, od počátku ro...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    01.11.2026
    14:21Americké zásoby mědi rostou, čínské mizí. Boj o červený kov žene prémii na historické maximum  
    13:10Víkendář: Co vysvětluje záhadnou odolnost ekonomiky?
    31.10.2026
    15:22Evropské firmy dohánějí USA. Silné výsledky a nižší valuace lákají kapitál  
    10:03Víkendář: Ropné šoky se pro USA staly přínosem. Včetně akcií
    30.10.2026
    17:02Rekordní obliba akcií v amerických domácnostech. Které peníze budou nyní „chytré“?
    16:12ExxonMobil a Chevron prudce zvýšily zisky
    15:45Výsledky Reddit: Reklamní stroj šlape, Google však zavírá bránu k novým uživatelům  
    14:08Jakub Blaha: Poptávka po serverech exploduje, Intel ji však neumí proměnit v peníze  
    13:40Binance zmrazila aktiva po zřejmě hackerském útoku. Hlavním podezřelým je KLDR
    12:53Ekonomika eurozóny překvapila odolností. Růst překonal očekávání navzdory drahým energiím
    12:46Perly týdne: USA jsou obětí svého vlastního úspěchu, v Číně velký automobilový útlum
    12:11Jan Bureš: HDP čeká na nové impulsy, co na něj ČNB?
    11:58Technologie dostávají další rány od Amazonu a Intelu, trh se nemá o co opřít  
    11:15Výsledky Amazonu: AWS nadále zrychluje, ale …  
    10:12Růst české ekonomiky zpomalil na 1,6 %. Nejvíce pomáhá spotřeba domácností
    10:08Rozbřesk: Prosincové zvýšení sazeb zůstává ve hře, euro reagovalo růstem
    9:47Silné úrokové výnosy pomohly Erste k lepším u zisku. Hlavní otázkou zůstává Polsko  
    8:54Erste překonala odhady, trhy ale zaměstnává AI výprodej, hackerský útok na kryptoměny i dražší ropa  
    8:543M FUND MSI SICAV a.s: Pololetní finanční zpráva společnosti
    8:53Amazon minul odhady trhu, pokles akcií nezastavil ani silný růst cloudu

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data