Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Předpověď, která se nemýlí a kterou nechce nikdo slyšet

    Předpověď, která se nemýlí a kterou nechce nikdo slyšet

    17.02.2012 18:08

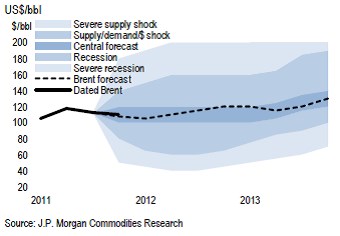
    Rád bych dnes vyzdvihl asi nejzajímavější finanční předpověď, kterou jsem za delší dobu viděl. Jedná se o projekce ceny ropy od komoditního výzkumu JPMorgan, shrnuté v následujícím grafu. Ten říká, že pokud přijde krutý nabídkový šok, cena ropy vyskočí krutě nahoru. V grafu se zdá, že na 200 dolarů za barel, ale bude to spíš tím, že maximum osy y je z nějakého důvodu na této hodnotě. Pokud přijde běžný nabídkový, poptávkový, či dolarový šok, ropa vyskočí nahoru jen běžně. Střední scénář počítal (byl vytvořen na počátku roku) se stagnací a pak postupným růstem na cca 120 dolarů za barel. Pro cenu negativní scénář pak hovoří o recesi a v extrémní verzi o kruté recesi, kdy by se ceny mohly dostat až na 40 – 50 dolarů za barel.
    předp1

    Na předpovědi mě (a asi ani čtenáře nyní) tolik nezaujala konkrétní čísla, jako jejich rozptyl. Krátce bychom to celé mohli shrnout jako „ceny mohou být jakékoliv“. Motivací k podobným předpovědím mohou být dva naprosté protiklady. Jedním z nich je řekněme lišáctví, v jehož rámci se projektant snaží v podstatě předpovědět vše, aby pak mohl říci „já to říkal“. Druhým je naprostá upřímnost. Nepochybuji o tom, že druhá možnost převažuje. Úměrně s upřímností projektantů ale asi roste nespokojenost většiny uživatelů podobných výstupů, protože na této straně rovnice chceme nejlépe jedno číslo a to se 100% zárukou. Možná nejzářivějším příkladem této jednočíslové bláhovosti jsou cílové ceny bank, odvozované z různě vážených odhadů hodnot daných velmi rozdílnými scénáři. Setrvačnost některých jevů je podivuhodná.

    Po roce 2008 se jednak u všech finančních aktiv a scénářů rozevřel vějíř možného a jednak se přeházely pravděpodobnosti. Před krizí bylo možná rozumné uvažovat o hlavních scénářích, které měly největší pravděpodobnost a za nimiž se v dálce táhlo pár nepravděpodobných ocásků. Situace se ale změnila, nebo se spíše ukázalo, že tento model uvažování je často dost pochybný. Pravděpodobnostní ocásky pěkně ztučněly na „fat tails“ a černé labutě jsou místo rarit již v podstatě nudnou podívanou.

    O ekonomice a investicích tak má více než kdy jindy smysl přemýšlet jako o několika hlavních scénářích, více méně stejně pravděpodobných. A mnohdy určených jen sebenaplňujícím se proroctvím. Příkladem je stále populární dluhová krize v eurozóně. Pokud bude většina věřit, že se bude bankrotovat, vše k bankrotům bude směřovat. Pokud převládne optimismus, vše do sebe začne zapadat jako při záchraně bankovního sektoru v USA.

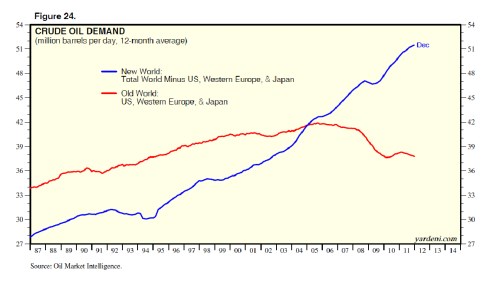
    Když už jsme u té ropy, podívejme se ještě na jeden obrázek. Většina z nás si je vědoma toho, že v globální poptávce hrají stále významnější roli rozvíjející se ekonomiky. Možná si ale nejme vždy vědomi toho, jak hluboký posun již nastal. Modře je vyznačena průměrná denní poptávka z „nového světa“, červeně z USA, západní Evropy a Japonska. K průniku poptávek došlo v roce 2005, nyní již západ s Japonskem výrazně zaostávají. Dá se dokonce říci, že jeden poptávkový ropný vrchol si již světová ekonomika prodělala. Zbývá tedy „jen“ možnost poptávkového vrcholu rozvíjejících se ekonomik nebo klasického nabídkového vrcholu.
    předp2

    Tento obrázek pak dokumentuje i to, co jsem nakousl v jedné z předchozích úvah. Dříve působil „poptávkový“ vývoj cen ropy na ekonomiku USA (a Evropy) systematicky proticyklicky, tedy tlumivě. Tj. boom zvyšoval poptávku po ropě a její cenu, což ho zpětně brzdilo; v recesi fungoval opačný mechanismus, celé mohlo být doplněno o cyklus monetární. Ceny ropy ale mohou nyní pro západ hrát spíše roli divoké karty. Negativní případ by nastal například, pokud by Spojeným státům hrozila recese a Čína silně rostla. Ceny ropy by tolik neslábly, možná naopak, a situaci v USA a se zpožděním v Evropě by ještě zhoršovaly.

    Pozn.: Jiří Soustružník je aktivní investor a témata, o nichž píše, mohou souviset s jeho investicemi. Jeho sloupky nejsou poskytovány jako investiční doporučení. Autor je externím spolupracovníkem Patrie, jeho názory se nemusí vždy shodovat s názorem společnosti.


    Váš názor
    • Vše chybné
      20.02.2012 10:26

      V grafu a předpovědi JPM je chyba. Graf neobsahuje dolní křivku nazvanou: "Uvedení Free Energy nebo Near Free Energy technologií na trh v r. 2012". Takový graf může klidně jít i pod 40 USD/barel. V pátek 24.2. zahajuje Defkalion sérii 7 testů v trvání vždy 48 hodin pod taktovkou nezávislých institucí (testy budou zveřejněny) a zhruba za měsíc Rosii a jeho Leonardo Corp bude pokračovat v dodávkách dalších kusů svých 1MW Ni-H LENR kontejnerů utajenému vojenskému klientovi. Plus tento rok se dočkáme i dalších technologií. Krátce: JPM i se svými 2420 analytiky a asistenty analytiků a poradci a poradci poradců se mýlí.
      Detective
      • Re: Vše chybné
        20.02.2012 10:28

        detektive, já tě opravdu mám rád! :-)
        db
    •  
      17.02.2012 19:33

      A co s tím udělá posilující yuan, po kterém se ve S.S. před volbami tak volá... ;-)
      Kalka.
    • žádný
      17.02.2012 18:39

      poptávkový vrchol u červené křivky možná nenastal. To jen velká část výroby z ropy se přesunula mimo sledované země. Jen mimochodem, také část například lodní dopravy se postupně přesouvá mimo země zahrnuté v červené křivce. Myslím, že pokud vůbec nějaký propad nastal, pak rozhodně není tak velký.
      tk69
      • Re: žádný
        17.02.2012 19:10

        Pokud by Cina silne rostla a USA hrozila recese, museli by Cinane velmi rychle prejit k pripravovanemu modelu ekonomickeho rustu hnanemu mnohem vice domaci spotrebou. Jinak je tento scenar vzhledem ke strukture cinske ekonomiky zavisle na exportu do usa a nyni klopytajici evropy nepravdepodobny.
        tomas kuna
        •  
          18.02.2012 9:39

          Možná jsem měl napsat spíše obrácený příklad - Čína skoro tvrdě přistávající, ale Spojené státy slušně rostoucí.
          JS
    Aktuální komentáře
    03.11.2026
    21:59Wall Street v den voleb zabrala; povolební statistika nahrává akciím  
    17:46Musí investoři „vydržet“ rok 2027?
    16:48FX Strategie: Koruna čeká na ČNB a americké volby, eurodolar sleduje Washington  
    16:04AI tituly táhnou index S&P 500 dolů. Širší trh ale naopak zažil nejlepší měsíc od roku 2009
    15:27Podnikatelské nálady v eurozóně indikují mírný růst
    14:25Jakub Blaha: Čísla z říše snů, ale výhled připomněl, že ani Palantir neroste do nebe  
    13:08PODCAST Trhy & Bohatství s Petrem Koblicem: Pražská burza nepotřebuje zázračný lék. Potřebuje více firem, odvahy a kapitálu
    11:35Disney utahuje opasky. Vedoucí manažeři musí osekat náklady až o pětinu
    10:20Akciové trhy padají před volbami a dalšími důležitými výsledky  
    10:01Nízké zásoby v Evropě mohou prodloužit napjatou situaci na trhu s plynem
    10:00Šéfové bank dál sází na AI, správci aktiv ale vidí rostoucí riziko bubliny
    8:51Rozbřesk: Levnější energie zatím koruně výraznější oddych nepřinesly, euru pomohly
    8:47CSG rozšiřuje výrobu munice, Wall Street řeší účet za AI revoluci  
    02.11.2026
    22:59Apple překonal odhady, tržby v Číně ale zklamaly
    17:30Optimismus ohledně AI nyní znamená určitou skepsi k převažujícím předpovědím
    16:49Americký průmysl vypadá solidně hlavně díky umělé inteligenci
    16:28PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    16:27Schodek rozpočtu narostl na 231 miliard. Česko hospodaří se čtvrtým nejvyšším říjnovým deficitem v historii
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    16:00USA - Nově otevřená prac. místa
    16:00USA - Průmyslové objednávky, m/m