Ve čtvrtek 6. září se konečně druhá největší a cyklicky nejdůležitější banka na světě chopila své role věřitele poslední instance ve vztahu k evropským vládám. Mario Draghi musel ale nejdříve vybudovat koalici uvnitř ECB i mimo ni, která tento krok umožnila. Nyní je výrazně omezena pravděpodobnost toho, že se naplní scénář ekonomické deprese a debata se bude soustředit na méně extrémní scénáře.
Jaké jsou v novém normálu, ve kterém se nyní pohybujeme, cíle nekonvenční monetární politiky? Musí zajistit stabilitu finančního systému, uvolnit finanční podmínky a ulehčit tak splácení dluhů a nakonec snížit náklad kapitálu znatelně pod očekávanou reálnou návratnost. Toho může být dosaženo rozsáhlými nákupy bezrizikových aktiv, které motivují soukromé subjekty k posunu k aktivům rizikovým. Takové kroky činí Fed a Bank of England. Může ale taková politika vyřešit problémy, kterým světová ekonomika v současnosti čelí? Podle našeho názoru určitě ne.
Globální ekonomiku stále tíží strukturální problémy nadměrného zadlužení, neadekvátní ekonomické politiky, rostoucí nerovnosti a nedostatečné koordinace. Nic z toho nemůže samotná monetární politika vyřešit, může ale poskytnout prostor pro další kroky. ECB tak nyní učinila, více ale čekat nemůžeme. Pravděpodobnost vzniku deflační spirály, jejímž jádrem by byla eurozóna, výrazně klesla. Růst eurozóny ale bude stále utlumený. Fiskální utahování v příštím roce ve slabších zemích prohloubí recesi a uvidíme, zda se podaří udržet současný politický kurz. Očekáváme, že v následujícím roce ekonomika eurozóny o 1 % či 1,5 %.
Spojené státy nečelí tak negativnímu výhledu, v porovnání s eurozónou mnohem více pokročily směrem k uzdravení z krize let 2008 a 2009. Fed agresivně implementoval nekonvenční monetární politiku a umožnil tak postupné oddlužení, které nedolehlo na agregátní poptávku, zisky a zaměstnanost tak negativně jako v eurozóně. Ale většina investorů asi čekala rychlejší oživení. Podle našich projekcí dosáhne růst americké ekonomiky v příštím roce 1 % až 1,5 %, pravděpodobnější je ale spíše horší vývoj než pozitivní překvapení. Kladně může působit oživení na trhu s nemovitostmi a investice do bydlení. Tím ovšem dobré zprávy končí. Fiskální politika pravděpodobně zajistí neplánované a špatně načasované ukončení neudržitelně vysoké stimulace. Fiskální útes ekonomiku zbrzdí již v lednu a pokud nepřijde změna politiky, sníží agregátní poptávku asi o 4 % HDP (600 – 700 miliard dolarů). Domníváme se, že nakonec se takovému scénáři vyhneme a nejpravděpodobnější je snížení poptávky v řádu 200 – 250 miliard dolarů. Ekonomika by bez tohoto vlivu rostla asi o 2 % a dostane se jí tedy výrazného negativního šoku. Soukromý sektor ho ale může zvládnout.
Nakonec tu je Čína, která prochází cyklickým zpomalením vyvolaným poklesem zahraniční poptávky. Pod povrchem ale probíhá ještě důležitější posun – tato země čelí výzvě zemí se středně vysokými příjmy. Jak tvrdí Michael Spence, pokud chce Čína zvýšit HDP na hlavu z 6.000 dolarů na 12.000 dolarů, musí snížit domácí úspory a naopak podpořit inovace a produktivitu. Končí období lehce dosažitelného růstu, podle našich projekcí dosáhne růst čínské ekonomiky v roce 2013 6,5 % – 7 %.
Očekáváme, že globální ekonomika v příštím roce poroste 1,5 – 2% tempem, letos by měl růst dosáhnout 2,2 %. Otázkou je, zda pomalu rostoucí vyspělé ekonomiky nečelí riziku opětovného pádu do recese, po kterém by přišel růst protekcionismu a omezení toku kapitálu. Ekonomická politika se musí tímto nebezpečím zabývat. Centrální banky již dělají, co mohou, fiskální koordinace byla doposud na globální bázi zklamáním. Obáváme se tak, že čas získaný monetární expanzí nebude využit. Naše projekce shrnuje následující tabulka, v pořadí za sebou jde tempo současného růstu HDP (čtyři čtvrtletí do Q2 2012 včetně), očekávaný růst v následujících čtyřech čtvrtletích, současná inflace a očekávaná inflace ve stejných obdobích.
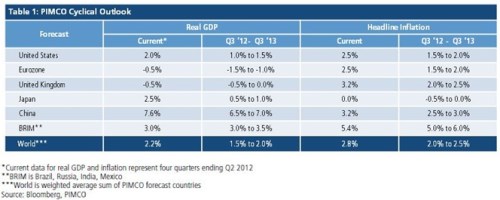
(Zdroj: Pimco)