Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Americká výjimečnost nyní dokonce ještě výjimečnější, než dříve

    Americká výjimečnost nyní dokonce ještě výjimečnější, než dříve

    26.09.2025 16:42

    Alberta Einsteina se prý jeden ze studentů během zkoušky zeptal, zda otázky v testu nejsou ty samé, jako předchozí rok. Vědec mu odpověděl, že ano. Ale odpovědi jsou letošní rok jiné. Tento příběh, ať už se stal, nebo ne, sedí i na některé ekonomické teorie. A také různé „dané věci“, se kterými se někdy pracuje na trzích. Dnes o jedné z nich.

    Ona příhoda by vtipně ukazovala na to, že i vědy jako fyzika se vyvíjí. A to, co bylo považováno za víceméně danou věc, jí nemusí být za nějaký čas. Dalo by se to samozřejmě vztáhnout na ekonomii i finance. A jak jsem naznačil, možná dvojnásob na různé poloteorie, polopravdy a dojmy, se kterými se operuje na trzích. Za příklad oněch ekonomických tezí s prošlou dobou spotřeby bych dal dnes již téměř zapomenutou (podle mne právem), ale před pár lety docela hodně probíranou MMT. Tehdy Moderní monetární teorii. Nebo tzv. symetrický inflační cíl americké centrální banky.

    O obou konceptech jsem tu ale detailně psal před časem. Dnes se přesunu k dalšímu, o kterém se hodně hovořilo ještě před pár měsíci, ale nyní je téměř ticho po pěšině. Byl to mnoha způsoby skloňovaný úpadek takzvané americké výjimečnosti. Ta nebyla často nijak jasně definována, často se jí myslela nějaká forma výjimečnosti akciového trhu v USA. S tím, že její konec přišel s tím, co začala zavádět současné americká vláda.

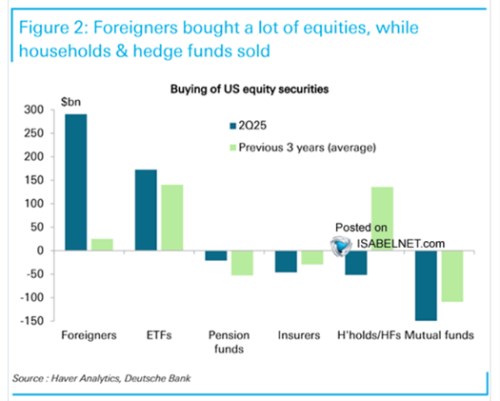
    Občas jsem tu v této souvislosti poukazoval na to, že se možná poněkud změnily toky kapitálu na světových trzích a objevily se do té doby exotické korelace, Nicméně třeba valuace amerických akcií stále ukazují na výjimečnost v plné síle. A když se podíváme na dnešní první graf, který ukazuje nákupy amerických akcií ze strany různých subjektů ve druhém čtvrtletí letošního roku, vidíme, že i tok kapitálu se vrací ke starému normálu:
    obr1

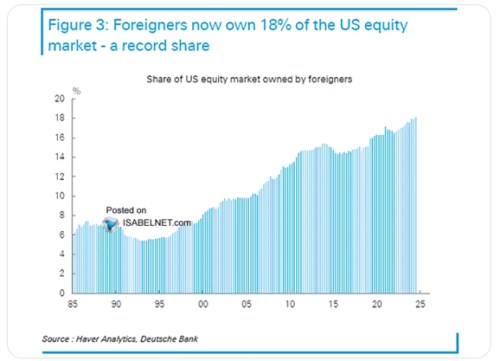
    Nákupy ze strany zahraničních subjektů byly dokonce vysoko and standardem předchozích dvou let. Obrázek dokresluje dnešní druhý graf, který ukazuje, jaký podíl amerických akcií drží subjekty ze zahraničí. Je to 18 %, což je podle Deutsche Bank rekord. V tomto smyslu je výjimečnost dokonce největší v historii. A u valuací k tomu nemá tak daleko.
    obr2

    Jak jsem uvedl, úvahy o pádu výjimečnosti amerického trhu stály hlavně na tom, jakým směrem se ubírá, či chce ubírat americká vláda. A jaké to může mít všechny důsledky. Šlo o tezi, která mohla být někdy vnímána snad až jako jedna z téměř „daných věcí“ zmíněných v úvodu. Určitý obrat nastal už ve chvíli, když vláda snížila míru svého extrémismu u cel. Ale celá věc z mého pohledu spíše ukazuje na jeden hlavní příběh: To, jak moc se čeká od nových technologií. To s sebou mimo jiné nese vysoké investice i v době velké nejistoty. Investice, které více než eliminují důsledky některých vládních kroků na ekonomickou aktivitu.


    Čtěte více:

    Obchodované společnosti za poslední desetiletí výrazně změnily své chování. Má to vliv i na „vysoké“ valuace
    23.09.2025 17:09
    Před 35 lety americké obchodované firmy používaly většinu toho, co vyd...
    „Pokřivený“ trh a porouchané hodiny ukazující dvakrát denně správný čas
    24.09.2025 17:44
    Po roce 2008 se objevila řada těch, kteří „předpověděli“ finanční kri...
    Bubliny bez pomoci
    25.09.2025 17:14
    Kdysi mě zaujaly výsledky jedné studie, ve které testované subjekty ob...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    09.11.2026
    17:13Na technologický ekonomický boom musí být dva
    16:15PODCAST Týdenní výhled: Šéf Nvidie obětí špionáže? Na řadě jsou výsledky neocloudů  
    15:54Nástupce Lagardeové by mohl být znám ještě letos. Ve hře jsou dva favorité
    15:033M FUND MSI SICAV a.s: Výplata úrokového výnosu
    14:50Jen běžná tržní korekce. Párty pokračuje?
    12:27Akciové trhy začínají týden v zeleném i přes problémy Nvidie  
    12:03Technologie v korekci. Šance, nebo začátek většího problému?  
    10:32SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – třetí fáze úpisu
    10:30Klíčový muž AI v problémech. Co by (nejen) pro Nvidii znamenal odchod Jensena Huanga?
    10:29Nezaměstnanost zůstává na pěti procentech. Zima ji posune výše
    9:06Rozbřesk: Trhy svůj názor na ČNB poopravily, dál však sázejí na růst sazeb
    8:52Vláda zvažuje sektorovou daň pro banky i energetiky. Šéf Nvidie se stal možná cílem čínské špionáže  
    6:01Měl Fed zvýšit sazby a vrací se do éry Alana Greenspana?
    08.11.2026
    8:37Víkendář: Současný investiční boom nemusí nutně skončit propadem
    07.11.2026
    8:31Víkendář: Co vlastně položilo základ krize třicátých let a jaký může být vztah k dnešku
    06.11.2026
    22:05Pátek přinesl na Wall Street mírné uklidnění
    17:22Zlaté hrady z písku
    17:17Footshop a.s.: Vnitřní informace - Zveřejnění výsledků za 1.– 3. čtvrtletí 2026
    16:16Traders Talk: Výplach jako příležitost? Jak reagovat podle investičního horizontu
    15:21Růst zaměstnanosti v zámoří zrychlil, ale nechává finanční trhy v klidu

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    9:00CZ - CPI, y/y
    14:30USA - CPI, m/m