O měnových válkách se začalo intenzivněji mluvit asi před dvěma lety. Tehdy brazilský ministr financí Guido Mantega obviňoval Fed z toho, že jeho QE má z části fungovat i proto, že oslabí dolar. Podobné stížnosti zaznívaly i k dalším centrálním bankám vyspělých ekonomik. Domnívám se, že hovořit o měnových válkách není stále většinou namístě, namísto toho je lepší výraz „potyčky“. Oslabení měny totiž až na výjimky není hlavním cílem centrálních bank uvolňujících svou politiku, v principu jim ale nevadí. V minulém článku jsem se zaměřil na téma aktuální - naši účast v globálních měnových potyčkách, včetně toho, že nejde o žádný oběd zadarmo. Dnes se podívejme na globálnější obrázek.
Hlavní bojová linie současných měnových potyček jde mezi vyspělými a rozvíjejícími se ekonomikami. Ty první monetárně uvolňují a ty druhé se cítí poškozeny tím, že uvolňování tlačí na oslabování měn vyspělých ekonomik (tj. na posilování měn těch rozvíjejících se). Je to ale jeden z případů, kdy data - tedy to, čemu říkáme realita - vypráví trochu rozdílný příběh. Graf ukazuje vývoj indexu měn rozvíjejících se ekonomik EMCI:
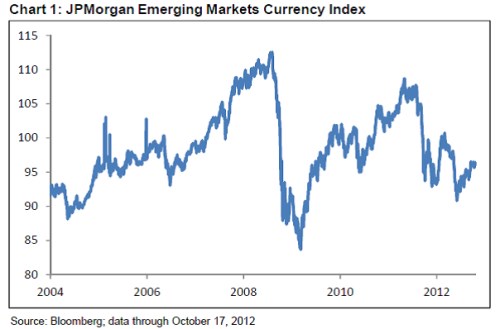
Index se do značné míry chová jako typické rizikové aktivum, které reaguje hlavně na globální přepínání mezi averzí a náklonností k riziku (a to se povětšinou kryje s dalším QE). Celkově tak vidíme, že EMCI soustavně posiluje až do roku 2008 (tehdy se ale o žádných válkách nemluvilo), pak nastává prudký krizový propad, monetární politikou Fedu značně stimulovaný návrat k riziku poté koresponduje s prudkým posilováním EMCI, na dříve zaznamenaná maxima se ale nedostal. Od roku 2011 navíc dochází k prudkému obratu - oslabení, které je jen v druhé polovině letošního roku mírně korigováno. Tento trend posledního cca roku zřejmě nebude dán tím, že by rozvíjející se země vytáhly zbraně těžšího kalibru, tempo akumulace devizových rezerv dokonce znatelně pokleslo. Spíše jde o odraz výrazného posunu v růstových očekáváních u těchto zemí: menší očekávaný růst = menší gravitační síla táhnoucí investory do těchto zemí.
Zřejmě druhou v pořadí důležitosti je linie Čína – USA. Odráží hlavní světové nerovnováhy, respektive dvě nerovnováhy vnitřní: velkou spotřebu v USA a malou v Číně. U USA pak na jedné straně vidíme, že monetární snahy o podporu růstu nevyhnutelně vedou minimálně ke konzervaci současného stavu (QE – efekt bohatství – podpora spotřeby). Na druhé straně se možná rozvíjí proces jejich opětovné industrializace (nové technologie, levný plyn, menší náklady práce ...). Čína se stále bolestivěji prokousává k nové rovnováze a v podstatě čelí stejnému dilematu jako USA – krátkodobá stimulace může krátkodobě pomoci, konzervuje ale jen současnost a způsobuje dlouhodobější problémy. V Číně je ale řeč o investicích a brzdění posilování kurzu renminbi (nákupem dolarových aktiv). I zde se ale v posledních měsících stalo něco nevídaného – tlaky na jeho posílení polevily, což zapadá do mustru naznačeného výše uvedeným grafem.
Následuje eurodolar. Ten je již delší dobu ovlivněn kombinací přesunů mezi averzí a náklonností k riziku a relativního uvolnění monetární politiky Fedu a ECB. Ani jedno z toho ale není záměrným nástrojem měnové války, tj. oslabení kurzu není prvotním cílem. V případě eurozóny je navíc vůbec otázkou, zda je pro ni z hlediska růstu slabší euro vůbec výhodou – zda se nezapne ekokurvítko snižující domácí spotřebu více, než pomůže slabší euro s exporty (viz předchozí článek). Taktické posuny v této neexistující měnové válce dobře demonstruje současná situace: Poté, co ECB rozjela poslední akci na záchranu periferie, se trhy uklidnily a domácí investoři mohou nakupovat vládní dluhopisy spolu s ECB (někde jsou k tomu prý přímo nuceni). To snižuje nutnost nákupů ze strany ECB a klesají tak odhady toho, jak velké bude výsledné uvolnění její politiky. V USA na druhou stranu odhady velikosti QE3 rostou, takže celkově se zvyšuje očekávaný poměr uvolnění v USA vs. Evropa. Čím silnější tyto úvahy, tím větší tlak na dolar. A i když se to celé z části tváří jako měnová válka, nejde o ni.
V „Jedna přehlížená, ale přitom významná měnová válka“ je pěkně popsán jeden z mála kandidátů na skutečnou měnovou válku – Švýcarsko. Krátce shrnuto: I tolik probírané čínské intervence jsou ve vztahu k HDP mnohem menší než ty švýcarské. V případě Švýcarska navíc dosahuje přebytek běžného účtu 12 % HDP, zatímco u Číny je to méně než 3 % HDP. Po propuknutí krize sice začali spekulanti považovat frank za bezpečné útočiště a vytlačili jeho kurz vysoko relativně k předkrizové době. Tehdy ale probíhal odliv kapitálu a ten je ve Švýcarsku stále považován za něco přirozeného, zatímco jeho současný příliv je „spekulací“.
K uvedenému výčtu bychom mohli přidat ještě UK, kde probíhaly snahy o podporu exportů (eliminaci vlivu fiskální konsolidace) oslabením libry pes kvantitativní uvolňování. Kurvítko se ovšem našlo ve formě vyšší inflace.
A zapomenout nesmíme na Japonsko, které je na první pohled v podobné situaci, jako například Švýcarsko: Poptávkou po bezpečí vyšroubovaný kurz, poškozující exporty. Jeho možnosti boje v měnovém konfliktu se ale liší. Poukázala na to nedávno SocGen, ve zkratce jde o následující: Kdyby Bank of Japan začala nakupovat vládní dluhopisy cizích zemí, tento krok by vedl k oslabení jenu. Japonská vláda se ale nyní těší nízkým výnosům dluhopisů a to díky tomu, že domácí investoři jsou ochotni držet jejich obrovský objem. Tato ochota pak odráží hluboce zakořeněnou víru v to, že růst výnosů zahraničních aktiv bude vždy vyvážen posílením jenu. Pokud by tento mechanismus přestal kvůli nákupům zahraničních dluhopisů fungovat, mohlo by to vyvolat odliv japonských úspor do zahraničí. Výsledkem by byla krize na trhu japonských vládních dluhopisů. Tedy další ukázka toho, jak si u každé ekonomické strategie najdou ekokurvítka svou cestu.
Pozn.: Jiří Soustružník je aktivní investor a témata, o nichž píše, mohou souviset s jeho investicemi. Jeho sloupky nejsou poskytovány jako investiční doporučení. Autor je externím spolupracovníkem Patrie, jeho názory se nemusí vždy shodovat s názorem společnosti.