Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Evropa lekce historie zapomněla a bolest ve Španělsku tak pokračuje

    Evropa lekce historie zapomněla a bolest ve Španělsku tak pokračuje

    17.07.2014 7:30
    Autor: Redakce, Patria.cz

    Po řecké krizi roku 2010 byly i další země včetně Španělska postiženy panikou na trhu s vládními dluhopisy. Výsledkem byla vlna prodejů a rychle rostoucí výnosy vládních dluhopisů periferie. Krize likvidity donutila španělskou vládu k intenzivnímu plánu rozpočtového utahování. Na fundamentální úrovni čelila Velká Británie podobným problémům – bankovní krize, hluboká recese, prudce rostoucí vládní dluh. Panika ji ale nepostihla, ke krizi likvidity nedošlo, sazby nerostly. Rozdíl mezi Španělskem a Velkou Británií spočíval v tom, že první země neměla podporu centrální banky, zatímco britská vláda se mohla v případě krize spoléhat na likviditu od Bank of England. Dva roky po začátku dluhové krize ECB ohlásila, že je připravena poskytovat podobnou podporu. Jak to ovlivnilo Španělsko? A jaké implikace to má pro makroekonomickou a rozpočtovou politiku v této zemi a ve Velké Británii?

    Dnes jsou výnosy španělských a britských vládních dluhopisů zhruba stejné. Tento vývoj je ještě více překvapující, vezmeme-li do úvahy míru vládního zadlužení. Ta byla v roce 2010 ve Španělsku mnohem níž než ve Velké Británii, pak ale rostla rychleji a nyní se poměr dluhu k HDP ve Španělsku nachází asi o 10 procentních bodů výše. Navíc zde na rozdíl od Velké Británie pokračuje rostoucí trend. K poklesu výnosů vládních dluhopisů na podobnou úroveň tedy došlo i přes takto negativní vývoj. Příčinou je právě chování ECB, které eliminovalo faktor strachu.

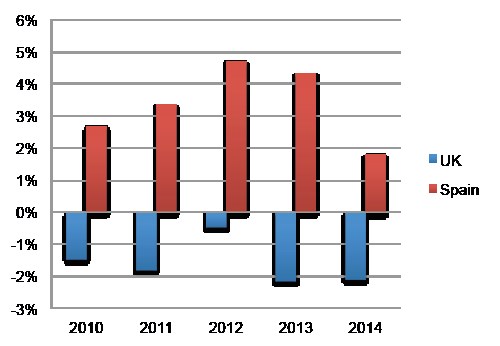
    Udržitelnost dluhu závisí na rozdílu mezi sazbami a růstem (r – g). Následující graf shrnuje vývoj v posledních letech. Zatímco ve Velké Británii je rozdíl soustavně záporný, ve Španělsku dosahuje vysokých kladných čísel.
    posledeni

    Uvedená čísla implikují, že Španělsko by pro stabilizaci dluhu muselo v roce 2014 dosáhnout primárního rozpočtového přebytku 1,83 % HDP, Velké Británii stačí -1,99 %. Ani jedné zemi se dosažení tohoto cíle nedaří, Velká Británie je mu ale blíž. Pokud by ho chtělo dosáhnout i Španělsko, muselo by utáhnout rozpočet o další 4,6 % HDP. Tato země se přitom o stabilizaci pokoušela mnohem více než Velká Británie.

    Překážkou jsou ale dva faktory: Sazby sice klesají, růst ovšem zůstává ve Španělsku mnohem níž než ve Velké Británii. Příčinou jsou deflační tlaky v eurozóně, které samy o sobě představují důsledek fiskálního utahování a absence oslabení měnového kurzu. Ve Španělsku je tak rozdíl mezi sazbami a růstem stále pozitivní a dluh roste. A to ho nutí k dalšímu fiskálnímu utahování, které mu však nepomáhá, protože ještě více snižuje růst. Historie jasně ukazuje, že boj s dluhem za pomoci vyvolané deflace není dobrý nápad. Tato lekce historie byla ale v Evropě úplně zapomenuta.

    Uvedené je výtahem z „Revisiting the pain in Spain“, autorem je Paul De Grauwe.


    Zdroj: VOX


    Čtěte více:

    Evropa už nehledí do propasti a to je nebezpečné
    19.06.2014 18:10
    Investoři z celého světa znovu objevili trhy v eurozóně. Rizikové prém...
    Ve Francii a v Itálii musí náklady práce klesnout až o 20 %
    06.07.2014 8:00
    Pokud chce francouzská a italská vláda obnovit konkurenceschopnost prů...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    18.11.2026
    10:40BofA: Nejrychlejší odliv z techu za 20 let. Dno může být ještě níž  
    9:02Rozbřesk: Zpáteční jízdenka do vesmíru zlevňuje. A s ní i výkon pro AI?
    8:56Předobjednávky GTA VI dosáhly bezprecedentní úrovně, hlásí Take-Two Interactive
    8:26Anthropic cílí na vysokou IPO cenu, Huang bude v prosinci v Kongresu. Evropa otevře smíšeně  
    17.11.2026
    22:44Nvidia překonala odhady. Tržby i zisk vzrostly více než dvojnásobně
    22:00Wall Street pokračovala v propadu vpředvečer výsledků Nvidie  
    17:02Jedna dávno zapomenutá analýza od JPMorgan, která může být dnes hodně relevantní…
    15:14Goldman Sachs: Brent může do konce příštího roku klesnout pod 80 dolarů  
    14:45Evropská komise: Ekonomika je odolnější, inflace vytrvalejší
    13:07FX Strategie: Korunu brzdí silný dolar, euro pod tlakem Fedu a francouzského ratingu  
    10:22Akcie Deutsche Bank padají o šest procent. Únik dokumentů oživil kauzy kolem Epsteina i Trumpa
    9:07Buffett daroval na charitu dalších 5,5 miliardy dolarů. Většinu svého jmění chce postupně rozdat
    8:54Technologie pod tlakem, Nvidia před výsledky. Trhy čekají na další směr AI sektoru  
    7:15Preview Nvidie: Dočasnou šéfku čeká řada nelehkých otázek
    16.11.2026
    22:04Výprodej na Wall Street pokračuje  
    17:13PODCAST Týdenní výhled: V hlavní roli Nvidia, Anthropic i financování technologického boomu
    16:16Raiffeisenbank a.s.: Výplata úrokového výnosu dluhopisu XS2406886973
    16:05Jak moc se bude další vývoj rýmovat s praskáním technologické bubliny?
    15:17Morgan Stanley: Maximálně navyšte podíl akcií. AI cyklus zdaleka nekončí  
    12:27Tento týden bude patřit Nvidii a Anthropicu a technologie jsou z toho dost nervózní  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    11:00EMU - CPI, y/y
    14:30USA - Počet nově zahájených staveb
    20:00USA - Zápis z jednání FOMC