O bývalém šéfovi Fedu se nyní hodně hovoří a zejména v souvislosti s jeho prací pro Citadel (viz „Když si chce centrální bankéř trochu přivydělat“). Ben Bernanke svým kariérním krokem opět rozvířil obecnou diskusi o „průtoku“ lidí mezi soukromými společnostmi a významnými státními institucemi. Diskuse se ale nikam nedobere, i zde jde o oblast, kde se můžeme uregulovat k smrti, jediným řešením je ale osobní integrita lidí, kteří na relevantních pozicích pracují. I proto považuji za mnohem zajímavější druhé téma, do kterého pan Bernanke nedávno napustil novou energii – stimulace, „uměle“ nízké sazby, apod. (zde viz „Ben Bernanke: Proč jsou úrokové míry tak nízko?“).
Pan Bernanke si na svém blogu ohledně Fedu a sazeb možná trochu protiřečí s dřívějšími prohlášeními ohledně toho, zda Fed může, nebo nemůže významně ovlivnit dlouhodobé sazby. To ale není cílem mé dnešní poznámky. Bývalý šéf Fedu totiž hlavně tvrdí, že sazby nejsou, na v médiích a různých komentářích už roky zmiňované, „umělé“ úrovni. Důvodem je, že Fed se je snaží nastavit tak, aby odpovídaly tzv. sazbám přirozeným. Jejich úroveň neznáme, takže musíme používat odhady. Tyto odhady nemusí být úplně přesné, ale Fed v principu drží sazby tam, kde by měly „přirozeně“ být.
Uvedená argumentace je pravdivá, ale zároveň se trochu točí v kruhu. Stále se totiž nabízí klíčová otázka, která podle mne v textu není dost dobře zodpovězena: Proč Fed prostě nenechá trh, aby se k „přirozeným“ sazbám dopracoval sám? Či jinak řečeno: Proč musí Fed trhu pomáhat, aby se sazby dostaly na „přirozenou“ úroveň? Pokud se pokusíme na tyto otázky odpovědět, zabrousíme už do oblasti, kterou různé ekonomické školy mohou chápat rozdílně, ale stále jde o relativně jednoduchou (ale opomíjenou) věc. Moje interpretace je následující:
Na té nejjednodušší úrovni je tržní sazba určena prostě tím, jak moc je (zamýšlených) úspor a (zamýšlených) investic. Převažují-li ty první, sazba klesá, až se trh vyčistí a naopak. Pokud třeba lidé propadnou pesimismu, chtějí více spořit a tlačí své úspory na trh. Firmy ale tyto vyšší úspory použijí na investice pouze tehdy, pokud klesne cena úspor – tedy sazba. Už zde ale narážíme na to, že pesimismus se pravděpodobně dotkne i ochoty investovat a trh se bude čistit dost problematicky. Ale to nyní nechme stranou a nechme „fungovat“ jen základní mechanismus, kde by neměl být problém s dosažením „přirozené“ sazby. Ta tedy čistí trh s úsporami a následně zajišťuje dostatečnou poptávku a tudíž i zaměstnanost v celé ekonomice. Zde by Fed svým aktivismem napáchal více škody než užitku.
Jedním z hlavních problémů při onom tržním hledání „tržních“ sazeb je ale to, že trh funguje přes peníze. Nejlépe to uvidíme na pokračování onoho příkladu s recesí: Vyšší skepse a nejistota nás (domácnosti i firmy a finanční instituce) vede k potřebě držet rezervy, „nepouštět se do velkých akcí“. Naše snaha snížit příjmy a zvýšit úspory se tak může změnit v pouhou potřebu držet hotovost. V primitivní ekonomice bychom mohli říci, že lidé v extrémnějších případech nechtějí více spořit (půjčit jiným a tím sazby tlačit dolů a čistit trhy), ale chtějí držet více peněz doma - „pod polštářem“. Jenže takové chování má přesně opačný důsledek – sazby porostou, protože na trhu není dost likvidity a propast mezi investicemi a úsporami se bude prohlubovat (a celá ekonomika bude ještě více trpět).
Ekonomové v souvislosti s popsaným příkladem hovoří o tom, že vzrostla poptávka po penězích – ne poptávka po bohatství, ale po tom, že chceme větší část našeho bohatství držet v hotovosti. Tedy v likvidních a bezpečných aktivech. Pokud by Fed na tuto změnu nereagoval, sazby by rostly a celá věc by se jen zhoršovala. Někdo možná může tento jev považovat za symptom očistné kreativní destrukce, ale ve skutečnosti jde o naprosto zbytečnou destruktivní destrukci. Té se Fed, respektive většina centrálních bank snaží zabránit tím, že odhaduje přirozené sazby – sazby, které by panovaly bez působení onoho „peněžního“ faktoru, a na ně se zastřeluje.
Celé to má hodně nuancí, ale mělo by být jasné, proč musí Fed pomáhat trhu v tom, aby našel „správné“ sazby. V dokonalé ekonomice s flexibilními cenami by tak činit nemusel – ceny by klesly a (reálná) peněžní nabídka a poptávka by onen peněžní faktor pořešily. V praxi se ale z takového čekání na Godota, které je ale nejednou doporučováno, stává ona destruktivní destrukce.
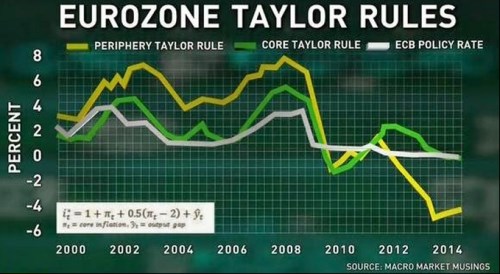
To, jak složité je optimální nastavení sazeb v praxi, je pak dobré demonstrovat ne v USA, ale u našich sousedů v eurozóně. Následující graf ukazuje, jak tam měly sazby vypadat podle Taylorova pravidla na periferii a v jádru a kde se nacházely v reálu. Oba cíle jsou většinou dost daleko od sebe a skutečné sazby pak znatelně nadržují jádru. Jeden z důvodů, proč by bylo dobré být velmi opatrný při všech černobílých soudech o rozhazovačné periferii a dobře spravovaném Německu. Ale to už je z jiného soudku.