Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Monetární tortura nekončí

    Monetární tortura nekončí

    27.07.2015 17:45

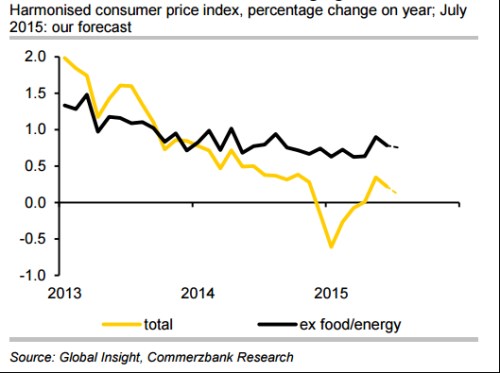
    V pátek se dozvíme, jak se v eurozóně vyvíjí inflace a to celková, i v její jádrové formě (předběžné odhady). Z grafu je patrné, že jádrová inflace, které je co se týče trendů klíčová, je od roku 2014 relativně stabilní. Radost by nám to ale přinášet nemělo, protože se drží zhruba na polovině toho, kde by měla být (pokud předpokládáme, že inflační cíl na 2 % je pro ekonomiku jakýmsi optimem). Celková inflace odrážející i ceny potravin a energií pak trendově klesá a očekává se, že poslední data to jen potvrdí.
    tortura 1.png

    Bohužel se tedy zdá, že deflačního džina se do láhve zahnat ještě nepodařilo. Historie i teorie přitom nabízí poměrně přesvědčivé argumenty, proč by snaha o jeho zašpuntování měla být poměrně úporná. Za hlavní jsou považovány dva důvody: Za prvé je tu možná negativní spirála klesajících cen vedoucích k pozdržování spotřeby a následně ještě rychleji klesajících cen. Jak realistická je tato hrozba?

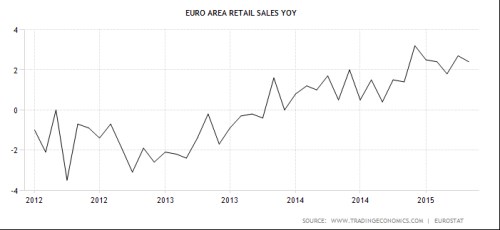
    Protože v eurozóně máme za sebou už relativně dlouhé období dezinflace, můžeme se podívat, jak se vyvíjí maloobchodní tržby. Druhý graf ukazuje, že tempo jejich růstu se v eurozoně začalo zvedat už v roce 2013. Dezinflace jde tedy ruku v ruce se sílícími (!) nákupy spotřebitelů, což by mohlo nahlodávat logiku popsané spirály (či jí dokonce obracet). Protiargumentem může být, že dezinflace není deflace (ceny stále rostou, jen ne tolik). A konec roku 2014 a počátek roku 2015, kdy skutečně přišla deflace, už koresponduje s obratem v růstu maloobchodních tržeb. Nějaké silné závěry bych z takového vývoje nevyvozoval. Mimo ten, že zde je určitě namístě rozlišovat mezi špatnou (poptávkou taženou) deflací a dobrou deflací (taženou nabídkovou stranou ekonomiky). Problém je jen v tom, že pokud se rozjede ta první, ta druhá může hodně ztratit na svém lesku.

    tortura 2.png

    Zatímco vztah „deflační hrozba – spotřeba“ může na teoretické i praktické úrovni vyznívat nejednoznačně, u dluhové zátěže pochyb není: Pokud ekonomika míří k deflaci, roste dluhová zátěž daná existujícími dluhy. Jejich služba totiž byla nastavena s ohledem na určitý růst cen (nominálních zisků a příjmů) a pokud jej není dosaženo (byť jen kvůli nižší než předpokládané inflaci), zátěž dlužníků roste. Zde nejde o teorii, jde v podstatě o matematický zákon. Pokud by byla eurozóna ekonomikou s nízkým (vnitřním) dluhem, nebyl by tento faktor významný. Realita ale vypadá jinak.

    Dlouho se hovořilo o tom, že dluhy budou v Evropě nakonec smazány vysokou inflací. Vývoj je ale zatím přesně opačný – reálná dluhová zátěž roste kvůli tomu, že inflace nedosahuje ani toho, co můžeme považovat za běžně přijatelné normy. Dá se s touto formou ekonomické, či přesněji řečeno monetární sebetortury něco dělat? Teoreticky ano, v současné praxi těžko.


    Čtěte více:

    Čínský trh, FOMC, inflace v EMU, firemní výsledky ve světě i v ČR ... týdenní výhled
    27.07.2015 13:24
    Úvod týdne se odehrává v režii obnoveného propadu čínského akciového t...
    Komoditní měny s napětím očekávají vyjádření Fedu
    27.07.2015 14:23
    Trhy tento týden jako již tradičně upírají zrak na zasedání amerického...
    Americké objednávky dlouhodobé spotřeby – solidní data kazí květnová revize
    27.07.2015 14:43
    Objednávky zboží dlouhodobé spotřeby v zámoří v červnu obnovily růst p...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    14.10.2026
    17:17Kde bude americký trh za rok touto dobou?
    15:58ASML: Problémem rozhodně není poptávka, ale kolik strojů dokáže firma dodat  
    15:10Inflace v zámoří zrychluje, táhne vzhůru výnosy dluhopisů i dolar
    14:22Morgan Stanley se opřela o silné obchodování s akciemi
    13:45Výsledky Bank of America pod tlakem. Slabý trading přebil solidní výkon tradičního bankovnictví
    13:38Ziskovost evropských rafinerií klesla, hrozí omezování produkce
    13:29BlackRock dodal silná čísla, ve třetím čtvrtletí přidal přes 200 miliard dolarů nového kapitálu
    13:16PAQ Research: Vyšší důchod za práci navíc? Státu by se více vyplatilo zvýšit čisté příjmy pracujících seniorů
    12:35Technologická euforie pokračuje. Expozice fondů vůči tomuto sektoru je nejvyšší za šest let  
    11:59Trumpova dohoda o dodávkách ruské nafty výrazněji nezmírní napětí na trhu
    11:17Pokles zájmu o tenisky se projevuje už i na akciových trzích
    11:00Klíčové sázky AI hedgeového fondu Leopolda Aschenbrennera opět prudce klesají
    10:53Lehce pozitivní náladu podporuje ASML, odpoledne si o slovo řekne inflace  
    9:29Bank of America zaplatí přes 1,2 miliardy dolarů za porušení pravidel proti praní špinavých peněz
    9:24ASML nestíhá AI boom. Výrobce klíčových strojů zvedl výhled, ale varuje před nedostatkem kapacit
    8:45AI znovu pod tlakem. Trhy sledují inflaci i výsledky ASML  
    8:44Rozbřesk: Jádrová inflace nejvýše od roku 2023, je to problém?
    6:04Změna investičního režimu na evropských akciích
    13.10.2026
    22:03Wall Street hledá další impuls: Výsledky firem prověřují optimismus kolem AI  
    16:54Apple představil produkty pro chytrou domácnost

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    Blackrock Inc (09/26 Q3, Bef-mkt)
    3:30Čína - CPI, y/y
    7:00ASML Holding NV (09/26 Q3)
    10:00CZ - Běžný účet, mld. Kč
    12:45Bank of America Corp (09/26 Q3)
    13:30Morgan Stanley (09/26 Q3)
    13:30State Street Corp (09/26 Q3)
    14:30USA - CPI, y/y