Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Jsou vládní dluhopisy stále bezrizikové?

    Jsou vládní dluhopisy stále bezrizikové?

    25.09.2015 13:00
    Autor: Redakce, Patria.cz

    Pro fungování finančních trhů i celé ekonomiky je klíčové, aby existovaly bezrizikové dluhopisy. Například během našeho života dochází k postupnému růstu váhy těchto aktiv v našich investičních portfoliích. Obyčejně se za bezrizikové obligace považují dluhopisy vládní. Míra zadlužení veřejného sektoru je ale v současné době velmi vysoko. Naopak finančně zdravé soukromé společnosti své dluhy snížily a jejich ziskovost se zlepšuje. Proč tedy trhy považují za bezriziková aktiva i nadále vládní dluhopisy?

    Pro vysvětlení se obvykle používají dva hlavní argumenty. První z nich tvrdí, že vlády jsou vždy schopny zvýšit daňové příjmy. Daňová zátěž už se ale v řadě zemí nachází velmi vysoko, což je patrné z následujícího obrázku (vývoj daňové zátěže relativně k nominálnímu produktu). Nejnižší úroveň této zátěže najdeme v Irsku, Španělsku, Velké Británii a Řecku. Velmi vysoko je v zemích jako Francie, Belgie či Finsko:
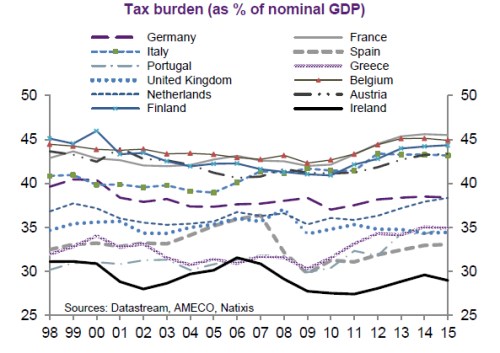
    tax

    Mezi vyspělými zeměmi navíc panuje ostrá konkurence ohledně míry zdanění. Je například dobře známo, že strategii zaměřenou na nízké zdanění hodlá sledovat Velká Británie. Je proto těžké výrazně zvyšovat daňovou zátěž v situaci, kdy už leží vysoko a hrozí konkurence ze strany jiných zemí.

    Druhým argumentem hovořícím pro bezrizikovost vládních dluhopisů je schopnost centrálních bank monetizovat vládní dluhy. Podle tohoto tvrzení může centrální banka v případě vládní insolvence nakupovat vládní dluhopisy a tím vyrovnat poptávku a nabídku na trhu. Předpokládá se, že v takové situaci by centrální banka dluhopisy zničila. V praxi bývá vývoj takový, že centrální banka vyplácí své zisky vládě, což znamená, že jí v podstatě vrací úrokové příjmy, které od ní získá, a jde o to samé, jako kdyby dluhopisy zrušila.

    Ve Spojených státech, Velké Británii a Japonsku centrální banky vládní dluhopisy nakupují a v tomto smyslu tak došlo ke zlepšení fiskální solvence. Primárním cílem kvantitativního uvolňování bylo ale zvýšit peněžní nabídku a ne zlepšit fiskální solvenci. V eurozóně naopak můžeme hovořit o tom, že cílem bylo skutečně zlepšení fiskální situace na její periferii a snížení rizikových spreadů.

    Jak bylo uvedeno, míra zadlužení veřejného sektoru roste, finanční trhy ale stále považují vládní dluhopisy za bezriziková aktiva. V zemích, kde se míra zdanění nachází vysoko, je tento postoj (a neochota považovat za bezrizikové i korporátní dluhopisy) ospravedlněn pouze tím, že centrální banky mohou státní dluh monetizovat.

    Zdroj: Natixis


    Čtěte více:

    Nike v 1Q16 předvedl zisk +23 % yoy; akcie v after-hours +8,37 %
    25.09.2015 10:18
    Nike, jeden z předních výrobců sportovního oblečení a vybavení, včera ...
    Project Syndicate: Neměli bychom se bát
    25.09.2015 11:00
    Evropa čelí historickému momentu. Na konci tohoto roku překročí počet ...
    Dolar znovu ožívá, zato na jen doléhá poptávka po riziku i spekulace o BoJ
    25.09.2015 10:34
    Japonská inflace v září udržela tempo mírně nad nulou, jádrová se pod...
    Francie kvůli skandálu Volkswagenu prověří auta v zemi
    25.09.2015 11:40
    Od příštího týdne se ve Francii začnou na pozadí skandálu Volkswagenu ...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    25.10.2026
    8:39Víkendář: AI krize? Klíčová bývá v podobných případech monetární politika
    24.10.2026
    8:35Víkendář: Podobnost s rokem 1873, kdy praskla železniční bublina?
    23.10.2026
    17:27Táhnou trhy ekonomiku do recese?
    16:22Pomáhá ve skutečnosti šíření obav z AI těm, kteří jsou v popředí jejího rozvoje?
    14:43Traders Talk: Moneta bez mimořádné dividendy, technologické akcie pod tlakem. Kam se nyní dívat
    12:23Čína je pro nás minulostí, přiznal šéf Volva. Akcie automobilky se po výsledcích zřítily o 29 procent dolů
    11:38Nervozita kolem AI a hrozící ropa. Americké akcie vyčkávají, zatímco Evropa klesá  
    11:02Perly týdne: Anthropic skončí jako velice spekulativní akcie, trhy začaly regulovat AI
    9:54Na stáří si skrze DIP spoří už téměř 300 tisíc lidí
    9:40Akcie DOORNITE se začínají obchodovat na trhu Start. Otevírají nad upisovací cenou
    9:10Litner: Moneta výrazně překonala očekávání. Zklamáním je pouze chybějící mimořádná dividenda  
    8:54Rozbřesk: Služby zdražily víc, než na co si česká ekonomika vydělala
    8:51Trhy pod tlakem AI i drahé ropy. Moneta překvapila silnými výsledky, ale i absencí mimořádné dividendy  
    8:20Moneta zvýšila výhled zisku. Navyšuje odhad na letošní rok, drží dividendovou politiku
    7:55MONETA Money Bank, a.s.: Čistý zisk za tři čtvrtletí 2026 vzrostl na 5,5 mld. Kč
    6:01Umělá inteligence jako hrozba lidstvu?
    22.10.2026
    22:01Akcie prudce oslabily, technologický sektor zasáhl výprodej a trh přešel do režimu „risk off“  
    17:28AI přestane být poptávkovým tahounem zisků. Na vyšší růst celkové produktivity se zatím čeká
    16:30Nervozita kolem AI? Apple se stává bezpečným přístavem technologického sektoru  
    15:03Rostoucí zásoby a výprodej AI akcií srážejí ceny mědi

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data