Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Čekání na velkou akciovou rotaci je čekáním na Godota

    Čekání na velkou akciovou rotaci je čekáním na Godota

    03.02.2017 21:38

    Na trzích se opět hovoří o „velké rotaci“ – přesunu investorů od dluhopisů k akciím. Toto téma tu je ale v podstatě od chvíle, kdy se začalo hovořit o tom, že sazby a výnosy vládních dluhopisů by mohly opět začít růst. Logika velké rotace je jednoduchá, ale tato jednoduchost hodně mate. Je sice pravda, že rostoucí sazby a následně klesající ceny dluhopisů mohou „nahánět“ investory od obligací k akciím. Jenže akciový trh ve vyspělých zemích je ani zdaleka nevítá s otevřenou náručí, ale naopak s velmi vysokými valuacemi.

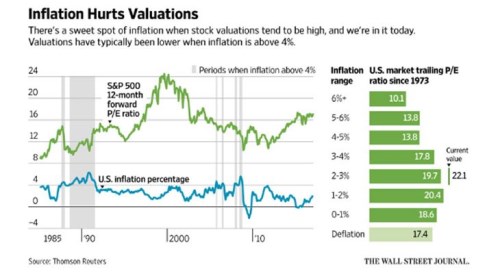
    Společným jmenovatelem velkorotačních úvah je inflace – právě její (očekávaný) růst by měl vést k vyšším výnosům dluhopisů, jejich cenovému poklesu a přesunu investorů k akciím. Řada studií ovšem ukazuje, že růst inflace není pro akcie zrovna nejlepším jevem (navzdory některým tvrzením, že akcie jsou dobrým zajištěním proti vyšší inflaci). Potvrzuje to i následující obrázek z WSJ:
    js

    V prvním grafu je vývoj inflace a PE amerického trhu a v podstatě nám ukazuje, že rostoucí inflace není pro akcie většinou žádnou výhrou. Druhá část obrázku ukazuje PE typické pro různá inflační období. Podle něj akciím nejvíce svědčí inflace mezi 2 – 3 %, posunem k jejím vyšším hodnotám valuace znatelně klesají (a přibližování se deflaci akciím samozřejmě také moc nesvědčí). Současné (trailing) PE je pak už znatelně nad PE typickým pro ono inflační rozmezí 2 – 3 %.

    Z uvedeného tedy plyne, že dluhopisoví investoři mohou mít snahu se někam vrtnout, ale ono nebude kam. Pokud by přece jen masivně rotovali k akciím, podle mne to bude dost zoufalý krok, který jen zaseje sémě budoucích problémů a akciových korekcí. Možná, že to opět nakonec odnesou komodity, ale proti tomu stojí vývoj v Číně. Podobné to je s EM akciemi, na něž doléhá i nevraživost nové americké vlády. Nejpravděpodobnější je podle mne to, že investoři zůstanou tam, kde byli – tedy u obligací. Jinak řečeno, žádná velká rotace se konat nebude a ani žádný masivní růst výnosů obligací (pokles jejich cen).

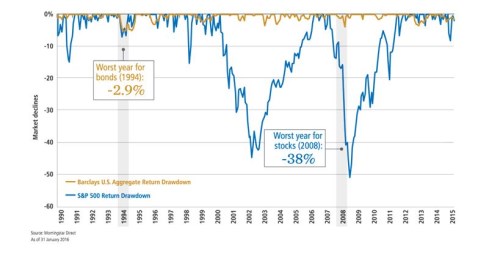
    Argumentem proti rotaci je vlastně i následující obrázek od Pimca, který mne zaujal a o který se tudíž chci podělit. Ukazuje historický vývoj maximálních ztrát akciového a dluhopisového trhu. Z tohoto pohledu jsou investice do dluhopisů ve srovnání s akciemi rizikovým piknikem. Ovšem kolegové z Pimca zapomněli dodat, že graf popisuje období dlouhodobého poklesu výnosů dluhopisů (tj. trendového posilování cen). Jinak řečeno, na dlouhodobém dluhopisovém býčím trhu, kterého jsme byli svědky, to s přechodnými ztrátami není ze samotné podstaty tak zlé. Nyní ale vstupujeme do nového období – stagnace výnosů či jejich růstu.
    js_2 


    Čtěte více:

    Zásoba levné pracovní síly se tenčí, a to k dobru všech
    27.01.2017 20:11
    Řada z nás prožila nezanedbatelnou část života v předlistopadové dikta...
    Co ukazuje nezvyklá tenze mezi globálními cyklickými a americkými akciemi?
    30.01.2017 19:11
    Od amerického volebního dne D, či spíše dne T, si americké akcie vedou...
    Jak investovat do křupavých kuřecích křídel
    31.01.2017 16:13
    Vedle Yum! Brands a McDonald's je podle investora Steva Symingtona ne...
    Trochu zapomenutá zajímavá akcie v trochu zapomenutém odvětví
    01.02.2017 18:48
    Banka Berenberg před několika dny snížila rating akciím Deere. Příčin...
    Deset důvodů pro nákup Alphabetu a jak to tam skutečně funguje
    02.02.2017 18:58
    Investor Brian Stoffel se na stránkách Fool.com pustil do zajímavého c...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    07.11.2026
    8:31Víkendář: Co vlastně položilo základ krize třicátých let a jaký může být vztah k dnešku
    06.11.2026
    22:05Pátek přinesl na Wall Street mírné uklidnění
    17:22Zlaté hrady z písku
    17:17Footshop a.s.: Vnitřní informace - Zveřejnění výsledků za 1.– 3. čtvrtletí 2026
    16:16Traders Talk: Výplach jako příležitost? Jak reagovat podle investičního horizontu
    15:21Růst zaměstnanosti v zámoří zrychlil, ale nechává finanční trhy v klidu
    15:06Gundlach: Opět klesá důvěra v ratingy jako před rokem 2008. Fed by měl jednat, ne stále vyčkávat
    13:27AI výprodej nabral na síle. Investoři hledají bezpečí v dluhopisech  
    12:01Perly týdne: Modrá vlna pozitivní pro akcie, nebo brzda umělé inteligenci?
    11:17Akciový výplach se převalil přes Asii do Evropy, zatímco Amerika se snaží zvedat  
    10:21Vedení Airbnb hlásí návrat k růstovému režimu. Tržby rostly nejrychleji za tři roky
    9:56Český zahraniční obchod se vrátil do přebytku. Brzdou zůstávají drahé energie
    9:50Český průmysl zrychlil nejvíce za čtyři roky. Táhnou ho auta, energetika i zahraniční zakázky
    9:40CSG získala přístup k armádním zakázkám za 4,2 miliardy dolarů. Bude soutěžit o modernizaci amerických muničních továren
    9:07Rozbřesk: Koruna pod tlakem nepřesvědčivé ČNB a akciového výplachu
    8:59Komerční banka, a.s.: Oznámení Komerční banky, a.s. o minimální výši ukazatele kapitálového poměru od 1. ledna 2027
    8:47Výprodej čipů pokračuje, rudou štafetu přebírá Asie. Futures na Nasdaq ale už v zeleném  
    6:02Eisman: Na AI probíhá od léta znatelná změna a to se odráží v ziskovosti Anthropicu
    05.11.2026
    22:00Extrémní propad akcií spojený s AI  
    17:41Jediný světlý bod ve světové ekonomice…

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data