Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Spojené státy bankéřem celého světa

    Spojené státy bankéřem celého světa

    30.08.2019 17:54

    Jedním z mých oblíbených ekonomů je David Beckworth. Cením si jeho schopnosti dívat se na ekonomické jevy neobvyklým, ale zároveň o data, a ne pouhé domněnky, opřeným způsobem. Nyní toto své umění aplikuje na roli, kterou hrají Spojené státy ve světové ekonomice, přesněji řečeno v jejím finančním systému. Podívejme se na jeho úvahu o tom, že Spojené státy jsou bankéřem světa, spolu.

    Na začátku bych podotknul, že u Spojených států a jejich vztahu ke světové ekonomie se většinou hovoří o globální dominanci dolaru. Popřípadě o tom, že Američané jsou považování „spotřebitele poslední instance“. V praxi to znamená, že do své spotřeby recyklují nadbytečné úspory zbytku světa a pomáhají tak udržet globální poptávku na úrovních využívající potenciál ekonomiky. To samozřejmě znamená, že se Spojené státy zadlužují – na dovozy z jiných zemí si musí od jiných zemí půjčovat.

    Z tohoto pohledu se může zdát hodně překvapivé tvrzení, že USA fungují jako bankéři celého světa, protože to by spíše implikovalo opačný tok kapitálu – půjčky celému světu. V logice půjček světu by bankéři světa byli spíše Němci, Holanďané, Japonci a další přebytkové země. O čem tedy pan Beckworth hovoří?

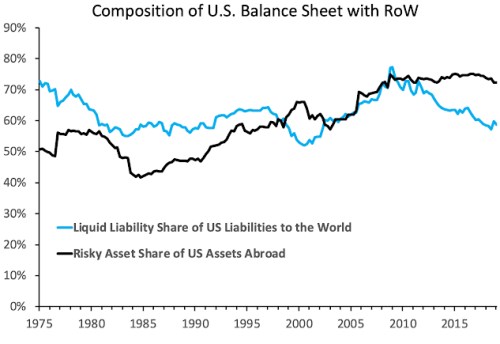
    Ekonom poukazuje na to, že pomyslná rozvaha Spojených států připomíná rozvahu banky, která vydává likvidní bezpečná aktiva (obligace) a v aktivech naopak hromadí rizikovější a dlouhodobější investice. Tedy model typu „půjčím si krátkodobě za 5 % a investuji dlouhodobě s výnosem 10 %“. Pokud si to takhle jednoduše řekneme, hned se nám vybaví jedna podstatná námitka, které se ale budu věnovat později. Nejdříve se podívejme na následující graf, který ukazuje podíl likvidních cenných papírů v závazcích USA a podíl rizikových investic v jejich aktivech (rozvaha ve vztahu ke zbytku světa):
    0

    Pan Beckworth podotýká, že o tomto jevu psal již v roce 1965 Charles Kindleberger. Již tehdy hovořil o tom, že Spojené státy akumulují dlouhodobější rizikovější aktiva a financují je krátkodobějšími likvidními aktivy prodávanými zbytku světa. Já pak navrhuji, abychom při hodnocení této situace byli velmi opatrní. Vycházet bychom měli z toho, že vše probíhá tak, jak bylo popsáno, protože to všem zúčastněným navzdory mnohým proklamacím zatím vyhovuje. To znamená, že svět chce Američanům prodávat svá riziková aktiva a kupovat od nich aktiva bezpečná. A u Američanů je tomu naopak.

    Ekonom poukazuje na to, že tento systém s sebou mimo jiné nese i tendenci dolaru k přílišnému posilování, protože jeho hybnou silou je zejména neukojitelná poptávka světa po bezpečných aktivech (tj. tendence světa jako celku generovat nadbytečné úspory). Nicméně tu je ona podstatná námitka, o které jsem hovořil v úvodu a které se ekonom bohužel nevěnuje (jeho názor by mě hodně zajímal): Pokud má soukromý subjekt rozvahu, v jejíž aktivech dominují rizikové investice, dost těžko je může financovat málo rizikovými závazky. Například venture fond tak nebude financován obligacemi s ratingem AAA. Jak je toto kouzlo možné u USA?

    Vysvětlení spočívá zejména v tom, co můžeme v dikci uvedeného nazvat mimorozvahová aktiva. Těmi tu je daňová síla amerického hospodářství a schopnost vlády získat z ní potřebné zdroje. Ani ta ale není neomezená a můžeme tak uvažovat o tom, že ona globální recyklace rizikových aktiv na bezrizikové se jednou musí zastavit, či dokonce otočit. Nyní je těžké si představit, jak by k tomu došlo stejně, jako je těžké si představit, že Spojené státy začnou dosahovat obchodních přebytků a budou zbytku světa půjčovat na jeho spotřebu. Doufejme, že toto velké překlopení bude evolucí, ne revolucí, či krizí.


    Čtěte více:

    MMF: Americký dolar je teď nadhodnocen o šest až 12 procent
    18.07.2019 8:11
    Americký dolar je podle krátkodobých ekonomických základů nadhodnocen...
    Víkendář: Čína se musí pomalu, ale jistě zbavit dolaru
    10.08.2019 12:08
    Dokud bude dolar dominantní světovou měnou, nemá smysl, aby se Čína s...
    Mohou se Amerika a Čína vyhnout měnové válce?
    11.08.2019 15:36
    Čínská měna renminbi neboli jüan počátkem tohoto týdne lehce oslabila...
    Carney: Dominance dolaru je problém. Nahradit ho může něco jako virtuální libra
    26.08.2019 16:01
    Tvůrci měnové politiky strávili pátek a sobotu debatami, jak by mohli ...

    Váš názor
    • Prostší
      02.09.2019 9:58

      Podle mě je vysvětlení prostší. je to časová prodleva. My, ekonomové klasické školy, máme sklon podcěňovat měkké faktory, jako je čas, organizační struktura, neschopnost homo oeconomica artikulovat a projevit své zájmy atd. Mezi faktickým znehodnocení aktiv a akceptováním této skutečnosti trhem je časová prodleva. Klíčovou otázkou, jak (byla, je bude) tato prodleva dlouhá. Zdá se, že jsme na jejím konci. A nepomůže ani potají prodat všechno zlato z Fort Knox.
      Pracovitý Prosecký
    Aktuální komentáře
    15.09.2026
    18:15Zisky, jaké svět neviděl
    16:26PODCAST GEVORKYAN: Silný růst, nové příležitosti a cíl pozitivního cash flow otevírají cestu k vyšší návratnosti
    14:02Evropský IPO trh potřebuje silný podzim na překonání loňského objemu. Spoléhá se hlavně na Londýn
    12:33Akcie Maersku letos navzdory skeptickým analytikům výrazně posilují
    11:30Dluhopisy zůstávají zdrojem nervozity, výnosy míří dál nahoru  
    10:30CSG: Negativní sentiment zastírá růstový potenciál  
    9:38Rozbřesk: Energetický šok je zpět: těžká zkouška pro trhy i ekonomiku
    9:02GEVORKYAN v prvním pololetí zvýšil tržby o 18 procent. Pokračuje integrace italské akvizice a expanze v Polsku
    8:57J&T ARCH INVESTMENTS: Pozvánka na konferenci pro investory
    8:42GEVORKYAN roste o desítky procent, americké dluhopisy dál padají a trhy sledují ropu i AI  
    6:11Wall Street zůstává optimistická. Silná ekonomika pomůže akciím ustát i vyšší sazby Fedu  
    14.09.2026
    22:04Wall Street pod tlakem: Technologie padají, ropa zdražuje a investoři vyhlížejí Fed  
    17:37Zmizelá hladina podpory amerického trhu a jedno opomíjené porovnání s dot.com bublinou
    16:38PODCAST Týdenní výhled: AI lídři chtějí zpomalit vývoj. Fed i BoJ míří k vyšším sazbám  
    14:45Trhy si jsou jisté, že Fed sazby zvýší. Jak Warsh zareaguje pod nátlakem Trumpa?
    12:15Trhy začátkem týdne čelí nepříznivým zprávám o ropě a AI  
    10:28OpenAI a Anthropic chtějí zpomalit. Narážejí však na investory, technologický sektor i Bílý dům
    10:27Colt získal další armádní zakázku v Dánsku. Dodá zaměřovací systémy pro granátomety
    8:54Rozbřesk: Drahý plyn a elektřina zatím ČNB nevadí, v listopadu to může být jinak…
    8:52AI sektor naráží na otázku bezpečnosti. Výzvy ke zpomalení vývoje zasáhly technologické akcie  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    4:00Čína - Maloobchodní tržby, y/y
    4:00Čína - Průmyslová výroba, y/y
    11:00DE - Index očekávání ZEW
    14:30USA - Empire State Manufacturing index