Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Konec cyklu zvedání sazeb?

    Konec cyklu zvedání sazeb?

    13.09.2022 17:44

    Ve vztahu k výnosové křivce, respektive její inverzi, se většinou hovoří o recesi. Co ale sazby: Má inverze výnosové křivky nějaký alespoň historický vztah k cyklu sazeb a monetární politice?

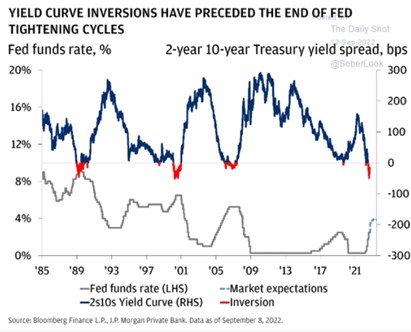
    K uvedeným otázkám mě navedl následující obrázek od JPMorgan. Ukazuje sklon výnosové křivky – rozdíl mezi výnosy dlouhodobých a krátkodobých obligací. Zmíněná inverze křivky nastává ve chvíli, kdy se krátkodobé výnosy dostanou nad ty dlouhodobé. Tato období jsou v grafu vyznačena červeně. A spolu s tím vidíme, jak se od polovina osmdesátých let vyvíjely sazby Fedu:
    Konec cyklu zvedání sazeb? 

    Zdroj: Twitter

    JPMorgan v komentáři ke grafu poukazuje na to, že inverze výnosové křivky předchází obrat v cyklu sazeb – jejich otočení směrem dolů. Jak jsem přitom zmínil v úvodu, inverze bývá obvykle zmiňována jako indikátor blížící se recese a obojí jde docela jednoduše skloubit:

    Pokud se krátkodobé sazby dostávají nad dlouhodobé, bývá to způsobeno tím, že ty první tlačí nahoru růst klíčových sazeb centrální banky. A ty druhé tlačí dolů vlastně to samé – utahování monetární politiky posouvá ekonomický výhled směrem dolů, snižuje inflační tlaky a to zvyšuje atraktivitu dlouhodobějších dluhopisů. Jejich ceny rostou, výnosy klesají a dostávají se pod výnosy krátkodobé, které tlačí nahoru sazby Fedu.

    Nyní se opět nacházíme v červeném teritoriu, implikace by tedy podle logiky grafu měla být jasná: Obrat ve směru sazeb je za rohem. Jak jsem ale psal nedávno, historie není Jára Cimrman, aby se držela dokonalých rýmů. Nyní se do výraznější odlišnosti rýmování může promítnout to, že v grafu hovoříme vesměs o cyklech poptávkových. Nyní ale hraje výraznou roli nabídková strana ekonomiky. Mizí tak řada dříve „pevných“ vztahů. Nyní by stačilo, aby přetrvaly tenze na straně nabídky, které by nutily Fed do držení kurzu déle, než tomu bylo dříve.

    Naopak „otrocká“ interpretace inverze výnosové křivky by implikovala, že obrat v cyklu sazeb je na dohled a již relativně brzy tak zamíří dolů. Můžeme tak třeba vymyslet scénář, kdy by přes recesi HDP nenastala recese zisků, ale ta první by vedla k obratu v monetární politice (prospívajícím akcií i ze strany požadované návratnosti). To je nyní pro akcie takový cyklický scénář „to nejlepší z nejlepšího“. Pokud se nemýlím, tak třeba BofA tvrdí, že z tohohle ještě musí akcie procitnout.


    Čtěte více:

    Jeden nefungující model a predikce návratnosti akcií pro následujících deset let
    06.09.2022 17:54
    Kdysi se občas v investičních diskusích probíral i takzvaný Fed model....
    Dno na akciích a historie není Jára Cimrman
    07.09.2022 17:34
    Roberta Lucase se v jednom rozhovoru v roce 1998 ptali, zda by měl být...
    Optimistické akciové „prémie“
    08.09.2022 17:55
    Pokud jsou rizikové prémie na akciovém trhu hodně vysoko, mohou odráže...
    Pár poznámek ke strategii 60/40
    09.09.2022 15:36
    Něco dlouho funguje a najednou je všechno jinak. V poslední době to mů...
    Zisková recese?
    12.09.2022 17:27
    Makromodel od Morgan Stanley naznačuje, že ziskovost obchodovaných fir...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  
    12:42Jestřábí Fed a levnější ropa pomáhají akciím nahoru  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data