Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Jsou americké akcie skutečně tak drahé?

    Jsou americké akcie skutečně tak drahé?

    27.02.2023 18:06

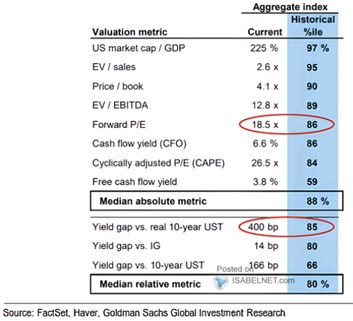
    Goldman Sachs po čase přichází s aktualizovanou tabulkou, která shrnuje řadu valuačních měřítek týkajících se amerických akcií. Naprostá většina z nich hovoří jednoznačnou řečí. Výjimka je snad jen jedna. Jenže nejde o žádný detail (a přitom o něm v podstatě neslyšíme).

    Valuačních násobků je celá řada a jejich relevanci můžeme hodnotit různě. Já se držím jednoduchého přístupu: Hodnota akcie je dána tokem hotovosti, který by měla vynášet svým akcionářům (a požadovanou návratností). Čím dále je tedy valuační násobek od tohoto toku hotovosti, tím menší relevance, a naopak. Poměr cen akcií k čistým ziskům PE tak má větší vypovídací schopnost než třeba poměr ceny akcie k tržbám na akcii PS (či hodnota společnosti k tržbám). Existují výjimky, ale s tímto pohledem vnímám i následující tabulku:
    05
    Zdroj: Twitter

    Druhá část tabulky s tzv. relativními ukazateli je trochu složitější na interpretaci, ale i ona hovoří hodně podobnou řečí, jako ta první: Z historického pohledu akcie rozhodně levné nejsou. Ukazuje na to PE, poměr hodnoty firmy k zisku EBITDA, kapitalizace k produktu... Vysvětlení?

    Za prvé, investoři zapomněli na fundament.

    Za druhé, investoři stále pracují s tradičním konceptem hodnoty, ale věří, že současné a/nebo budoucí prostředí bude pro akcie mimořádně příznivé. Tedy že bude velmi nízký poměr požadovaná návratnost/růst zisků a toku hotovosti. Tomuto tématu se zda samozřejmě věnují častěji, nyní jen připomínka, že v tuhle chvíli se prostředí takovým způsobem moc nejeví.

    Za třetí, valuace ve skutečností nejsou zase tak vysoko: Poslední řádek z první části tabulky ukazuje tzv. FCF yield/výnos. Jde o poměr volného toku hotovosti k cenám akcií a ten podle tabulky není zdaleka tak našponován, jako zbytek ukazatelů. Jak jsem zmínil na začátku, relevance tohoto ukazatele by přitom měla být hodně vysoká. A jeho nízká historická hodnota s vysokou historickou hodnotou ostatních v podstatě říká, že firmy nyní generují z tržeb a zisků více toku hotovosti (pro poskytovatele kapitálu), než v minulosti. Dá se říci ještě víc?

    V tabulce je také tzv. cash flow yield, který už je historicky podobně vysoko, jako třeba PE. Rozdíl mezi CF (yield) a FCF (yield) je zejména v investicích. Ergo, firmy nyní těží ze svého provozu více volného toku hotovosti, protože ve srovnání s minulostí méně investují. Přesněji řečeno, platí za investice méně (což nemusí znamenat, že méně investují). Pro akcionáře jsou tak tržby, provozní a čisté zisky výživnější než v minulosti, platí za ně tedy více. Ale ani FCF yield není nijak nízko (59. percentil), takže nejde o faktor, který by byl vše vysvětlující a posouval trh do levnosti.


    Čtěte více:

    Valuace se dál odmítají vydat tam, kam ukazují reálné sazby. Nebo naopak
    09.02.2023 17:21
    Pro predikce dlouhodobého vývoje na akciovém trhu může alespoň na zákl...
    Jsou evropské akcie „levné“?
    14.02.2023 17:20
    Jedním z argumentů, které nyní slyšíme ve prospěch evropských akcií, j...
    Perly týdne: Ani tvrdé, ani měkké přistání, ale žádné? A proč je těžké vysvětlit valuace Fordu
    17.02.2023 12:39
    V některých velkých technologických firmách se hodně propouští, ale ob...
    Předchozí medvědí trhy implikují S&P 500 na 2800 bodech. Nynější trhy jsou naceněny na nirvánu
    27.02.2023 16:31
    Jim Chanos je jedním z nejznámějších investorů zaměřujících se na krát...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    03.11.2026
    10:20Akciové trhy padají před volbami a dalšími důležitými výsledky  
    10:01Nízké zásoby v Evropě mohou prodloužit napjatou situaci na trhu s plynem
    10:00Šéfové bank dál sází na AI, správci aktiv ale vidí rostoucí riziko bubliny
    8:51Rozbřesk: Levnější energie zatím koruně výraznější oddych nepřinesly, euru pomohly
    8:47CSG rozšiřuje výrobu munice, Wall Street řeší účet za AI revoluci  
    02.11.2026
    22:59Apple překonal odhady, tržby v Číně ale zklamaly
    17:30Optimismus ohledně AI nyní znamená určitou skepsi k převažujícím předpovědím
    16:49Americký průmysl vypadá solidně hlavně díky umělé inteligenci
    16:28PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    16:27Schodek rozpočtu narostl na 231 miliard. Česko hospodaří se čtvrtým nejvyšším říjnovým deficitem v historii
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban
    12:40Začátek týdne je sice zelený, ale rizik je stále ve hře víc než dost  
    11:09-31 procent. Akcie Alstomu hledají dno po problémových projektech, sníženém výhledu a záporném volném cash flow
    11:05Česká exportní banka, a.s.:Informace o výplatě výnosu s rozhodným dnem 1. listopadu 2026
    10:38Český průmysl překvapuje odolností. Nálada je nejlepší od začátku ruské agrese
    10:33Ryanairu klesl zisk, chystá úsporná opatření kvůli drahému palivu
    9:00Rozbřesk: Koruna vyčkává na inflaci a ČNB, eurodolar vstupuje do nového týdne pod hranicí 1,12
    8:52Primoco UAV SE: Investorská prezentace 3Q 2026
    8:46Primoco navýšilo tržby, Erste spouští odkup v Polsku a trhy vyhlížejí Apple a Palantir  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    16:00USA - Nově otevřená prac. místa
    16:00USA - Průmyslové objednávky, m/m