Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Obchodované firmy jsou stále financovány s rekordně nízkými dluhovými náklady. Změna?

    Obchodované firmy jsou stále financovány s rekordně nízkými dluhovými náklady. Změna?

    28.03.2023 17:32

    Sazby a výnosy vládních dluhopisů jsou nyní znatelně výš, než v předchozí řadě let (zajímavé je v této souvislosti srovnání valuací obchodovaných firem – viz předchozí článek). Jak je to ale s nákladem firemních dluhů a jejich dopadem na ziskovost obchodovaných firem? Jde o něco svými rozměry porovnatelného třeba se současnými cyklickými úvahami?

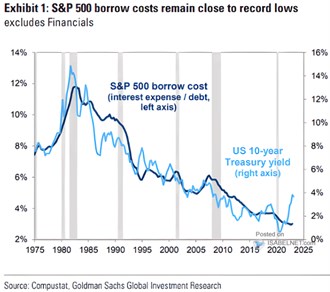
    Následující graf ukazuje, jak se dlouhodobě vyvíjely výnosy desetiletých vládních obligací. K tomu přidává náklady financování dluhem, které jsou počítané jako úrokové náklady v absolutní výši dělené objemem dluhů:
    Obchodované firmy jsou stále financovány s rekordně nízkými dluhovými náklady. Změna?
    Zdroj: Twitter

    Úrokové náklady dluhu amerických obchodovaných firem počítané uvedeným způsobem jsou nyní stále extrémně nízko. A to jak v absolutní výši, tak relativně k výnosům dlouhodobějších dluhopisů. Z tohoto pohledu panuje stále extrémně přívětivé prostředí pro obchodované firmy, které má kořeny v předchozím období nízkých sazeb a rizikových prémií. Toto prostředí samozřejmě zvyšuje ziskové marže (ne provozní, ale čisté). Uvedená čísla z grafu bychom ale neměli promítat do úvah o nákladu kapitálu – nejde o výši aktuálních úrokových sazeb z půjček, ale o výši danou tím, za kolik si firmy napůjčovaly doposud (viz i níže).

    Podívejme se pro demonstraci oné přívětivosti detailněji na srovnání s historií: Po roce 2000 do roku 2008/9 se úrokové náklady v poměru k dluhům podle grafu konkrétně pohybovaly mezi 5 - 6 %. Nyní zhruba 3 %. Z jednoho dolaru dluhů tak obchodované firmy nyní platí asi polovinu toho, co před rokem 2009. A násobně méně, než v desetiletích před rokem 2000. V grafu přitom také vidíme, že úrokové náklady mají tendenci zaostávat za pohybem výnosů vládních dluhopisů. Co by to znamenalo?

    Zejména v druhé polovině osmdesátých let a po roce 2005 se náklady dluhu držely nad výnosy dluhopisů. V podstatě doháněly jejich pokles tak, jak firmy postupně refinancovaly za trendově nižší sazby. Nyní se nacházíme v historicky unikátní situaci, kdy se naopak výnosy dostaly vysoko nad náklady dluhu (krátkodobě jí připomíná jen dění kolem roku 1995). Pokud by výnosy zůstaly výše - nenastal by návrat je starému ekonomickému režimu dezinflačních tlaků a nízkých sazeb, dá se předpokládat, náklad dluhu bude opět dotahovat. Tentokrát ale opačným směrem – nahoru.

    Mohli bychom třeba uvažovat o tom, že pokud by se výnosy dluhopisů držely na současných úrovních, náklady dluhu by se mohly postupně pohnout na hodnoty z let krátce po, či před finanční krizí. Tedy kolem 5,5 %, což je téměř dvojnásobek současných hodnot. Což by mělo strukturální dopad na čisté zisky firemního sektoru.

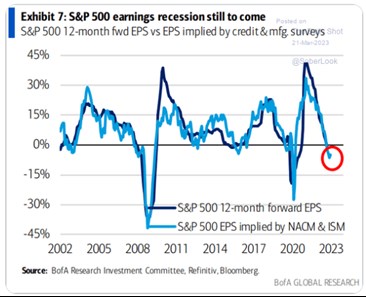
    Následující graf ukazuje vedoucí indikátor založený na ISM, který implikuje cyklický pokles zisků obchodovaných firem. Výše uvedené je úvahou o strukturálním vývoji. Pro sebe jsem si velmi hrubě odhadoval, o jakých rozměrech by výše uvedené hovořilo: Podle Investors Business Daily bylo celkové zadlužení obchodovaných firem bez finančního sektoru v roce 2019 5,7 bilionu dolarů. Jeden procentní bod úrokových nákladů tak na této částce reprezentuje 57 miliard dolarů. A pak mi vychází, že to jsou asi 3 % čistých zisků obchodovaných firem. Nejde o žádnou revoluci, ale třeba ve srovnání s oněmi cyklickými úvahami také žádný detail. Zejména pokud bychom hovořili o dlouhodobějším jevu.
    Obchodované firmy jsou stále financovány s rekordně nízkými dluhovými náklady. Změna? 

    Zdroj: Twitter


    Čtěte více:

    Zóna vysokého optimismu a R-R-V skóre amerického akciového trhu
    21.03.2023 14:23
    Morgan Stanley tvrdí, že riziková prémie amerického akciového trhu se ...
    „Jistý“ příchod recese a pokles sazeb plný zklamání
    22.03.2023 17:44
    Podle jednoho „pevného“ historického pravidla by recese měla být za ro...
    Podle násobků tržeb je tu nyní bublina jako ta internetová. Ale nejde jen o hledání tam, kde je to pohodlnější?
    23.03.2023 17:21
    Na vrcholu internetové bubliny se americké akcie v indexu SPX obchodov...
    Trhy zase pracují pro Fed. Ale jen na povrchu
    24.03.2023 15:55
    Když se podíváme na index finančních podmínek sestavovaný Fedem v Chic...
    Sazby rostou, výnosy dluhopisů také, ale náklad dluhového financování je stále extrémně nízko. Co to znamená pro akcie?
    27.03.2023 17:25
    Akciové trhy se většinou věnují několika málo tématům, tím dominujícím...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    28.10.2026
    13:10Goldman Sachs: Riziková prémie na ropě je 27 dolarů, zlato půjde prudce nahoru
    11:25General Motors přejde na Nasdaq, bude první tradiční automobilkou na této burze
    10:50Dudley: Pokud by Fed tento týden sazby zvedl, zavládlo by ještě větší zmatení
    10:33Důvěra německých spotřebitelů v ekonomiku podle institutů dál klesá
    9:53Výrobce čipů SK Hynix zesedminásobil zisk, dál těží z poptávky po AI
    8:51Trh se soustředí na rozhodnutí Fedu a výsledky technologických gigantů, Evropa zahájí mírně negativně.  
    8:08Preview Microsoftu: středem zájmu Azure či tempo monetizace Copilotu
    27.10.2026
    21:11Wall Street sází na umělou inteligenci. Nasdaq rostl, Boeing čelil prudkému výprodeji  
    17:13Rozevírají se nůžky v pohledu na AI investice. O akciích jako opci na masivní úspěch se už nemluví
    16:03Vyšší sazby model SoFi nezlomily, výhled na rok 2027 překonal očekávání  
    15:34Analytický radar: Americké volby skončí patem. Účet vystaví dluhopisy
    15:15ČNB může v listopadu znovu zvýšit sazby, cyklus zpřísňování tím ale podle Seidlera nezačíná
    13:57Boeing se vrací k ziskovosti. Komerční letadla zůstávají slabinou, pomáhá obrana
    13:57UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2764457078
    13:54Prémiové nápoje i fotbalový šampionát nabublaly zisk i výhled Coca-Coly
    13:45IPO Anthropicu: Růst, který se musí vejít do fixních závazků  
    12:59Mercedes přibrzdil optimismus. Slabší Čína a drahá výroba nutí firmu k opatrnosti
    12:05Preview Alphabetu: překvapí Google Cloud opět svým růstem?
    10:49Česká exportní banka, a.s.: Informace o výplatě výnosu s rozhodným dnem 27. října 2026
    10:37Polovodiče znovu lákají investory, ale před výsledky velkého techu a Fedem je trh opatrný  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    20:00USA - Jednání Fedu, základní sazba