Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Proč (ne)snižovat sazby

    Proč (ne)snižovat sazby

    29.02.2024 17:19

    V USA zatím probíhá to, co třeba Commerzbank nazývá bezbolestnou dezinflací. Nepotvrzuje se totiž teze, podle které mělo být na snížení inflace třeba znatelného ochlazení ekonomické aktivity a zejména trhu práce. Přesněji řečeno, dosavadní monetární utahování takové ochlazení ani nepřineslo a inflace i přesto zatím výrazně klesá. Proč by nyní (ne)měly jít sazby dolů?

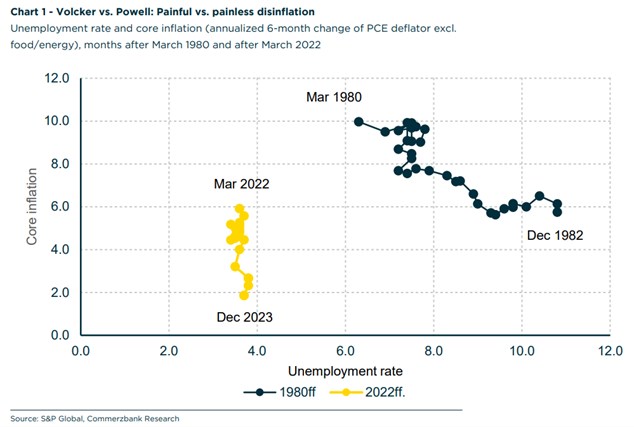
    Commerzbank v následujícím grafu porovnává vývoj nezaměstnanosti a jádrové inflace na počátku osmdesátých let a během posledních dvou let. První křivka se chová standardně poptávkově – na pokles inflace bylo třeba znatelného ochlazení trhu práce. Žlutá křivka se chová mnohem více nabídkově – inflace klesá i bez ochlazení, což naznačuje, že se do ní skutečně výrazně promítaly faktory z nabídkové strany ekonomiky. K tomu graf mimochodem indikuje ještě jednu věc – nezaměstnanost je nyní ve srovnání s osmdesátými lety strukturálně výrazně níž:
    vvv
    Zdroj: X

    Z pohledu dalšího vývoje sazeb se dá výše uvedený graf brát jako malá motivace ke snižování sazeb. Centrální banka totiž zatím nemusí v podstatě vůbec řešit dilema „inflace vs. zaměstnanost“. Další měsíce to již mohou změnit, ale nyní je Fed v tomto ohledu stále v hodně pohodlné pozici. Tlak na něj byl také vyvíjen z, mého pohledu někdy trochu přehnanými, úvahami o tom, co zvedání sazeb všechno udělá s finančním systémem. Kloním se k tomu, že nízké sazby a uvolněná monetární politika mohly mít své místo. Ale pokud jej již z ekonomického pohledu nemají, nemělo by změně bránit to, že finanční systém si na předchozí nastavení monetární politiky „zvykl“.

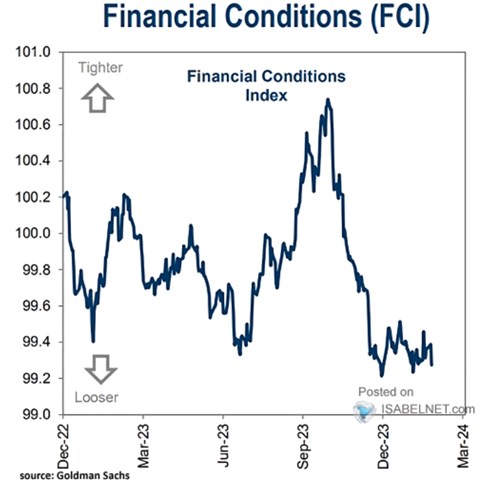
    Výše uvedené mi tedy na nějakou akutní nutnost snižování sazeb neukazuje. Mezi hlavní protiargumenty by mohly patřit úvahy o přicházející recesi a nutnosti jednat preventivně (tedy ne s přílišným zpožděním a cyklus namísto jeho vyhlazování prohlubovat). Doposud tu ale máme možná nejpredikovanější recesi v historii, která se nedostavila. Docela bych tíhnul k tomu, že se na tom podepsala i dezinterpretace chování výnosové křivky. O ní jsem tu ale psal již dost, nyní bych i v souvislosti s obavami z recese poukázal na dnešní druhý graf, který ukazuje na vývoj finančních podmínek:
    cc
    Zdroj: X

    Finanční podmínky, které mohou ekonomiku ovlivňovat výrazně více, než sazby, jsou tedy dost uvolněné. Dá se to opět říci tak, že trhy v tomto směru dělají práci za centrální banku. Ano, dělají jí z určité části proto, že čekají pokles sazeb a jde tudíž o zacyklený jev: Pokud by se pokles sazeb výrazně oddálil, trhy by pracovat za Fed mohly přestat, což by obratem zvýšilo motivaci k poklesu sazeb (tak, aby výsledné finanční podmínky odpovídaly situaci v ekonomice). Ale v tuto chvíli se ze strany finančních podmínek o nějaké brzdě pro ekonomiku hovořit nedá, naopak.


    Čtěte více:

    Nové vrcholy akciového trhu a dilema (investičních) strategií
    23.02.2024 17:30
    Představuje dosahování nových maxim na trhu větší riziko korekce a ztr...
    Ekonomický cyklus a zisky obchodovaných firem – historie a následující roky
    26.02.2024 17:39
    V roce 2023 zisky amerických obchodovaných firem zhruba stagnovaly, le...
    Proč jsou malé tak „levné“?
    28.02.2024 17:21
    Valuace akcií malých amerických firem (a také třeba čínského akciového...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    17.11.2026
    22:44Nvidia překonala odhady. Tržby i zisk vzrostly více než dvojnásobně
    22:00Wall Street pokračovala v propadu vpředvečer výsledků Nvidie  
    17:02Jedna dávno zapomenutá analýza od JPMorgan, která může být dnes hodně relevantní…
    15:14Goldman Sachs: Brent může do konce příštího roku klesnout pod 80 dolarů  
    14:45Evropská komise: Ekonomika je odolnější, inflace vytrvalejší
    13:07FX Strategie: Korunu brzdí silný dolar, euro pod tlakem Fedu a francouzského ratingu  
    10:22Akcie Deutsche Bank padají o šest procent. Únik dokumentů oživil kauzy kolem Epsteina i Trumpa
    9:07Buffett daroval na charitu dalších 5,5 miliardy dolarů. Většinu svého jmění chce postupně rozdat
    8:54Technologie pod tlakem, Nvidia před výsledky. Trhy čekají na další směr AI sektoru  
    7:15Preview Nvidie: Dočasnou šéfku čeká řada nelehkých otázek
    16.11.2026
    22:04Výprodej na Wall Street pokračuje  
    17:13PODCAST Týdenní výhled: V hlavní roli Nvidia, Anthropic i financování technologického boomu
    16:16Raiffeisenbank a.s.: Výplata úrokového výnosu dluhopisu XS2406886973
    16:05Jak moc se bude další vývoj rýmovat s praskáním technologické bubliny?
    15:17Morgan Stanley: Maximálně navyšte podíl akcií. AI cyklus zdaleka nekončí  
    12:27Tento týden bude patřit Nvidii a Anthropicu a technologie jsou z toho dost nervózní  
    12:07UniCredit získala souhlas Bruselu k převzetí Commerzbank
    11:30Novo Nordisk hlásí povzbudivé výsledky u nižších dávek léku nové generace
    10:20Obstojí Anthropic na Wall Street? Rizik pro byznys společnosti je více
    9:07Rozbřesk: Bankovní rada ČNB není tak rozdělená, jak se zdálo

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    11:00DE - Index očekávání ZEW
    14:00HU - Jednání MNB, základní sazba
    14:30USA - Maloobchodní tržby, m/m
    15:15USA - Průmyslová výroba, m/m