Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Blízko historickému standardu jsou pouze valuace malých hodnotových firem, nejdál od něj jsou malé růstové společnosti

    Blízko historickému standardu jsou pouze valuace malých hodnotových firem, nejdál od něj jsou malé růstové společnosti

    07.11.2024 17:21

    V rozmezí jednoho roku toho valuace o návratnosti akcií mnoho neříkají, v delším období to ale může být jiná. Podíváme se, co k tomu říká současné forward PE, tedy poměr cen k ziskům očekávaným pro následující rok. A také na to, jak jsou na tom valuace, pokud trh rozdělíme na velké a malé společnosti a růstové a hodnotové firmy.

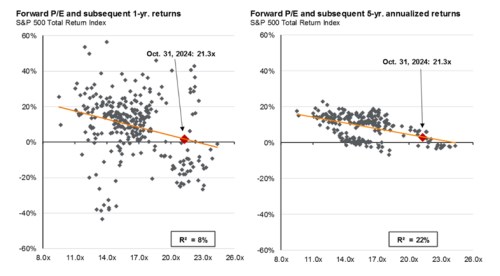
    Nedávno jsem poukazoval na určitou korelaci mezi dlouhodobější návratností trhu a tzv. Shillerovým CAPE. Tedy poměrem cen k průměru historických zisků. Následující dva grafy dávají zase do poměru valuace založené na mnohem častěji používaném forward PE a návratnost v následujícím roce a pěti letech.
    fff
    Zdroj: JPMorgan

    Mezi valuacemi a roční návratností v podstatě žádná korelace neexistuje, u pětileté návratnosti se ale body řadí mnohem blíže proložené přímky. Která nepřekvapivě a intuitivně ukazuje na negativní vztah. Tedy na to, že čím výše valuace jsou, o to nižší se dá čekat pětiletá návratnost. Naopak nižší valuace se v minulosti často pojily s následující vyšší pětiletou návratností. Podobně jako u CAPE pak moc nepotěší implikace současných valuací, protože ty by samy o sobě naznačovaly na návratnost v následujících pěti letech pohybující se v jednotkách procent ročně.

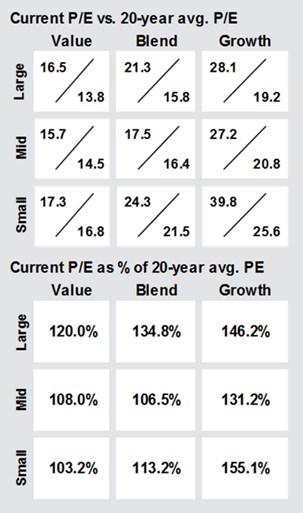
    Následující tabulky poskytují detailnější pohled na valuace na rovině velikosti firem a jejich typu (hodnota vs růst):
    bbb
    Zdroj: JPMorgan

    Nejvíce našponované jsou nyní ve vztahu ke dvacetiletému průměru valuace malých růstových firem. Jejich současné PE se totiž pohybuje blízko 40, zatímco průměr posledních 20 let je na 25,6. Podobně našponované jsou z tohoto pohledu ale i velké růstové společnosti. Nejblíže historickému standardu je naopak „malá“ hodnota (3,2 % nad průměrem). Tabulka tak mimo jiné ukazuje, že malé společnosti nejsou jako celek nijak levné.

    Pokud bychom pak chtěli logiku prvních grafů extrapolovat na čísla z tabulky, tíhli bychom zřejmě právě k menším hodnotovým společnostem. Nicméně na jejich velký návrat se čeká už hodně dlouho. Může to podle mne být i tím, že definice hodnotových akcií založená na nízkých valuačních násobcích je stále méně relevantní. V tom smyslu, že místo skryté hodnoty mohou být nízké násobky plně oprávněné, či dokonce může jít o hodnotové pasti.


    Čtěte více:

    Čína zvyšuje svůj vývoz nejrychlejším tempem za dva roky. Chystá se na vlnu nových cel z USA i Evropy?
    07.11.2024 11:33
    Vývoz z Číny se v říjnu meziročně zvýšil o 12,7 procenta, což je nejry...
    Vývoz z Německa i průmyslová výroba v září klesly, zaostaly za očekáváním
    07.11.2024 11:50
    Vývoz z Německa se v září podle sezonně a kalendářně přepočtených údaj...
    Nissan plánuje zrušit šest procent pracovních míst, zhoršil výhled zisku
    07.11.2024 11:52
    Japonská automobilka Nissan Motor zruší 9000 pracovních míst, což je z...
    Jakub Blaha: Zpracovaný objem plateb zpomalil na růstu, akcie Adyen padají o 6 %
    07.11.2024 12:02
    Adyen, nizozemská společnost zaměřená na zpracování plateb, oznámila, ...

    Váš názor
    • Chyba?
      07.11.2024 18:49

      % u Blend Mid v grafice v článku vychází lépe než Value Mid i než Growth Mid, což je divné.
      intfo
    Aktuální komentáře
    03.11.2026
    13:08PODCAST Trhy & Bohatství s Petrem Koblicem: Pražská burza nepotřebuje zázračný lék. Potřebuje více firem, odvahy a kapitálu
    11:35Disney utahuje opasky. Vedoucí manažeři musí osekat náklady až o pětinu
    10:20Akciové trhy padají před volbami a dalšími důležitými výsledky  
    10:01Nízké zásoby v Evropě mohou prodloužit napjatou situaci na trhu s plynem
    10:00Šéfové bank dál sází na AI, správci aktiv ale vidí rostoucí riziko bubliny
    8:51Rozbřesk: Levnější energie zatím koruně výraznější oddych nepřinesly, euru pomohly
    8:47CSG rozšiřuje výrobu munice, Wall Street řeší účet za AI revoluci  
    02.11.2026
    22:59Apple překonal odhady, tržby v Číně ale zklamaly
    17:30Optimismus ohledně AI nyní znamená určitou skepsi k převažujícím předpovědím
    16:49Americký průmysl vypadá solidně hlavně díky umělé inteligenci
    16:28PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    16:27Schodek rozpočtu narostl na 231 miliard. Česko hospodaří se čtvrtým nejvyšším říjnovým deficitem v historii
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban
    12:40Začátek týdne je sice zelený, ale rizik je stále ve hře víc než dost  
    11:09-31 procent. Akcie Alstomu hledají dno po problémových projektech, sníženém výhledu a záporném volném cash flow
    11:05Česká exportní banka, a.s.:Informace o výplatě výnosu s rozhodným dnem 1. listopadu 2026
    10:38Český průmysl překvapuje odolností. Nálada je nejlepší od začátku ruské agrese
    10:33Ryanairu klesl zisk, chystá úsporná opatření kvůli drahému palivu
    9:00Rozbřesk: Koruna vyčkává na inflaci a ČNB, eurodolar vstupuje do nového týdne pod hranicí 1,12

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    16:00USA - Nově otevřená prac. místa
    16:00USA - Průmyslové objednávky, m/m