Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Internetová bublina vs. rok 2025 – zlato a cena za riziko

    Internetová bublina vs. rok 2025 – zlato a cena za riziko

    30.09.2025 16:51

    Z evidentních důvodů se již nějaký čas srovnává současný stav akciového trhu v USA s tím před více než 25 lety. Před pár dny jsem tu poukazoval na docela velký rozdíl v tom, jak je a tehdy byla nastavena monetární politika a část finančních podmínek. Dnes se na podíváme na další zajímavý rys tehdejšího a dnešního prostředí. 

    První dnešní graf ukazuje vývoj reálných cen zlata od roku 1969. O zlatu se již nějakou dobu poměrně intenzivně hovoří, graf ukazuje proč – jeho nominální i reálná cena se šplhá prudce nahoru a i v onom reálném vyjádření se pohybuje u předchozích rekordů. V kontextu dnešní úvahy zaměřující se na porovnání současného děním na trzích s tím ke konci devadesátých let je pak jednoduché si všimnout jasného rozdílu – současná zlatá maxima jsou v jasném kontrastu s dlouhodobým dnem, kolem kterého se jeho cena pohybovala před rokem 2000. 

    s2 
    Zdroj: X

    Pokud přijmeme tezi, že zlato je investory vnímáno jako finanční pojistka proti některým nepříjemným událostem, tak nyní si jí lidé velmi cení. Před více než 25 lety platil opak. A když začala internetová bublina praskat, nedošlo k žádné skokové změně, spíše jen k postupnému přenastavování pohledu na atraktivitu tohoto kovu. 

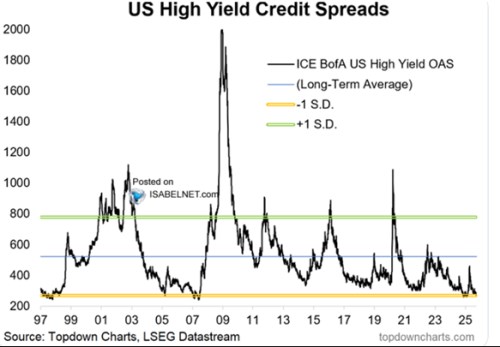
    Dnešní druhý graf ukazuje dlouhodobý vývoj rizikových spreadů na málo kvalitních korporátních dluhopisech. Současná mimořádně nízká cena rizika na tomto trhu by korespondovala s odhady velmi nízkých prémií na akciovém trhu. A na rozdíl od zlata tu vidíme podobnost s vývojem před rokem 2000. Tedy přesně řečeno před rokem 1998/99, kdy se prémie držely také mimořádně nízko, ale pak došlo k prudkému skoku. 

    Zatímco investoři tedy ke konci devadesátých let nezačali houfně nakupovat zlato, u korporátních dluhopisů začali s praskáním internetové bubliny rychle požadovat vyšší cenu za jejich riziko. Přesněji řečeno, došlo zřejmě k celkovému přehodnocení této rizikovosti a ceny za něj. 
    s3
    Zdroj: X

    K druhému grafu bych ještě napsal, že riziko na dluhopisech a na akciích není to samé, ale překryv tu je – v obou případech úzce souvisí se schopností společnosti generovat zisky. Přesněji řečeno tok hotovosti. Pokud by tedy nové technologie měly obecně skutečně přinést jednak vyšší příjmy a také nižší náklady (vyšší produktivitu), měly by snižovat jak rizikovost akcií, tak dluhopisů, protože by měly zvyšovat cash flow. 

    U akcií by snížení rizika mělo vlastně probíhat dvěma způsoby – jednak přímo přes vyšší tržby a/nebo marže. A také nepřímo právě přes nižší riziko dluhopisů. Rizikovost akcií je totiž dána i finanční sílou firmy a pokud se ta zvýší (společnosti budou schopny lépe splácet dluhy), sníží se i riziko (zvýší hodnota) akcií. Něco jiného je ale samozřejmě to, jak moc už jsou očekávání spojená s těmito efekty odražena v současných cenách na trhu. 


    Čtěte více:

    Co se bude dít, pokud v USA nastane vládní shutdown
    30.09.2025 12:45
    Nedostatečný pokrok v jednání mezi demokraty a republikány zvyšuje pra...
    V Porsche či BMW zjistili, že luxusní elektromobily netáhnou. A tak couvají
    30.09.2025 14:42
    Porsche, BMW či Mercedes. Výrobci luxusních automobilů čelí nemalému p...
    Míra inflace v Německu v září vzrostla na 2,4 procenta, uvedli statistici
    30.09.2025 15:23
    Růst spotřebitelských cen v Německu v září zrychlil, míra inflace vzr...
    Skupina OPEC+ podle zdrojů zvažuje od listopadu výrazné zvýšení těžby ropy
    30.09.2025 16:37
    Skupina OPEC+ na svém nedělním zasedání zřejmě zváží výrazně vyšší zvý...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    17.11.2026
    22:44Nvidia překonala odhady. Tržby i zisk vzrostly více než dvojnásobně
    22:00Wall Street pokračovala v propadu vpředvečer výsledků Nvidie  
    17:02Jedna dávno zapomenutá analýza od JPMorgan, která může být dnes hodně relevantní…
    15:14Goldman Sachs: Brent může do konce příštího roku klesnout pod 80 dolarů  
    14:45Evropská komise: Ekonomika je odolnější, inflace vytrvalejší
    13:07FX Strategie: Korunu brzdí silný dolar, euro pod tlakem Fedu a francouzského ratingu  
    10:22Akcie Deutsche Bank padají o šest procent. Únik dokumentů oživil kauzy kolem Epsteina i Trumpa
    9:07Buffett daroval na charitu dalších 5,5 miliardy dolarů. Většinu svého jmění chce postupně rozdat
    8:54Technologie pod tlakem, Nvidia před výsledky. Trhy čekají na další směr AI sektoru  
    7:15Preview Nvidie: Dočasnou šéfku čeká řada nelehkých otázek
    16.11.2026
    22:04Výprodej na Wall Street pokračuje  
    17:13PODCAST Týdenní výhled: V hlavní roli Nvidia, Anthropic i financování technologického boomu
    16:16Raiffeisenbank a.s.: Výplata úrokového výnosu dluhopisu XS2406886973
    16:05Jak moc se bude další vývoj rýmovat s praskáním technologické bubliny?
    15:17Morgan Stanley: Maximálně navyšte podíl akcií. AI cyklus zdaleka nekončí  
    12:27Tento týden bude patřit Nvidii a Anthropicu a technologie jsou z toho dost nervózní  
    12:07UniCredit získala souhlas Bruselu k převzetí Commerzbank
    11:30Novo Nordisk hlásí povzbudivé výsledky u nižších dávek léku nové generace
    10:20Obstojí Anthropic na Wall Street? Rizik pro byznys společnosti je více
    9:07Rozbřesk: Bankovní rada ČNB není tak rozdělená, jak se zdálo

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    11:00EMU - CPI, y/y
    14:30USA - Počet nově zahájených staveb
    20:00USA - Zápis z jednání FOMC