Ačkoliv nedávné zasedání Rady ministrů financí (ECOFIN),
na kterém byla diskutována pravidla Paktu stability a růstu
(PSR), nepřineslo zásadní změnu základních pilířů paktu,
zejména pak tzv. konvergenčních kritérií, odsouhlasil
ECOFIN některé úpravy PSR, jež budou mít důležité
implikace pro adepty přijetí eura z Východní Evropy. Nejde
přitom jen o často citované rozhodnutí týkající se možnosti
snížit deficit veřejných rozpočtů o část nákladů na penzijní
reformu po dobu pěti let, ale jsou zde také další dva
podstatné návrhy, které by zemím usilujícím o přijetí do
EMU neměly uniknout. Jak již to v případě obsáhlejších
dokumentů bývá – ďábel se nachází v detailech.
1. Maďarsko, Polsko ale nakonec i silně reformní Slovensko
jsou země, které nepochybně ocenily, že Evropská komise
bude částečně, byť jen dočasně, tolerovat překročení
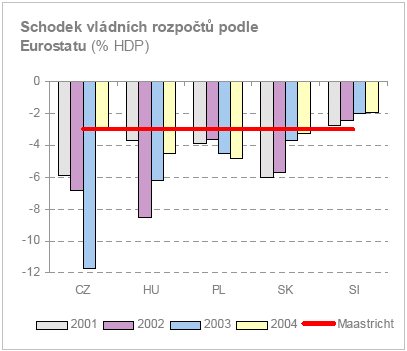
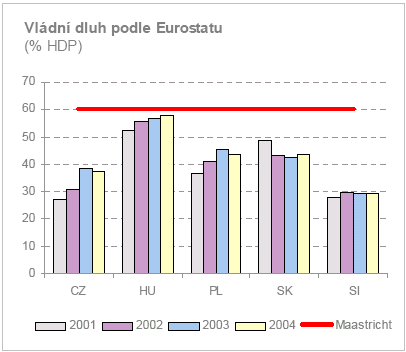
maastrichtského limitu pro výši rozpočtového deficitu (3 %
HDP) v těch případech, kdy země provádí penzijní reformu
a přechází na vícepilířový důchodový systém.
Tolerovaný odpočet nákladů na důchodovou reformu sice
není v konkrétních případech o mnoho vyšší než 1 % HDP a
navíc se v čase snižuje (viz box), avšak pro země Střední
Evropy, jež zamýšlejí vstoupit do eurozóny na konci tohoto
desetiletí, jde o naprosto zásadní úlevu. Bez ní by stlačení
rozpočtového schodku pod úroveň -3 % HDP bylo velmi
bolestné, nebo - například u Maďarska - téměř nemožné.
2. V rámci posílení prevence proti překračování
maastrichtských fiskálních kritérií nadále platí, že by členské
země EU měly usilovat o dosažení střednědobého cíle
v podobě vyrovnaného nebo přebytkového rozpočtu.
Novinkou je zpřísnění střednědobého cíle pro členy ERM II,
zejména v případě, kdy země ke střednědobému cíli
vyrovnanosti či přebytkovosti rozpočtů zatím nesměřuje
Konkrétně to znamená, že Evropská komise může napadat
vládu členské země ERM II za neplnění PRS i v momentě,
kdy se její rozpočtový deficit nachází pod 3 % HDP. Taková
situace by teoreticky mohla nastat v případě, kdy by
vybraná ekonomika silně rostla, avšak její rozpočtový deficit
by byl vyšší než 1 % HDP (tzn. nad střednědobým cílem
stanoveným ECOFINem – viz box), a schodek by se
nedařilo snižovat o požadovaných 0,5 % HDP ročně.
Netřeba dodávat, že podobný makroekonomický scénář
není, v případě některého ze středoevropských kandidátů
na přijetí eura, zcela vyloučen.
3. Pro uchazeče o vstup do eurozóny je podstatné také
rozhodnutí ECOFINu o tom, že by členové ERM II měli při
přípravě svých makroekonomických a rozpočtových
předpovědí používat jako predikce vnějších
makroekonomických předpokladů odhady zpracované
Evropskou komisí. Připomeňme, že všechny země střední
Evropy, a tedy i potenciální členové ERM II jsou velmi
otevřené ekonomiky, a tudíž kvalitní a spolehlivé odhady
vývoje vnějšího prostředí jsou naprosto klíčové pro kvalitní
prognózu domácích (endogenních) makroekonomických
dat. Povinnost přejímat „vnější předpoklady“ čeho? od
Evropské komise, lze chápat také tak, že se zužuje
manévrovací prostor členů ERM II, a to nejen při formulaci
konvergenčního programu, ale i při případném
odůvodňování možných odchylek od něj.
Reformou Paktu stability a růstu na jedné straně vzniká
flexibilní fiskální prostor pro země jako je Německo nebo
Francie, které se již několik let potýkají s minimálním
hospodářským růstem provázeným značnými rozpočtovými
schodky. Na straně druhé reforma přináší i určitý - byť jen
dočasný - prostor pro nové členské země, které mají ambice
přijmout euro za svoji měnu v brzkém termínu. Tyto země
mají sice možnost zohledňovat ve svých schodcích část
nákladů na penzijní reformu, avšak jen částečně a navíc jen
po dobu maximálně pěti let. Přitom hospodaření rozpočtů se
hodnotí ze střednědobého pohledu, takže uvolnění paktu
z titulu nákladů na důchodovou reformu může mít jen
krátkodobý a v konečném důsledku jen dílčí efekt.
 |
 |
Vzhledem k tomu, že u nových členských zemí existuje
perspektiva silného hospodářského růstu, zůstává vůči nim
Pakt nadále přísný a bude je nutit postupovat cestou
každoročního snižování fiskální nerovnováhy o půl procenta
HDP. Naopak pro některé tzv. staré členské země,
potácející se již řadu let za hranicí maastrichtského
rozpočtového kritéria při jen mizivém hospodářském růstu,
vytváří aktuální reforma prostor pro další „beztrestné“
pokračování rozpočtových schodků. Reforma Paktu přináší
větší flexibilitu, avšak může přinést též nevyvážený přístup
k různým členským zemím Unie Vždy bude záležet na
konkrétním výkladu reformovaného Paktu.
Tato krátká analýza je součástí měsíčního makroekonomický přehledu, který obsahuje rovněž informace o Polsku, Slovensku a Maďarsku. Makroekonomický přehled je pro uživatele stránek www.patria.cz k dispozici ke stažení ZDE.