Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Skrytá hrozba

    Skrytá hrozba

    19.03.2012 14:38, aktualizováno: 19.3. 16:30

    Aktualizováno

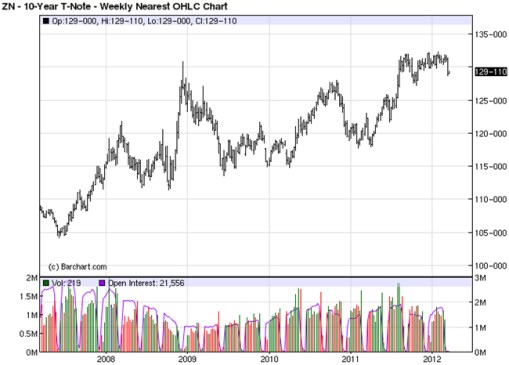
    Nesleduji soustavně ceny amerických treasuries. Pouze, když z tohoto ezoterického světa probublají nějaké informace na povrch a objeví se na stránkách veřejně dostupných médií, zkontroluji, co se stalo. Jeden podobný moment nastal tento pátek, kdy jsem zaregistroval několik hysterických komentářů o prudkém propadu amerických státních dluhopisů. Byla použita slova jako „plunge“, „tumble“, „rock“, nevěštící nic pěkného. Jakýsi adept na analytika roku dokonce prohlásil, že se jedná o počátek sekulárního medvědího trendu na treasuries. Když jsem nedočkavě otevřel týdenní chart desetileté „trežurky“, naskytnul se přede mnou následující obrázek:
    sloupek 19032012

    Kdybych si před tím nepřečetl výše zmíněné komentáře a nevěděl, na graf jakého instrumentu se koukám, asi bych se nijak nevybudil do excitovaného stavu. To, co vidíme, je poměrně prudká korekce, avšak nijak nevybočující z obvyklých mezí. V žádném případě bych se neodvážil tvrdit, že se jedná o zlom v trendu natož začátek sekulárního medvědího trendu (což však neznamená, že tomu tak není). Proč tedy ta silná slova na stránkách finančních médií?

    Abychom odpověděli na tuto otázku, musíme provést několik jednoduchých aritmetických výpočtů. Neudělám velkou chybu, když řeknu, že amerických státních dluhopisů je ke dnešnímu dni vydáno asi tak za 10 triliónů dolarů (10 na třináctou dolarů) a každý rok k této sumě přibývá jeden navíc. Pokles ceny o jedno procento tudíž reprezentuje ztrátu pro investory zhruba ve výši 10 na jedenáctou amerického dolaru, což je slovy řečeno sto miliard dolarů (uvědomuji si zjednodušení problému, jelikož neberu v úvahu například strukturu vydaného dluhu). Pokles ceny o tři procenta, což je zhruba pohyb z minulého týdne, tak představuje ztrátu, kterou investoři utrpěli defaultem Řecka, kolem kterého bylo naděláno tolik povyku.

    Někdo namítne, že investoři do akcií jsou zvyklí na daleko větší pohyby. To je sice pravda, ale investoři do dluhopisů na druhou stranu nepředpokládají, že se jejich kapitál bude vypařovat rychlostí blesku. Někdo jiný by mohl namítnout, že americký korporátní dluh je zhruba na stejné úrovni, jako vládní závazky a také z toho nikdo problém nečiní. Neměli bychom však zapomínat, že firemní dluhopisy nesou mnohem vyšší úrok než státní papíry a polštář pro případné ztráty je zde větší.

    Nepřiměřená reakce analytiků svědčí o nervozitě, kterou výše zmíněná čísla asi vyvolávají i v řadách profesionálů zvyklých na ledacos. Hranice možného se s každým dnem posouvají k novým metám. Zvykáme si na americký vládní deficit ve výši jednoho triliónu dolarů a úrokové sazby blížící se nule. Snažíme se tvářit, jako by se nic nedělo. Pokud je však tříprocentní propad cen amerických dluhopisů něco, z čeho bychom dnes měli mít obavy, co nastane v den, kdy opravdu dojde ke změně trendu?


    Váš názor
    • Opravdu triliony?
      19.03.2012 16:01

      Pardon, ale nejsou ty jednotky špatně? Nejedná se o americké triliony, takže české biliony?
      JeoCZ
      • Re: Opravdu triliony?
        19.03.2012 17:39

        Opravdu se jedná o americké triliony neboli tisíc miliard. Správně česky by to mělo být bilion. Omlouvám se všem češtinářům.
        Vaškovic
    • KOĽKO "máme možností"...
      19.03.2012 15:23

      Ťažko povedať aj 69 ročnému laikovi, čo sa stane "POTOM KEĎ..." Tých reálnych euromožností neni veľa a pre roky MERKELOVEJ dekády ozaj nie, ale - ak civilizačné EUROIQ neupadne do osídiel euroradikalizmu v repríze rokov 1929-1933-1938,....a keď kumulovane eurokonzervatizmus a antireformizmus vytvoria akú-takú eurorovnováhu ako aj adekvátne sociálnu postupnú harmonizáciu v medziach trvale udržateľného stavu po afroeurópskych JARÁCH 2011,2012 a následné VOĽBY V EU vyselektujú dobrodruhov a politickosociálnych hazardérov, aby sa operatívno-preventívne predišlo "NAJHORŠIEMU" - tak je to lepšie "ako tŕň v oku"....Ešte to europremodliť v Ríme, vyvetrať hlavy na PÚŤACH do Vatikánu a Lúrd a ak nepríde CUNAMI ZHORA, ani cunami zeurodola, tak možnože,....Aj to by bolo lepšie, ako EURONIČ 2008-2012?!
      turcan
    Aktuální komentáře
    23.09.2026
    11:37J&T ARCH INVESTMENTS SICAV, a.s.: Záznam z konference pro investory
    11:35Slibné zprávy o jednání drží ropu níž, zatímco akcie obchodují smíšeně  
    11:03SAB Finance a.s.: Plánované zasedání představenstva a návrh rozhodnutí o zvýšení zákl. kapitálu
    10:51Souhrnná hodnota OpenAI, Anthropicu a SpaceX zastiňuje desetiletí technologických IPO
    10:43OECD zlepšila odhad letošního růstu ekonomiky, drží ji růst investic kolem AI
    9:37Škoda JS se stala výhradním dodavatelem pohonů pro reaktory Rolls-Royce SMR
    9:06Rozbřesk: Jak a kde AI zhoršuje pozici juniorním pracovníkům?
    8:40Trump oznámil "velmi dobré" rozhovory s Íránem, SoftBank nabízí štědré výnosy na dluhopisech  
    6:01Novo Nordisk hledá nové motory růstu. Šéf firmy připustil akvizice a diverzifikaci
    22.09.2026
    22:00Po sérii pěti růstů je Nasdaq na historických maximech  
    16:55Pár valuačních poznámek ke společnosti NVIDIA
    16:40Průzkum: Nemovitosti patří mezi českými investory k nejoblíbenějším
    14:58Slok: Rozhodovat bude úspěšnost v adoptování AI, americkou ekonomiku táhne výrazně nahoru
    14:38Výrobci klik M&T 1997 po loňské ztrátě rostou tržby a je v zisku
    13:04Saúdská Arábie obnovila provoz klíčového ropovodu, cena ropy klesá
    13:01AI agent od Mety existuje dva týdny a už je nejstahovanější aplikací v USA
    12:55SAB Finance a.s.: Pololetní zpráva k 30. 6. 2026
    11:39Erste Group - Cena odpovídá transakci, ne budoucímu dějství (nová cílová cena a doporučení)  
    10:38Po nákupní vlně si trhy berou přestávku. Dolar pokračuje v posilování  
    9:45Rozbřesk: Tři miliardy nic neřeší. Rozpočet pro rok 2027 dál míří k vysokému schodku

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    9:30DE - PMI v průmyslu
    10:00EMU - PMI v průmyslu