Švýcarsko je známé svými hodinami a pevnou měnou. Jiné země mohou experimentovat se svou ekonomickou politikou, ve Švýcarsku to je ale nemyslitelné. Tedy bylo. Minulý týden šokovala švýcarská centrální banka finanční svět, a to hned dvakrát. Upustila od navázání kurzu franku na euro a snížila sazby, které se vztahují k bankovním rezervám na záporných 0,75 %. Bouře na trzích tím byla zajištěna. Obavy bychom ale měli mít všichni, ať už držíme nějaká aktiva související s vývojem ve Švýcarsku, nebo ne. Postup tamní centrální banky totiž ukazuje, jak těžký je boj s deflací, která nyní pohlcuje celou světovou ekonomiku.
Obvyklá pravidla ekonomické politiky se po roce 2008 změnila. To, čeho jsme si dříve cenili, se nyní stalo hříchem. Snaha spořit nyní doléhá na investice negativně, fiskální utahování vede ke stagnaci a švýcarská pověst země s pevným bankovním systémem a měnou jim je také na obtíž. Když Řecko spadlo do krize a Evropou se šířila panika, peníze tekly směrem k bezpečným přístavům a tedy i do Švýcarska. Jeho měna posilovala a devastovala jeho konkurenceschopnost. Hrozilo nebezpečí, že se země dostane do deflační spirály. Centrální banka se tedy snažila o oslabení kurzu. V pokrizovém světě to ovšem není tak jednoduché. Švýcaři zkoušeli prodávat franky a kupovat eura a tím získali obrovskou hromadu společné evropské měny. Ale to nepomohlo.
V roce 2011 vyzkoušela centrální banka jiný trik: Prohlásila, že „masivní nadhodnocení měnového kurzu je hrozbou pro celou ekonomiku.“ A nastavila kurzu pevnou hranici s tím, že bude nakupovat zahraniční měnu, aby se jí udržela. Banka jednoznačně doufala, že takový závazek povede k tomu, že nakonec nebude muset nakupovat tolik eur. Po tři roky to fungovalo, minulý týden to ale Švýcaři najednou vzdali. Nikdo s určitostí neví proč. Nikdo, koho znám, nevěří oficiálnímu vysvětlení, že jde o reakci na oslabující euro. Zdá se spíš, že se nová vlna kapitálu snažila zaparkovat na franku a udržování pevného kurzu už bylo příliš drahé.
Podle mého názoru udělali Švýcaři velkou chybu, osud této země ale není zase tak důležitý ve srovnání s tím, jak těžký je boj s deflačními silami v celé světové ekonomice. Nejde jen o Evropu a Japonsko. Pravděpodobně hovoříme i o Číně. Spojené státy si poslední dobou vedou velmi dobře, ale bylo by naivní předpokládat, že jsou vůči deflaci imunní. Je jasné, že bychom se měli velmi intenzivně snažit o to, abychom se k deflaci ani nepřiblížili. Je to jeden z důvodů, proč je osekání vládních výdajů v depresi tak špatným krokem. Zrovna tak bychom měli být velmi opatrní, co se týče zvyšování sazeb. I pokud jsme přesvědčeni, že deflace není okamžitou hrozbou.
V USA nyní neexistují známky růstu inflace, řada lidí ale tvrdí, že Fed by měl už brzy začít zvyšovat sazby. Jsou to ti samí lidé, kteří v roce 2010 tvrdili, že hlavním problémem není nezaměstnanost, ale deficity. Trhy ukazují, že inflační očekávání se propadají. Investoři se tak obávají deflace i přesto, že Fed tyto obavy nesdílí. Já ano. Pokud americké oživení oslabí, utažení monetární politiky se ukáže jako šílenství. Poučme se od Švýcarů. Po celé generace si budovali pevnou měnu a nyní za to platí.
Všichni si pamatujeme tzv. „taper tantrum“ – prudký růst výnosů v USA poté, co Fed začal signalizovat, že skončí s nákupy aktiv. Jedním z důsledků byl prudký propad kurzů měn rozvíjejících se ekonomik. Dával smysl, protože očekávané výnosy dluhopisů v USA měly růst a investoři měli tudíž menší motivaci k nákupům dluhopisů v Brazílii či Indii. Je tu ale jedna záhada: Vše nakonec utichlo, americké výnosy zase klesly, ale měny rozvíjejících se zemí zůstaly oslabené (zeleně jsou v grafu vyznačeny výnosy amerických desetiletých dluhopisů):
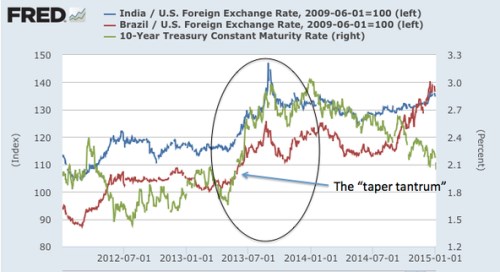
Co nám popsaný vývoj říká? Určitou odpověď nemám. Je možné, že jde o důkaz prasklé bubliny na rozvíjejících se trzích. Fed ji změnou své politiky propíchl a následný pokles sazeb v USA už ji znovu nenafukuje. Ale jak jsem uvedl, je to určitá záhada.
Zdroj: NYTimes, blog Paula Krugmana