Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Nákupy akcií po prudším oslabení trhu – omyl, nebo sázka na jistotu?

    Nákupy akcií po prudším oslabení trhu – omyl, nebo sázka na jistotu?

    23.09.2016 15:36
    Autor: Redakce, Patria.cz

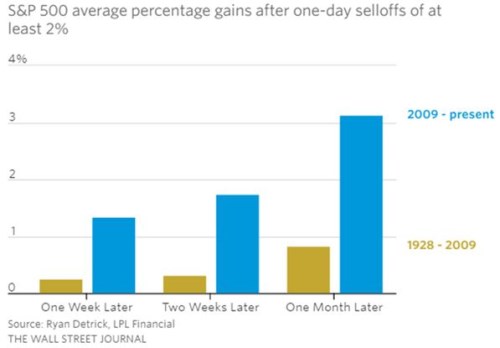
    Wall Street Journal před časem zveřejnil zajímavý graf od společnosti LPL Financial, který ukazoval, jak se zlepšuje schopnost amerického trhu zotavovat se z korekcí. Po celých sedmdesát let nebyly nákupy akcií po jejich předchozím jednodenním poklesu dosahujícím alespoň 2 % pro dlouhodobější návratnost ani výhodou, ani nevýhodou. Býčí trh, který začal v roce 2009, to ale významným způsobem změnil. Pokud v něm totiž došlo k většímu jednodennímu poklesu, v průměru byl tento pokles v následujícím týdnu následován 1,3% růstem trhu. A v dalším měsíci trh vzrostl v průměru o 3 %.

    Ve Wall Street Journal se tvrdí, že toto chování trhu je zejména výsledkem politiky Fedu. Trhy podle této logiky vnímaly celkově nižší pravděpodobnost zvyšování sazeb a to jim pomáhalo v růstu. Podobných vysvětlení toho, proč trh výrazně zlepšil svou schopnost zotavit se z poklesů, najdeme více. To nejjednodušší ale zní následovně: Jde pouze o informační šum. Hovoříme totiž o průměrných návratnostech, ne o jejich mediánech. To znamená, že několik silných růstů trhu může významným způsobem ovlivnit celkový obrázek. Následně to vypadá, že se vyplatí nakupovat při krátkodobém oslabení trhu, ale ve skutečnosti tomu tak není.

    Podívejme se nyní trochu do historie americké ekonomiky a jejího akciového trhu. Od roku 1928 až do druhé světové války procházela americká ekonomika velkými turbulencemi. To samé platí o šedesátých a sedmdesátých letech, kdy se zvedla inflace a ceny akcií stagnovaly. Méně se ovšem hovoří o turbulencích na trhu, ke kterým docházelo v letech padesátých. Reálné zisky korporátního sektoru byly v té době pod velkým tlakem, inflace byla velmi volatilní. Osmdesátá léta byla ještě problematičtější, a to kvůli kombinaci utlumených zisků a velkých obav z inflace.

    V takovém prostředí docházelo ke krátkodobým korekcím na trhu, které se dnes mohou zdát iracionální, ale tehdy měly svou příčinu. Byly také považovány za významný signál, kterého se investoři v prostředí nejistého vývoje často chytali. Pokles cen akcií tak nepředstavoval příležitost k nákupu vytvořenou přehnanou reakcí na aktuální vývoj. Pak se ale situace změnila. Ekonomická volatilita se výrazně snížila, ale ceny akcií zůstaly značně volatilní. To vede ke stavu, kdy větší pohyb cen akcií už nemá takovou signalizační schopnost jako dříve a trh se ze ztrát zotavuje mnohem rychleji. A co se týče strategie nákupů při poklesu trhu, můžeme konstatovat, že za ni budeme odměněni vždy. Bez výjimky to ale platí jen při velmi dlouhém investičním horizontu.

    Konkrétní výši týdenní, dvoutýdenní a měsíční návratnosti trhu po denním oslabení dosahujícím alespoň 2 % shrnuje zmíněný graf z WSJ. Návratnosti jsou mnohem vyšší v období od roku 2009 do současnosti:
    JS_patek_01

    Autorem je John Rekenthaler.

    Zdroj: Morningstar


    Čtěte více:

    Jednání producentů ropy v Alžíru přinesou znovu spíš jen verbální intervence
    23.09.2016 10:00
    Cena ropy Brent měla v posledních dvou týdnech tendence spíše klesat...
    Nálada v eurozóně dál klesá, průmysl se stabilizuje
    23.09.2016 10:39
    Aktualizováno Podnikatelská nálada v eurozóně dál lehce slábne. Celkov...
    Ropa po dvoudenní rally odpočívá, investoři vybírají zisky
    23.09.2016 11:30
    Rally na ropném trhu se v závěru čtvrtého týdne září roku 2016 zastavi...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    20.10.2026
    10:33FX Strategie: Koruna těží z jestřábí ČNB, euro brzdí Francie i drahá ropa  
    9:51Magyar směřuje k euru. Schodek Maďarska má klesnout na 4,9 procenta HDP
    9:31SAB Finance a.s.: Průběžné hospodářské výsledky SAB Finance a.s. k 30. 9. 2026
    9:11DOORNITE vstupuje na Start. Další zastávkou má být Prime Market pražské burzy
    8:51Nepovedené IPO Elice znovu rozvířilo pochybnosti o AI sektoru. Evropské futures v červeném  
    8:44Rozbřesk: Koruna proti větru. Na další zisky si počká
    5:59Preview Netflixu: Investoři budou hledat odpověď na zpomalující růst
    19.10.2026
    17:46Dopadnou hyperscaleři jako železniční společnosti? A jak vlastně „dopadly“ ony?
    16:42PODCAST Týdenní výhled: Výsledky reportuje Meta, Tesla, SpaceX nebo Netflix  
    15:05Nervózní Wall Street. Sázky na růst volatility jsou nejvyšší za poslední roky  
    14:02Daruji akcii SpaceX každému dítěti v USA, vzkázal Musk. Aktuálně by ho to vyšlo na 10,5 miliardy dolarů
    13:46Volkswagen plánuje zmrazit mzdy do roku 2030
    13:05Čeho by Tesla musela dosáhnout na ospravedlnění své kapitalizace?
    12:17Na Evropu doléhají politické problémy, zatímco Amerika se snaží zvedat hlavu  
    11:52Násilné protesty ve Francii zvyšují nervozitu. Dopadají i na dluhopisy a euro  
    11:33Komerční banka, a.s.: Výpis z obchodního rejstříku
    10:41PODCAST MakroMixér s Jaromírem Haincem: Drahé pražské byty, nový metropolitní plán a dvoumilionové hlavní město
    8:56Rozbřesk: Ceny ve výrobě rostou, zboží bude příští rok zdražovat rychleji
    8:45Bankovní tituly dostávají podporu analytiků, nálada v Evropě zůstává křehká  
    6:02Gundlach: Před dvaceti lety se zlatu smáli, důvod pro nákup rizikových aktiv by neměl být očekávaný pokles sazeb

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    11:00DE - Index očekávání ZEW
    14:00HU - Jednání MNB, základní sazba