Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Kdo nakonec odnese snižování vládních dluhů?

    Kdo nakonec odnese snižování vládních dluhů?

    19.05.2017 7:18
    Autor: Redakce, Patria.cz

    V řadě vyspělých zemí dosáhlo zadlužení veřejného sektoru velmi vysokých úrovní. Týká se to Spojených států, Velké Británie, Francie, Španělska, Itálie, Japonska a dalších. Vývoj poměru veřejného dluhu k nominálnímu produktu u jmenovaných zemí shrnuje obrázek:
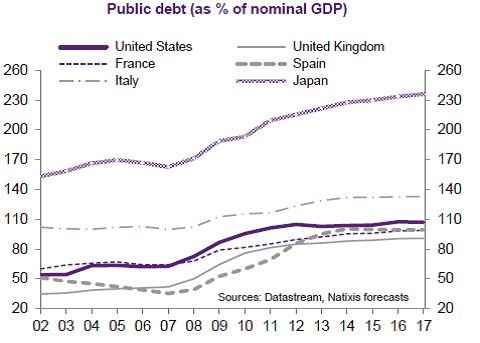
    Překlad 

    Pokud má zadlužení klesnout, musíme si vybrat jeden ze tří způsobů, jak toho dosáhnout. Prvním z nich je restriktivní fiskální politika. Touto cestou se vydalo Německo. Druhý způsob spočívá v udržování dlouhodobých sazeb pod tempem nominálního růstu ekonomiky, a to po mnoho let. Tato situace nyní panuje ve Spojených státech, Velké Británii, Německu, Francii, Španělsku i Japonsku. Poslední možnost představuje restrukturalizace vládního dluhu, což je metoda, která byla zvolena v případě Řecka.

    Žádná jiná cesta pro snížení míry zadlužení veřejného sektoru neexistuje. Pokud se podíváme na výše zmíněné způsoby, zjistíme, že ve všech případech jde v podstatě o nějakou formu zdanění. Restriktivní fiskální politika je prováděna buď snížením vládních výdajů či zvýšením daňové zátěže. V Německu došlo po poslední finanční krizi ke kombinaci obojího a dochází tak ke zdanění celé populace, která trpí nižšími vládními výdaji a zároveň zvýšením daní.

    Pokud v dané ekonomice leží dlouhodobé sazby pod tempem nominálního růstu, dochází k určité formě zdanění držitelů obligací. Často se v této souvislosti hovoří o inflační dani, ale to není nejvhodnější výraz, protože ve skutečnosti záleží na zmíněném rozdílu mezi sazbami a růstem. Restrukturalizace dluhů pak samozřejmě znamená okamžité zdanění věřitelů.

    V principu jde tedy o volbu mezi zdaněním celé populace, či jen držitelů obligací. A o rozhodnutí, zda je lepší pomalé a dlouhodobé zdanění, či naopak zdanění šokové, které vede k rychlému odstranění problému a umožňuje normalizaci monetární politiky, která již nemusí držet sazby na mimořádně nízkých úrovních.

    (Zdroj: Natixis)


    Čtěte více:

    Trumpův dar Číně
    06.04.2017 6:24
    Protekcionistické pohrůžky amerického prezidenta Donalda Trumpa vůči Č...
    Eurozóna je stále zranitelná
    27.03.2017 7:41
    Přestože eurozóna v poslední době zažívá celkové mírné ekonomické zlep...
    Project Syndicate: Do Latinské Ameriky dál proudí kapitál. Navzdory šokům
    05.05.2017 7:37
    Latinská Amerika – a zejména Jižní Amerika – je už léta v krizi. Zahra...
    Jak globalizace přispívá k nerovnosti: mzdy a bonusy „korporátních superstars“
    16.05.2017 17:12
    Odměny vrcholového managementu odráží úspěchy společností na zahraničn...
    Pettis: Spojené státy jsou v roli kolonie, zbytek světa je tlačí do deficitů
    17.05.2017 7:13
    Proč mají Spojené státy tak velké obchodní deficity? Martin Feldstein ...
    Čím jsme si vytvořili a zničili investiční příležitost naší generace
    16.05.2017 13:15
    Pokud bude dál pokračovat globální oživení a víra investorů v reflaci,...

    Váš názor
    • Jak překvapivé!!
      19.05.2017 15:43

      Ano, ztotožňuji se se sofistikovaným závěrem autora článku: Dluh nakonec někdo musí zaplatit.
      • Re: Jak překvapivé!!
        21.05.2017 18:16

        Jste si jist?
        kadanfm
    Aktuální komentáře
    03.11.2026
    8:51Rozbřesk: Levnější energie zatím koruně výraznější oddych nepřinesly, euru pomohly
    8:47CSG rozšiřuje výrobu munice, Wall Street řeší účet za AI revoluci  
    02.11.2026
    22:59Apple překonal odhady, tržby v Číně ale zklamaly
    17:30Optimismus ohledně AI nyní znamená určitou skepsi k převažujícím předpovědím
    16:49Americký průmysl vypadá solidně hlavně díky umělé inteligenci
    16:28PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    16:27Schodek rozpočtu narostl na 231 miliard. Česko hospodaří se čtvrtým nejvyšším říjnovým deficitem v historii
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban
    12:40Začátek týdne je sice zelený, ale rizik je stále ve hře víc než dost  
    11:09-31 procent. Akcie Alstomu hledají dno po problémových projektech, sníženém výhledu a záporném volném cash flow
    11:05Česká exportní banka, a.s.:Informace o výplatě výnosu s rozhodným dnem 1. listopadu 2026
    10:38Český průmysl překvapuje odolností. Nálada je nejlepší od začátku ruské agrese
    10:33Ryanairu klesl zisk, chystá úsporná opatření kvůli drahému palivu
    9:00Rozbřesk: Koruna vyčkává na inflaci a ČNB, eurodolar vstupuje do nového týdne pod hranicí 1,12
    8:52Primoco UAV SE: Investorská prezentace 3Q 2026
    8:46Primoco navýšilo tržby, Erste spouští odkup v Polsku a trhy vyhlížejí Apple a Palantir  
    6:06Paulsen: Na akciích bude pokračovat zklamání, medvěd ale nepřijde. Investoři jsou příliš pohodlní, zvykli si na zisky
    01.11.2026
    14:21Americké zásoby mědi rostou, čínské mizí. Boj o červený kov žene prémii na historické maximum  
    13:10Víkendář: Co vysvětluje záhadnou odolnost ekonomiky?

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    16:00USA - Nově otevřená prac. místa
    16:00USA - Průmyslové objednávky, m/m