Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Hledíme na zavádějící ziskovost, na trhu je to trochu jinak

    Hledíme na zavádějící ziskovost, na trhu je to trochu jinak

    16.11.2017 18:12

    U akcií platí jedno základní pravidlo: Zisky jsou až na prvním místě. Ceny může sice nahoru (či dolů) táhnout změna valuací, ovšem pokud takový stav trvá dlouho, ceny se fakticky vzdalují fundamentu a to je nejlepší recept na prudké pohyby opačným směrem.

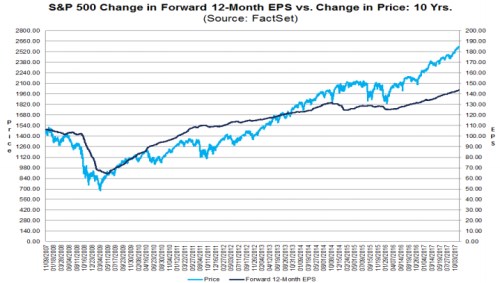
    Jak ukazuje následující obrázek, ziskového dna (u zisků očekávaných v následujících 12 měsících) u akcií v indexu SPX bylo během současného cyklu dosaženo v roce 2008. Stalo se tak zhruba na 65 dolarech na akcii (EPS).  Nyní se s EPS pohybujeme nad 140 dolary a zisky tedy vzrostly o více než 140 %. Index SPX se zvedl z cca 700 bodů na současných cca 2 600 bodů. Tedy o 271 %. Zhruba polovina pokrizového býčího trhu tedy stojí na růstu ziskovosti. Celá druhá polovina stojí na vyšších valuacích, což ale automaticky neznamená, že jde o bublinu, protože valuace byly v roce 2007 a 2008 na mimořádně nízkých úrovních.
    001

    Zdroj: FactSet

    Výše uvedené by mělo demonstrovat, že bez zisků trh nakonec skutečně nedá ani ránu - ani zvedající se valuace nejde udržet bez toho, aby se zvedala ziskovost. Hodně se hovoří o tom, že ziskovost firem na nejednom vyspělém trhu dosahuje výjimečně vysokých úrovní – jak z hlediska marží, tak z hlediska poměru zisků k HDP (samozřejmě s tím souvisí palčivé téma příjmové nerovnosti). Moc už se ale nehovoří o vlivu, který mí na (čisté) zisky prostředí velmi nízkých sazeb.

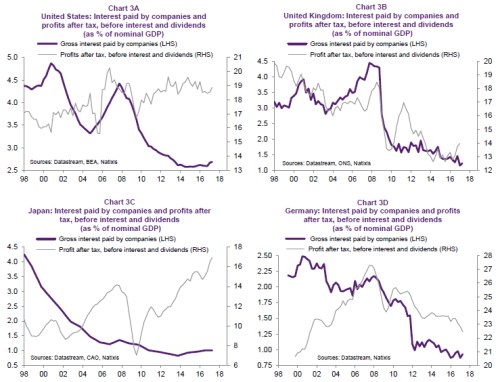
    Ziskům firem pomáhají nízké sazby dvojím způsobem. Jedna stimulují ekonomickou aktivitu, a tudíž by se měly pozitivně projevovat na tržbách a ziskovosti. A je tu hlavně i přímý efekt – čisté zisky jsou dány ziskovostí provozní, poníženou o úrokové náklady, daně a všudypřítomné „ostatní“. Z následující čtyřky grafů je zřejmé, že v USA, UK, Japonsku i Německu došlo během posledních let k prudkému propadu úrokových nákladů placených korporátním sektorem:
    001

    Šedě je v grafech také vyznačen vývoj provozních podílu zisků očištěných o daně, ovšem před započítáním úrokových nákladů (a dividend). Vidíme tedy, jak se vyvíjí ziskovost korporátního sektoru bez započítání fialovou křivkou zobrazeného prudkého poklesu úrokových nákladů (který je tažen zejména všeobecně nízkými sazbami). A takto vykreslený obrázek už ukazuje něco trochu jiného, než častěji používaný pohled na čisté zisky:

    Pouze v Japonsku se „reálná“ ziskovost firem pohybuje nad předkrizovými maximy. V USA se pohybuje o něco pod nimi, ale znatelně nad předkrizovým standardem. A v UK a Německu je zřejmý prudký pokles ziskovosti korporátního sektoru.

    Co to vše znamená pro další vývoj? Hodně záleží na úhlu pohledu. Natixis, z jehož dílny grafy jsou, tvrdí, že by měly být varováním před přílišným optimismem. Situace se ovšem dá interpretovat i tak, že takovéto porovnání ukazuje na větší potenciál pro budoucí růst zisků. Čistě proto, že současné mimořádně vysoké hodnoty měřené na základě čistých zisků ve skutečnosti zase tak mimořádné nejsou a tudíž je prostor pro růst. Pokud ale bereme vývoj v zemích jako Německo, či UK jako nezvratitelný trend, pak je tu skutečně namístě opatrnost.

    Samostatnou otázkou je pak další vývoj sazeb a tudíž oné „nezasloužené“ pomoci, které se firem dostává z části od centrálních bank, ale pravděpodobně z mnohem větší části od globálního převisu úspor. V takto formulované otázce je už dobře patrná i odpověď: Pokud sazby skutečně tlačí dolů hlavně strukturální ekonomický fundament, nějaký prudký obrat nahoru se v dohledné době určitě čekat nedá. A tudíž bychom mohli realisticky spoléhat na to, že zisky nezačne nahlodávat prudký růst úrokových nákladů (o jejich dalším poklesu ale na druhou stranu řeči být asi nemůže). Křídly ale může vždy zašumět nějaká černá, či alespoň našedlá labuť, která by například zvýšila inflaci a tudíž i sazby.


    Čtěte více:

    Němci se začínají obávat přehřátí své ekonomiky, vyčítají ECB její stimulaci
    15.11.2017 16:12
    Největší ekonomika eurozóny čelí nebezpečí přehřátí. Varuje před tím n...
    Slunce svítí, je čas opravit eurozónu. Bude opět promrhán?
    16.11.2017 6:11
    John F. Kennedy říkal, že střecha se opravuje v době, když svítí slunc...
    Vrchol Airbnb a hotelové akcie
    14.11.2017 18:49
    Tradiční kamenný maloobchod je v nejedné vyspělé zemi decimován inte...
    Automobilky proti operátorům: Kdo za nás bude řídit?
    15.11.2017 11:45
    Rozvoj segmentu autonomních automobilů proti sobě postavil firmy ze dv...
    Němci mohou Američanům jasně ukázat, co je špatně s jejich průmyslovou ikonou
    15.11.2017 19:28
    Nedávno jsme tu uvažovali nad výhodami a nevýhodami velkých konglomerá...
    Čistá energie nevynáší, EdF v problémech
    16.11.2017 12:00
    Pokud by energetické společnosti dostávaly peníze za to, jak málo emis...
    Dogmatismus a ideologie vedou k investiční pohromě. Možná jim propadáme, ani o tom nevíme
    20.11.2017 6:55
    Hodnotové investování bývalo v podstatě sázkou na zavrhované akcie. Dn...
    Za pár let se ukáže, jak dobře na tom USA jsou
    18.11.2017 20:02
    Zpráv o špatném vývoji produktivity v největší ekonomice světa je dlou...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    04.11.2026
    17:12Osídlení Marsu a co by ospravedlnilo současnou kapitalizaci společnosti SpaceX?
    16:15Nová hrozba pro AI boom: Demokraté vystupují proti datovým centrům
    15:24Praha může být pro IPO Rohlíku jediným trhem, říká Tomáš Čupr
    14:23BMW znovu zhoršilo výhled. Krize v Číně a restrukturalizace tlačí automobilku k hranici ztráty
    14:14McDonald's vydělává více, ale Američané šetří. Návštěvnost restaurací dál klesá
    14:00Uber trápí málo řidičů a konflikt na Blízkém východě. Výsledky ani výhled tak nenadchly
    12:29AMD vrací investorům důvěru. Výhled míří výrazně nad očekávání trhu  
    11:05Novo Nordisk zlepšuje výhled. Poptávku táhnou Ozempic a pilulka Wegovy
    10:28Volby pozitivně překvapily, AMD také. Akcie i dluhopisy míří vzhůru  
    9:57Inflace lehce zvolnila, na přelomu roku však půjde rychle vzhůru
    9:09Rozbřesk: Demokraté pohodlně získávají kontrolu nad celým americkým Kongresem
    8:55Výhra demokratů mění náladu investorů. BMW zhoršilo výhled a Novo překvapilo pozitivně  
    8:48Komerční banka, a.s.: Informační povinnost
    7:04Modrá vlna se přivalila. Demokraté přebírají Kongres, Senát zcela ovládli. Trump výsledky uzná
    03.11.2026
    21:59Wall Street v den voleb zabrala; povolební statistika nahrává akciím  
    17:46Musí investoři „vydržet“ rok 2027?
    16:48FX Strategie: Koruna čeká na ČNB a americké volby, eurodolar sleduje Washington  
    16:04AI tituly táhnou index S&P 500 dolů. Širší trh ale naopak zažil nejlepší měsíc od roku 2009
    15:27Podnikatelské nálady v eurozóně indikují mírný růst
    14:25Jakub Blaha: Čísla z říše snů, ale výhled připomněl, že ani Palantir neroste do nebe  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    PL - Jednání NBP, základní sazba
    9:00CZ - CPI, y/y
    11:00EMU - CPI, y/y
    11:00EMU - Inflace, předběžný odhad, y/y
    16:00USA - Index ISM ve službách