Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Totální dno. Co přijde nyní?

    Totální dno. Co přijde nyní?

    17.11.2017 18:26

    Globální ekonomika a konec konců celá společnost se v pokrizových letech pohybuje v mnoha neprobádaných vodách. Na ekonomické rovině jim na první pohled jednoznačně dominují mimořádně nízké sazby a výnosy vládních obligací, které mimo jiné notně pomáhají vysoké valuaci akciových trhů. Další vývoj můžeme hodnotit z pohledu teorií jako je dlouhodobá stagnace, či tradiční vývoj cyklu. Nebo si ku pomoci můžeme vzít historické zkušenosti. A pokud sáhneme dostatečně dlouho do historie, zjistíme, že vlastně současný stav zase tak výjimečný není.

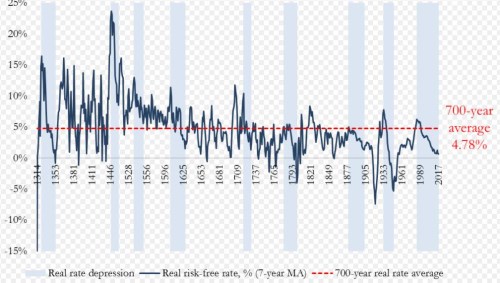
    Paul Schmelzing z Harvard University, který pracuje i pro britskou Bank of England se ve své poslední studii dělí o následující graf, který ukazuje odhad vývoje reálných sazeb od roku 1311. Jsou v něm modře vyznačena i období, kdy došlo k významnému poklesu sazeb – včetně toho posledního, ve kterém se nyní pohybujeme:
    Soustružník
    Zdroj: Bank of England

    Pokud se nám tedy zdá, že poslední desetiletí přinesla bezprecedentní pokles sazeb a tudíž se pohybujeme v neprobádaných vodách, graf nás z toho dojmu vyvádí. Ukazuje totiž, že v dlouhé historii nejde o jev nijak výjimečný a předchozí generace za sebou mají i mnohem prudší (i když ne delší) poklesy sazeb. Četnost takových událostí ale není zase tak vysoká - minimálně od roku 1311 snad nikdo během svého života nezažil dvě „sazbové deprese“.

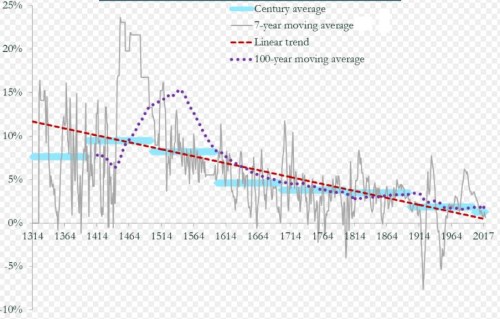
    Náš pocit výjimečnosti tak je částečně ospravedlněn a jistě opětovně zesílí poté, co se podíváme na obrázek druhý. Ten dává datům strukturovanější rámec tím, že jimi prokládá průměry a trendy. Stoletý plovoucí průměr, průměr jednotlivých století i lineární trend nakonec přece jen jasně ukazují, že pod povrchem mnohaleté volatility probíhá něco zajímavého. Trend totiž jednoznačně směřuje dolů:
    Soustružník
    Zdroj: Bank of England

    Zdá se tedy, že nyní se skutečně nenacházíme jen na sazbovém dně jednoho z mnoha cyklů, ale na dně totálním, kterého bylo dosaženo za celá staletí. Jinak řečeno, z tohoto pohledu řešíme skutečně problém, či výzvu, před kterou jiné generace ještě nestály. I před nimi se sice občas objevil prudký pokles sazeb, ale strukturální síly více nahrávaly jejich opětovnému růstu.

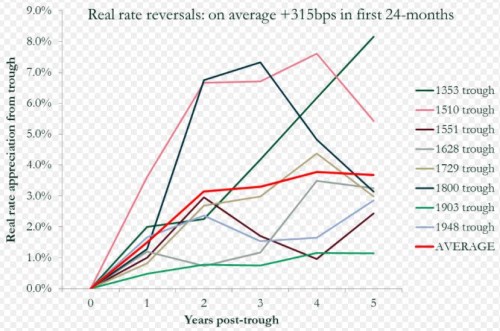
    Otázkou nyní je, co bude dál. Další výrazný pokles nominálních sazeb je čistě technicky zatím nemožný. Dosáhnout by jej bylo možno pouze v případě, že bychom plně přešli na digitální měny (opustili hotovost) a vlády/centrální banky by byly u nich ochotny posunout sazby hluboko do záporu. Reálné sazby by se teoreticky do hlubokého zápory mohly dostat v kombinaci nízkých sazeb nominálních a vysoké inflace, ale ta je hodně nepravděpodobná. Zbývají tedy dvě možnosti: Přijde dlouhé období stagnace sazeb na nízkých úrovních, či jejich opětovný růst. Jak ukazuje poslední dnešní obrázek, v minulosti nebylo mohutné odrážení ode dna ničím výjimečným:
    Soustružník 

    Jenže jak jsme viděli výše, nyní jsme ve výjimečné situaci v tom smyslu, že jsme na dně cyklickém, i strukturálním. Odrazy od předchozích minim byly často taženy nepříjemnými geopolitickými událostmi, či přímo katastrofami typu černé smrti, třicetileté války, či druhé světové války. To by byl samozřejmě ten úplně nejhorší způsob, jak zvednout sazby z jejich současných minim. Mnohem lepší je znatelné a dlouhodobé globální oživení, na které máme již nějakou dobu skutečně slušný náběh (viz řada mých předchozích příspěvků). Alternativou držící sazby dlouhodobě nízko jsou pak nové normály, dlouhodobé stagnace a podobně.


    Čtěte více:

    Nejatraktivnější a nejzatracovanější odvětví na americkém trhu
    07.11.2017 18:36
    Minulý týden jsme zde věnovali čas kandidátovi na „nejhorší akcii na s...
    Čím více o tom přemýšlím, tím větší Tesla skeptik jsem
    08.11.2017 15:37
    Poslední čtvrtletní výsledky společnosti Tesla ve fundamentálně uvažuj...
    Krutá investiční hračka
    09.11.2017 18:38
    Jedno moudré rčení říká, že kdo si hraje, nezlobí. Pro akcionáře spole...
    Přichází pro akcie ničivá velká derotace?
    10.11.2017 19:41
    Ve svých předchozích příspěvcích jsem hovořil o tom, že světové ekonom...
    Čas pro skutečné keynesiánství
    13.11.2017 18:43
    V jedné dosti klíčové ekonomické oblasti se nacházíme v trochu schizof...
    Vrchol Airbnb a hotelové akcie
    14.11.2017 18:49
    Tradiční kamenný maloobchod je v nejedné vyspělé zemi decimován inte...
    Němci mohou Američanům jasně ukázat, co je špatně s jejich průmyslovou ikonou
    15.11.2017 19:28
    Nedávno jsme tu uvažovali nad výhodami a nevýhodami velkých konglomerá...
    Hledíme na zavádějící ziskovost, na trhu je to trochu jinak
    16.11.2017 18:12
    U akcií platí jedno základní pravidlo: Zisky jsou až na prvním místě. ...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    07.11.2026
    8:31Víkendář: Co vlastně položilo základ krize třicátých let a jaký může být vztah k dnešku
    06.11.2026
    22:05Pátek přinesl na Wall Street mírné uklidnění
    17:22Zlaté hrady z písku
    17:17Footshop a.s.: Vnitřní informace - Zveřejnění výsledků za 1.– 3. čtvrtletí 2026
    16:16Traders Talk: Výplach jako příležitost? Jak reagovat podle investičního horizontu
    15:21Růst zaměstnanosti v zámoří zrychlil, ale nechává finanční trhy v klidu
    15:06Gundlach: Opět klesá důvěra v ratingy jako před rokem 2008. Fed by měl jednat, ne stále vyčkávat
    13:27AI výprodej nabral na síle. Investoři hledají bezpečí v dluhopisech  
    12:01Perly týdne: Modrá vlna pozitivní pro akcie, nebo brzda umělé inteligenci?
    11:17Akciový výplach se převalil přes Asii do Evropy, zatímco Amerika se snaží zvedat  
    10:21Vedení Airbnb hlásí návrat k růstovému režimu. Tržby rostly nejrychleji za tři roky
    9:56Český zahraniční obchod se vrátil do přebytku. Brzdou zůstávají drahé energie
    9:50Český průmysl zrychlil nejvíce za čtyři roky. Táhnou ho auta, energetika i zahraniční zakázky
    9:40CSG získala přístup k armádním zakázkám za 4,2 miliardy dolarů. Bude soutěžit o modernizaci amerických muničních továren
    9:07Rozbřesk: Koruna pod tlakem nepřesvědčivé ČNB a akciového výplachu
    8:59Komerční banka, a.s.: Oznámení Komerční banky, a.s. o minimální výši ukazatele kapitálového poměru od 1. ledna 2027
    8:47Výprodej čipů pokračuje, rudou štafetu přebírá Asie. Futures na Nasdaq ale už v zeleném  
    6:02Eisman: Na AI probíhá od léta znatelná změna a to se odráží v ziskovosti Anthropicu
    05.11.2026
    22:00Extrémní propad akcií spojený s AI  
    17:41Jediný světlý bod ve světové ekonomice…

    Související komentáře
    Nejčtenější zprávy dne
      Nejčtenější zprávy týdne
      Nejdiskutovanější zprávy týdne
      Kalendář událostí
      Nebyla nalezena žádná data