Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    V USA dvojkový scénář a matoucí zvířecí pudy

    V USA dvojkový scénář a matoucí zvířecí pudy

    11.12.2017 18:29

    Vývoj v americké ekonomice je asi dobrým příkladem toho, jak nevyzpytatelné jsou Keynesovy animal spirits. Tedy zvířecí pudy, které jsou nejednou hlavním hybným faktorem našeho chování. Důvod je prostý – v USA je již dlouhou dobu neobvykle vysoká důvěra spotřebitelů i firem, což se promítá do výdajů domácností a poslední dobou i do investic (viz můj předchozí příspěvek). Jak to bude s touto pudovou divokou kartou vypadat příští rok?

    Po prezidentských volbách se široce spekulovalo o tom, že zmíněná vysoká důvěra je odrazem nadějí na snižování dani, na investice, deregulaci a apod. Tyto úvahy podle mne ale moc smyslu nedávaly, protože plány nové vlády byly od počátku chaotické, v mnoha ohledech kontraproduktivní. Nyní se navíc jasně ukazuje, že jejich implementace značně vázne, ale dobrá nálada spotřebitelů a firem zůstává. 

    Pořádně tak stále nevíme proč se tak děje. Na druhou stranu nejde o nijak výjimečný jev – zpětně vždy s nějakým vysvětlením přijdeme, ale „online“ nám vysvětlení pudů a emocí moc nejdou. Pokud budeme předpokládat, že k podkopání současné stále trochu záhadné dobré nálady nedojde, nastane v tom lepším případě vývoj následující vývoj: 

    V následujícím roce, či dvou se růst v USA postupně posune směrem k potenciálu (klesne k tempu, které je schopna zajistit nabídková strana ekonomiky). Potenciál je odhadován někde nad 1,7 %, pokud nastane investiční boom, může se „endogenně“ o něco zvednout a jako hrubé měřítko tak můžeme hovořit o dvojkovém scénáři: Růst bude konvergovat ke 2 % stejně, jako inflace. Možná, že na dvojku se příští rok dostanou i sazby. V tom horším případě centrální banka (opět) zařízne oživení příliš ukvapenou restrikcí. 

    Detailnější čísla ohledně možného vývoje v USA jsem ukazoval v předchozím příspěvku, dnes bych rád tento pohled doplnil následujícím grafem, který úzce souvisí s výše zmíněnými pudovými reakcemi. Dá se vtěsnat do základní otázky: Měli by se spotřebitelé a firmy radovat z plánovaného snížení daní korporátního sektoru, či nikoliv? První pudová reakce se bude zřejmě pohybovat v rámci úvah typu „menší daně = více peněz pro akcionáře, více investic = vyšší růst“. Jenže tu je pár detailů hovořících jiným jazykem. Nejdůležitější z nich je současná fáze cyklu, v níž by daňové fiskální uvolnění posunulo ekonomiky blíže k onomu nárazu na potenciál. Což by si samozřejmě vyžádalo reakci od Fedu. 

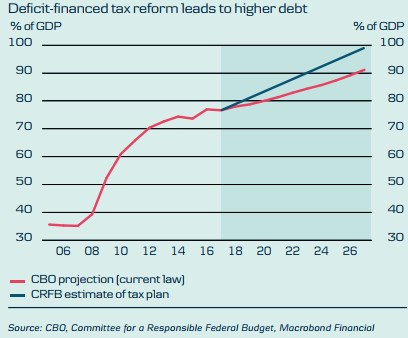
    Pokud pak nevěříme pohádkám o tom, jak snížení daní prudce zvedne ekonomickou aktivitu (tj., zvedne jak poptávku, tak potenciál), musíme nevyhnutelně dojít k závěru, že také zvýší vládní dluhy. Pokud by se tak stalo u nepředlužené země v ekonomickém útlumu, byl by takový krok namístě. Jenže minimálně v druhém bodě jsou USA v úplně opačné situaci. Vývoj dluhů daňovou reformou a bez ní odhadovaný CBO ukazuje následující graf:   
    001 

    Trhy tedy fakticky nestojí před možnostmi „bude daňová změna schválena, či ne“. Mnohem přesnější popis dalšího vývoje zní „změna daní + vyšší sazby + vyšší dluhy – ano, či ne“. Takže ono vlastně není vůbec jasné, zda by se investoři, spotřebitelé a firmy měli z možného prosazení změn skutečně radovat, či ne.

    Asi tato celá situace úzce souvisí s celkovým posunem do doby, kdy je zdravý selský rozum tak často zaměňován za zjednodušující bláboly a velmi selektivní přístup k faktům. Zatím jde tato doba navzdory všemu očekávání ruku v ruce s nevídaně nízkou volatilitou na trzích a silným oživením. Uvidíme, v jaký příběh se značně neobvyklá předehra této formy rozvine v roce příštím.


    Čtěte více:

    Změní Trump Fed za dva roky k nepoznání?
    08.12.2017 13:20
    Americký prezident Donald Trump může během prvních dvou let své vlády ...
    Proč jsou čínské technologické firmy tak úspěšné doma, ale v zahraničí se jim nevede?
    08.12.2017 6:36
    Média v Evropě a v USA snad každý den přinesou nějakou další zprávu o ...
    Hipsterská investiční bublina, konec v nedohlednu
    07.12.2017 18:32
    Minulý týden si WSJ všímal toho, jak prudce rostou akcie společností T...
    Víkendář: Bohuslav Sobotka o klíči k úspěchu ČR a celé EU
    10.12.2017 8:03
    Evropská unie stojí podle Bohuslava Sobotky na křižovatce. Někteří vol...
    Víkendář: Zaplaví muslimové Evropu?
    09.12.2017 7:57
    V posledních letech přišel do Evropy rekordní počet žadatelů o azyl ze...

    Váš názor
    •  
      12.12.2017 0:06

      TAX REVENUE IN DOLLARS: Capital gains tax RATES were CUT: -> From 28% to 20% in 1981 [a] (Top rate dropping 40% to 20%) [b] -> From 28% to 20% in 1997 [a] -> From 20% to 15% in 2003. [a] As a result, capital gains tax REVENUE GREW by an annual average of: -> 15.8% from 1981-1984 [a] -> 17.8% from 1997-2000 [a] -> 25.5% from 2003-2006 [a]
      Dan
      •  
        12.12.2017 10:42

        Nevím, nakolik jsou ta čísla správná, ale každopádně bych věnoval pozornost tomu "as a result". A díky za poznámku.
        JS
    Aktuální komentáře
    19.10.2026
    17:46Dopadnou hyperscaleři jako železniční společnosti? A jak vlastně „dopadly“ ony?
    16:42PODCAST Týdenní výhled: Výsledky reportuje Meta, Tesla, SpaceX nebo Netflix  
    15:05Nervózní Wall Street. Sázky na růst volatility jsou nejvyšší za poslední roky  
    14:02Daruji akcii SpaceX každému dítěti v USA, vzkázal Musk. Aktuálně by ho to vyšlo na 10,5 miliardy dolarů
    13:46Volkswagen plánuje zmrazit mzdy do roku 2030
    13:05Čeho by Tesla musela dosáhnout na ospravedlnění své kapitalizace?
    12:17Na Evropu doléhají politické problémy, zatímco Amerika se snaží zvedat hlavu  
    11:52Násilné protesty ve Francii zvyšují nervozitu. Dopadají i na dluhopisy a euro  
    11:33Komerční banka, a.s.: Výpis z obchodního rejstříku
    10:41PODCAST MakroMixér s Jaromírem Haincem: Drahé pražské byty, nový metropolitní plán a dvoumilionové hlavní město
    8:56Rozbřesk: Ceny ve výrobě rostou, zboží bude příští rok zdražovat rychleji
    8:45Bankovní tituly dostávají podporu analytiků, nálada v Evropě zůstává křehká  
    6:02Gundlach: Před dvaceti lety se zlatu smáli, důvod pro nákup rizikových aktiv by neměl být očekávaný pokles sazeb
    18.10.2026
    9:09Víkendář: Souvislost mezi populismem, nezodpovědným vládním hospodařením a inflací
    17.10.2026
    9:42Víkendář: Co je třeba udělat dřív, než by přišlo případné zklamání z umělé inteligence
    16.10.2026
    22:01Americké indexy strmě padají  
    16:14Bank of America: Čekají nás týdny averze k riziku. Dluhopisy, AI a volby zvyšují nervozitu
    14:41Cesta k „likvidaci dolaru“
    13:03Perly týdne: Pochyby o budoucnosti hyperscalerů a evropské Silicon Valley
    12:06Akcie se koncem týdne zvedají, ale polovodiče zůstávají nejisté. Dluhopisy zvládly vysoké PPI  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    11:00DE - Index očekávání ZEW
    14:00HU - Jednání MNB, základní sazba