Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Medvědí trhy, recese a zodpovědnost centrálních bank

    Medvědí trhy, recese a zodpovědnost centrálních bank

    19.07.2019 12:26

    Před časem jsem tu psal o tom, že fiskální politika je ve srovnání s politikou monetární často stále v době kamenné. Utrácí se v době, kdy ekonomika prochází boomem čistě proto, že peníze jsou jednoduše k dispozici. V útlumu se z opačného důvodu utahuje, a tím vším se cyklus ještě prohlubuje. Ani na straně centrálních bank jsme ale zdaleka nedosáhli dokonalosti a je to zřejmé i z pohledu na anatomii předchozích recesí a propadů akciového trhu. Vším se prolíná téma skutečné zodpovědnosti.

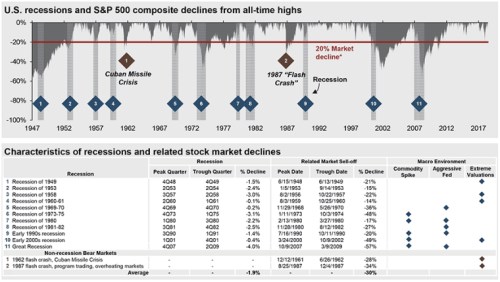
    Tento týden jsem tu již ukazoval pár grafů z nového čtvrtletního průvodce globální ekonomikou a trhy od JPMorgan. Dnes se podíváme na poslední, který spolu s tabulkou zobrazuje onu zmíněnou anatomii recesí a propadů trhu.
    0
    Zdroj: JPMorgan

    Od roku 1947 prošla americká ekonomika 11 recesemi, ne vždy při nich akcie klesly o více než 20 % (úzus pro vstup do medvědího trhu). A dvakrát se tento vstup zase povedl i bez recese. Klíčová je otázka po příčině toho všeho a velmi zhuštěnou odpověď přináší poslední tři sloupce tabulky, které popisují makroprostředí. Z nich vidíme, že v pěti případech probíhala recese na pozadí prudkého růstu cen komodit. Ve čtyřech případech byly valuace akcií „extrémní“, naposledy během technologické bubliny. A v pěti případech byl Fed ve své politice příliš agresivní.

    Často můžeme slyšet, že politika Fedu byla rozhodujícím faktorem pro vstup do recese v naprosté většině poválečných případů, takže tabulka v tomto smyslu ještě vyznívá přívětivě. I ona ale vlastně říká, že v mnoha případech se Fed příliš obával vysoké inflace, popřípadě finanční nestability, a šlápl na brzdy příliš prudce. Což můžeme vlastně zarámovat do otázky, co to vlastně znamená, když se má centrální banka chovat zodpovědně.

    Ona zodpovědnost je zejména díky selektivním „výmarským“ zkušenostem někdy vnímána tak, že centrální banka má bojovat proti riziku inflace za každou cenu. Zajímavé je tu srovnání ECB a Fedu: Při troše zjednodušení můžeme tvrdit, že ECB se (do značné míry kvůli Německu) této filozofie drží znatelně pevněji než Fed. Podívejme se, co to v praxi znamená a jaké jsou výsledky:

    ECB byla v reakci na poslední krizi a ekonomický útlum mnohem pomalejší a její kroky nebyly tak razantní jako u americké centrální banky. Jenže tato váhavost nakonec přispěla k tomu, že oživení evropské ekonomiky bylo a je pomalejší, zatímco v USA mohl Fed QE relativně brzy ukončit a začít zvyšovat sazby. A mimo jiné si tím budovat prostor pro jejich snížení při dalším útlumu. ECB končí u toho, že musí sazby dál držet mimořádně nízko a začíná se hovořit o potřebě dalšího QE.

    Takže možná to vše můžeme shrnout tím, že ona zodpovědnost musí fungovat symetricky – na obě strany. Pokud tomu tak není, projeví se tato asymetričnost i v reálu. Že tomu tak u ECB stále není, je podle mne snad možná nejlépe patrné z toho, jak vnímá svůj inflační cíl. Což má pravděpodobně reálné dopady na efektivitu její politiky.


    Čtěte více:

    Analytik: Rubl by mohl do konce roku klesnout o 9 %
    17.07.2019 16:45
    Analytik, který nejpřesněji předpověděl rally na rublu ve druhém čtvrt...
    MMF: Americký dolar je teď nadhodnocen o šest až 12 procent
    18.07.2019 8:11
    Americký dolar je podle krátkodobých ekonomických základů nadhodnocen...
    Rozbřesk: Evropská inflace stále hluboko pod cílem ECB
    18.07.2019 9:18
    Finální statistiky potvrdily, že inflace v eurozóně zůstává i nadále v...
    Británie se po odchodu bez dohody může propadnout do recese
    18.07.2019 15:11
    Británie se může propadnout do recese a odchod země z Evropské unie be...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    16.11.2026
    13:44Týdenní výhled: V hlavní roli Nvidia, Anthropic i financování technologického boomu  
    12:27Tento týden bude patřit Nvidii a Anthropicu a technologie jsou z toho dost nervózní  
    12:07UniCredit získala souhlas Bruselu k převzetí Commerzbank
    11:30Novo Nordisk hlásí povzbudivé výsledky u nižších dávek léku nové generace
    10:20Obstojí Anthropic na Wall Street? Rizik pro byznys společnosti je více
    9:07Rozbřesk: Bankovní rada ČNB není tak rozdělená, jak se zdálo
    8:54ČR zvažuje vyšší zdanění nikotinových sáčků, Anthropic míří k rekordnímu IPO a Nvidia čelí dalšímu tlaku  
    6:01Hubbard: Smutné důvody k optimismu při řešení dluhů
    15.11.2026
    9:18Víkendář: Měly by centrální banky preventivně reagovat na prudké zvyšování vládního zadlužení?
    14.11.2026
    13:56SpaceX a Tesla údajně pracují na plánu fúze. Oznámená by mohla být už koncem roku
    9:46Víkendář: Měl o dluzích pravdu Milton Friedman?
    13.11.2026
    22:02S&P 500 zaznamenal nejlepší týden od srpna; tech byl opět pod tlakem  
    17:09Nahrazování dolaru a páky na Spojené státy
    16:28Traders Talk: Nvidia se oklepává z paniky. Nasdaq bojuje o důležitou úroveň
    15:25Expanze Nubank pokračuje, brazilský fintech překonal očekávání
    13:42SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – oznámení o výsledku úpisu a zastavení příjmu dalších žádostí
    13:36Primární emise Anthropicu je šestinásobně přeupsaná a ještě nekončíme. Začátek obchodování může být velmi silný
    12:05Perly týdne: Nvidia jako centrální banka AI. Může u ní nastat „scénář Apple“?
    10:34Otazníky kolem Nvidie, ale také citelný nárůst výnosů. Evropa obchoduje smíšeně  
    10:30Kdo je Colette Kressová, nová dočasná šéfka Nvidie?

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    0:50JP - HDP, q/q
    3:00Čína - Maloobchodní tržby, y/y
    3:00Čína - Průmyslová výroba, y/y
    9:00CZ - PPI, y/y
    11:00EMU - Průmyslová výroba, y/y
    14:30USA - Empire State Manufacturing index