Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Natixis: Nové vnímání cyklu a japonský ekonomický malér

    Natixis: Nové vnímání cyklu a japonský ekonomický malér

    05.03.2020 5:27
    Autor: Redakce, Patria.cz

    Po druhé světové válce byla hlavním tahounem ekonomického cyklu vyspělých zemí zejména inflace. Během boomu klesala nezaměstnanost. Když se dostala na nízké úrovně, vedlo to ke mzdovým tlakům a následně k růstu spotřebitelských cen. Na to reagovala centrální banka zvýšením sazeb, což vyvolalo útlum, popřípadě recesi. Inflace klesla, následně šly dolů i sazby a tento cyklus se neustále opakoval. Jak ale poukazuje francouzský Natixis, v současné době se podstata cyklu změnila a to by mohlo mít výrazný dopad i na práci centrálních bank.

    Změna spočívá zejména v tom, že nezaměstnanost již „nemá jakýkoliv dopad na inflaci“. A to samé platí o změnách peněžní nabídky. Inflace se tedy nemění v závislosti na vývoji cyklu či nastavení monetární politiky. Natixis se tak domnívá, že inflace na trhu zboží a služeb může být nahrazena inflací cen investičních aktiv. Ekonomové banky v této souvislosti ukazují následující graf, který ukazuje dlouhodobější vývoj monetární báze zemí OECD, vývoj peněžního agregátu M2, vývoj akciových trhů a cen nemovitostí:
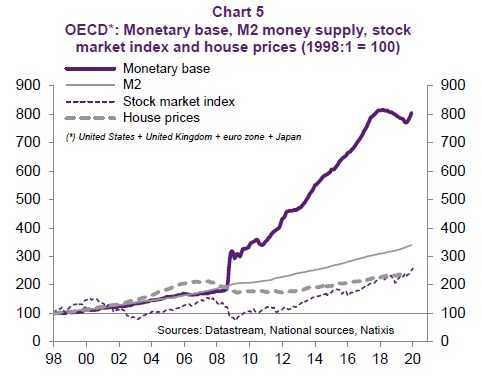
    001

    Teoreticky by tedy bylo možné analyzovat a vnímat ekonomický cyklus ne podle inflace na trhu se zbožím a službami, ale podle pohybu cen aktiv. Centrální banky ale na tento trh svou politikou nereagují – neutahují ji v době, kdy ceny aktiv rostou a neuvolňují v době jejich poklesu. Nové chápání cyklu by takovou reakci přineslo, protože centrální banky by se namísto stabilizace spotřebitelských cen zaměřovala na stabilizaci cen aktiv. Natixis ovšem nerozebírá to, jak by taková stabilizace měla konkrétně vypadat a jaký pohyb cen aktiv a jejich valuací by již byl považován za známku nestability.

    Tým ekonomů banky zaměřující se na japonské hospodářství pak v jiné analýze poukazuje na to, že na Japonsko doléhá epidemie koronaviru ve složité době, protože jeho hospodářství citelně ovlivňují obchodní spory mezi USA a Čínou a zvýšení spotřební daně z října minulého roku. Země pocítí mimo jiné prudký propad turistického ruchu, protože podle banky 30 % turistů tvoří lidé z Číny a 84 % turisté z Asie.

    Japonský výrobní sektor bude také postižen vazbami na čínské výrobní vertikály. Dobrým příkladem jsou již nyní problémy některých japonských automobilek. S tím, jak se zvyšuje ekonomická nejistota, roste neochota japonských firem zvyšovat mzdy, takže se oddaluje očekávané oživení spotřební poptávky.

    K tomu však Natixis dodává, že japonským firmám pomáhají nízké sazby a mají relativně silné rozvahy. Výrazný nárůst defaultů by tak přišel pouze v případě, že by epidemie měla dlouhodobé důsledky. Firemnímu sektoru může pomoci i ohlášená fiskální stimulace zaměřená zejména na investice do infrastruktury. A tlak na centrální banku snižuje to, že japonský jen od ledna oslabuje.

    Zdroj: Natixis


    Čtěte více:

    Jaké nástroje zbyly ECB na zkrocení případné krize?
    02.03.2020 5:43
    Pokud šíření koronaviru vyvolá regionální ekonomickou krizi, jak Evrop...
    Nečekaní zachránci
    28.02.2020 17:58
    Ekonomové (mezi které si dovolím se počítat) na tom se svou pověstí ne...
    Project Syndicate: Záchranný plán proti dopadům koronaviru
    29.02.2020 14:10
    Epidemie viru COVID-19 zrychluje, a jak se blíží do stavu pandemie, je...
    Itálie chce podpořit ekonomiku opatřeními za 3,6 miliardy eur
    02.03.2020 8:32
    Itálie v tomto týdnu představí opatření v hodnotě 3,6 miliard eur, kt...

    Váš názor
    • cyklus
      05.03.2020 9:17

      nezastavis. napr gynekologove v japonsku a cine a koreji predpovidaji dalsi cyklus v postizenych oblastech kde lide museli zustat doma svete div se za 8 az 9 mesicu. sociologove tak ocekavaji silny korona efekt na porodnost podobne jako po skonceni valky. korana deti pry budou tahounem ekonomiky
      eple
    Aktuální komentáře
    30.10.2026
    17:02Rekordní obliba akcií v amerických domácnostech. Které peníze budou nyní „chytré“?
    16:12ExxonMobil a Chevron prudce zvýšily zisky
    15:45Výsledky Reddit: Reklamní stroj šlape, Google však zavírá bránu k novým uživatelům  
    14:08Jakub Blaha: Poptávka po serverech exploduje, Intel ji však neumí proměnit v peníze  
    13:40Binance zmrazila aktiva po zřejmě hackerském útoku. Hlavním podezřelým je KLDR
    12:53Ekonomika eurozóny překvapila odolností. Růst překonal očekávání navzdory drahým energiím
    12:46Perly týdne: USA jsou obětí svého vlastního úspěchu, v Číně velký automobilový útlum
    12:11Jan Bureš: HDP čeká na nové impulsy, co na něj ČNB?
    11:58Technologie dostávají další rány od Amazonu a Intelu, trh se nemá o co opřít  
    11:15Výsledky Amazonu: AWS nadále zrychluje, ale …  
    10:12Růst české ekonomiky zpomalil na 1,6 %. Nejvíce pomáhá spotřeba domácností
    10:08Rozbřesk: Prosincové zvýšení sazeb zůstává ve hře, euro reagovalo růstem
    9:47Silné úrokové výnosy pomohly Erste k lepším u zisku. Hlavní otázkou zůstává Polsko  
    8:54Erste překonala odhady, trhy ale zaměstnává AI výprodej, hackerský útok na kryptoměny i dražší ropa  
    8:543M FUND MSI SICAV a.s: Pololetní finanční zpráva společnosti
    8:53Amazon minul odhady trhu, pokles akcií nezastavil ani silný růst cloudu
    8:38Vyšší zisk, lepší úrokové výnosy i ambicióznější cíle u Erste Bank brzdí opatrný výhled úvěrů
    29.10.2026
    21:01Rotace na trhu zasáhla vítěze AI boomu, Alphabet spustil výprodej technologických akcií  
    18:25Druhá derivace zlata
    16:45Preview Erste: Banka potvrdí růst klíčových výnosů, zisk ale bude stagnovat  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    JP - Základní O/N úroková sazba
    10:00CZ - HDP, q/q
    11:00DE - HDP, q/q
    12:00EMU - HDP, q/q
    15:00DE - Harmonizovaný CPI, y/y
    15:45USA - Index aktivity ISM Chicago