Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Jakou hodnotu by měl Apple před 150 lety?

    Jakou hodnotu by měl Apple před 150 lety?

    26.08.2020 17:20

    Apple před několika dny svou kapitalizací převýšil 2 biliony dolarů, za posledních dvanáct měsíců přitom na volném toku hotovosti vydělal 71,71 miliardy dolarů. Jak nyní vyznívá fundament a valuace firmy? A co kdyby tu Apple byl před 150 lety?

    Kdyby Apple každým rokem pro své akcionáře vydělávat oněch téměř 8 miliard dolarů, současná hodnota tohoto toku hotovosti by podle mých kalkulací dosahovala asi 950 miliard dolarů. I pokud bychom k tomu přičetli veškerou hotovost firmy, jsme na jedné miliardě, tedy na méně než polovině současné kapitalizace. Trh tak očividně čeká od Applu více než stagnaci, což asi není překvapivé. Podle mých výpočtů by jeho volný tok hotovosti na ospravedlnění kapitalizace měl růst o něco málo více než 4 % ročně. Což si můžeme rozdělit na 2 % inflačního a cca 2 % reálného růstu. Je to moc, nebo málo?

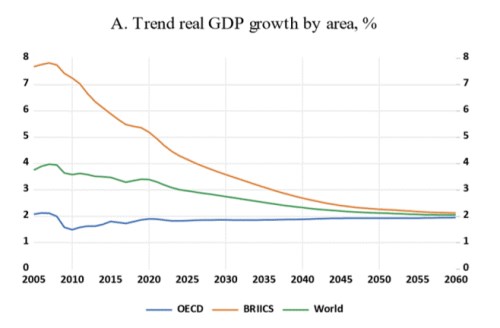
    Pokud bychom to chtěli vztáhnout k vývoji dlouhodobé globální ekonomické aktivity, může posloužit následující graf s projekcemi OECD. Podle něj by růst měl konvergovat k 2+ % reálnému růstu s tím, že vyspělé země se na něm budou držet soustavně a rozvíjející se země se k němu budou přibližovat z vrchu. 
    001

    Zdroj: OECD

    Co míní analyticko investorská veřejnost? Možná se mi to zdá, ale ani po překročení oné dvou bilionové hranice se neobjevil dav medvědů věštících korekci, ale spíše zaznívají stále hlasy býků. Někteří poukazují na potenciál rozvíjejících se trhů. Třeba Indie, kde je stále nízká penetrace a přitom již jde o jeden z největších trhů chytrých mobilů. Apple zde má kvůli vysoké citlivosti zákazníků na ceny relativně nízký podíl, dominují čínské firmy. Letos tu ale došlo k významnému pohybu směrem od nich k Applu. A pokud by tu Apple mobily i vyráběl dokázal by obejít cla a jeho podíl by se mohl dál zvyšovat. 

    Morgan Stanley zase tvrdí, že přeprodej použitých iPhonů mířících na rozvíjející se trhy je větší, než se většinou odhaduje a i to by mělo hrát Applu dlouhodobě do karet. Wedbush a její Daniel Ives hovoří o tom, že cena akcií Applu by se mohla dostat na 600 USD (kapitalizace tedy na 2,6 bilionu dolarů) a to zejména proto, že se blíží „supercyklus iPhonu 12“. To podle analytika vytváří příležitost objevující se „jednou za deset let“, protože telefon by si mohlo měnit 350 milionů lidí (celková iPhonová báze prý nyní činí asi 950 milionů). Ives k tomu dodává, že kapitalizace by v roce 2023 mohla být na 3 bilionech dolarů. No a co kdyby se tam vyhoupla již letos? Pak by se musel tok hotovosti růst ne o ona 4+ %, ale o 5+ %. Ano, jeden procentní bod růstu tu vytvoří hodnotu ve výši 1 bilionu dolarů. 

    Před 150 lety...

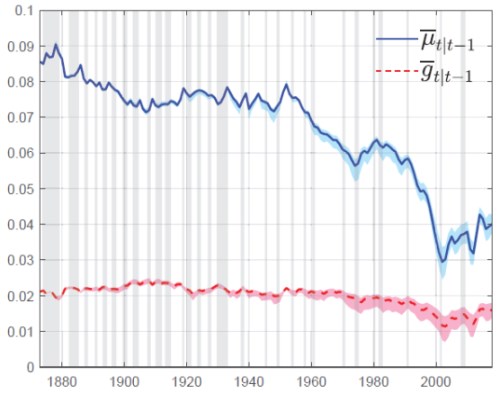
    Včera jsme si udělali výlet do historie, kterým nám ukázal, že rizikové prémie akciového trhu jsou nyní znatelně nižší, než v roce 1870. Zatímco dnes podle následujícího grafu investoři požadují, aby akcie vynášely o cca 4 % více, než bezriziková aktiva, před 150 lety to bylo až 9 %. A i bezrizikové sazby se hnuly dolů - tehdy (rovnovážné) sazby podle odhadů z grafu dosahovaly asi 2 %. Požadovaná návratnost se tak u celého trhu pohybovala asi na 11 %, zatímco dnes by podle uvedených čísel byla na cca 5,5 %. Tedy na polovině.
    001

    Zdroj: COVID-19 and the stock market: Long-term valuations

    Co by se stalo, kdybychom tyto parametry z doby před 150 lety nasadili na Apple? Jak jsem psal, investoři nyní čekají cca 4 % růst jeho toku hotovosti. Pokud bychom požadovanou návratnost odhadovali s 9 % prémií a 2 % bezrizikovými výnosy, dostaneme u Applu požadovanou návratnost vyšší než 13 %. Současná hodnota očekávaného toku hotovosti Applu (onen 4 % růst) by pak dosahovala jen asi 790 miliard dolarů. Berme to třeba jako další ukázku významu požadované návratnosti – toho, kde se pohybují bezrizikové sazby a rizikové prémie. I u Applu tak samozřejmě funguje efekt „od akcíí chceme méně a proto stojí více“, o kterém jsem psal včera. 


    Čtěte více:

    Ahlfeldt: Dávají mrakodrapy ekonomický smysl?
    26.08.2020 15:00
    Před sto lety se politici v New Yorku domnívali, že vyplatit se může j...
    FT: Joe Biden sází na zezelenání americké energetické politiky
    25.08.2020 5:46
    Působil v Obamově administrativě, která dohlížela na historický vzestu...
    Powell: Apple, Tesla a proč akcie nejsou jako pomeranče
    24.08.2020 15:47
    Kolik byste byli ochotni zaplatit za jeden pomeranč? Jamie Powell na s...
    Co ukazuje neobvyklé srovnání amerických a evropských trhů?
    24.08.2020 17:22
    Zdá se, že se po čase opět začínají objevovat úvahy, podle kterých si ...
    Jim Cramer: Úpis akcií Airbnb by mohl být koupí století
    26.08.2020 6:08
    Pandemie koronaviru vykrojila na trhu místo pro zprostředkovatele krát...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    20.10.2026
    22:29Netflix doručil tržby v souladu s očekáváním, ve zbytku roku ale očekává další zpomalení růstu
    22:04Wall Street hledá pevnější půdu pod nohama. Rozhodnou výsledky a návratnost investic do AI  
    17:19Čekání na obrat v investičním boomu se nemusí vyplatit
    16:17Plyn v Evropě zdražil nejvíce od roku 2022. Trh se obává nové energetické krize  
    15:29Facebook, TikTok i YouTube pod tlakem. Austrálie chystá žaloby kvůli porušování zákazu pro mladistvé
    15:02Překonání odhadů ani oznámený zpětný odkup akcií nepomohl. Akcie GM po výsledcích klesají o sedm procent
    13:31Fidelity: Kde hledat příležitosti mimo technologické giganty
    12:07AMISTA investiční společnost, a.s.: TMR Fond SICAV a.s. - Pololetní finanční zpráva od 1. 1. 2026 do 30. 6. 2026
    12:01Preview Mety: Trh zajímá monetizace AI a síla reklamního byznysu
    11:35Propad hned po IPO. Obavy z neocloudu opět doléhají na trhy  
    11:31AMISTA investiční společnost, a.s.: INFOND investiční fond s prom. zákl. kapitálem, a.s. - Pololetní finanční zpráva od 1. 1. 2026 do 30. 6. 2026
    11:29AMISTA investiční společnost, a.s.: IFIS investiční fond a.s. - Pololetní finanční zpráva od 1. 1. 2026 do 30. 6. 2026
    11:27AMISTA investiční společnost, a.s.: COMES invest, invest. fond s proměn. zákl. kapitálem, a.s. - Pololetní finanční zpráva od 1. 1. 2026 do 30. 6. 2026
    11:25AMISTA investiční společnost, a.s.: ASOLERO SICAV a.s.: Pololetní finanční zpráva od 1. 1. 2026 do 30. 6. 2026
    11:23AMISTA investiční společnost, a.s.: FOCUS SICAV, a.s. - Pololetní finanční zpráva od 1. 1. 2026 do 30. 6. 2026
    11:19AMISTA investiční společnost, a.s.: Maloja Investment SICAV a.s. - Pololetní finanční zpráva od 1. 1. 2026 do 30. 6. 2026
    11:17AMISTA investiční společnost, a.s.: OUTULNY investiční fond s proměnným základním kapitálem, a.s.: Pololetní finanční zpráva od 1. 1. 2026 do 30. 6. 2026
    11:15AMISTA investiční společnost, a.s.: STING investiční fond s proměnným základním kapitálem, a.s. - Pololetní finanční zpráva od 1. 1. 2026 do 30. 6. 2026
    10:33FX Strategie: Koruna těží z jestřábí ČNB, euro brzdí Francie i drahá ropa  
    9:51Magyar směřuje k euru. Schodek Maďarska má klesnout na 4,9 procenta HDP

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data