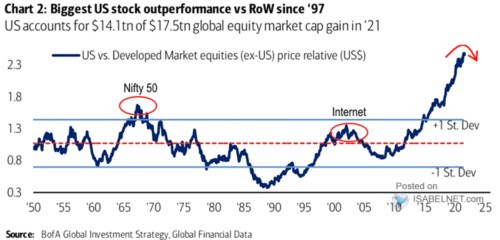
Pokud dáme stranou cca pětileté období, kdy americkému trhu vládly akcie ve skupině Nifty 50, tak od počátku padesátých let do počátku osmdesátých let nevystopujeme žádný jasný trend mezi americkým trhem a zbytkem světa. Tedy trend dlouhodoběji lepších výkonů amerických, či naopak zahraničních akcií. Druhá polovina osmdesátých let přinesla dokonce zaostávání amerických trhů, což se ale postupně obrátilo během internetové bubliny. Tehdy v podstatě začalo období, na jehož současném konci mají americké akcie nevídaný náskok. Dnes o něm a jeho možných příčinách.
1. Směrem k nevídanému náskoku: Jak ukazuje následující graf, po prasknutí internetové bubliny americké tituly ještě na čas ztrácí, ale po finanční krizi nastává jejich zlatý věk. Nebo to můžeme považovat za pokračování trendu nastaveného už někdy deset let předtím:
Zdroj: Twitter
Po roce 2008 jsme zas a znovu mohli slyšet a číst argumenty, podle kterých si evropské či jiné akcie konečně povedou lépe než jejich americké protějšky. Sám jsem tu nejednou poukazoval na to, že valuace zahraničních akcií, včetně těch evropských, jsou v nejednom ohledu výrazně níže než valuace v USA. K tomu byla ziskovost amerických obchodovaných firem za pár let po krizi již nad předkrizovou úrovní, zatímco třeba v Evropě stále znatelně pod ní. Což se dalo interpretovat tak, že prostor pro růst ziskovosti je v Evropě vyšší než v USA.
Z grafu od BofA je ale zřejmé, že uvedené ani další argumenty ve prospěch zahraničních (vyspělých) trhů nepadly u investorů na úrodnou půdu, protože americké akcie dál a dál zvyšovaly svůj výkonnostní náskok. Jeho výše je nyní minimálně v poválečné historii bezprecedentní a BofA na konci křivky červenou šipkou naznačuje, co by mělo následovat. Čímž jsme zpět u relativních valuací, ziskového potenciálu, či třeba u teorie (ne)vracení se k průměru.
2. Sazby a růst: Nedávno jsem tu trochu rozebíral to, co se v USA děje pod cenovým a valuačním povrchem. Konkrétně jsme se dívali na takzvaný PEG, tedy poměr PE a očekávaného růstu ziskovosti obchodovaných firem. Detaily nyní vynechám (viz „Stojí trhy hlavně na likviditě, nebo se blíží znatelná změna ve fundamentu?“ a „Alternativní pohled na americké akcie“). Pointa byla v tom, že vysoké PE amerického trhu je zejména odrazem mimořádně vysokých očekávaných zisků v delším období.
Onen první graf sám o sobě nabourává tezi, podle které jsou americké akcie nafukovány zejména nízkými sazbami a likviditou. Onen náskok amerických trhů totiž probíhá v prostředí, kdy se výnosy německých či japonských obligací nachází výrazně níže než výnosy v USA. A ohledně likvidity vezměme v úvahu, že Fed není ve srovnání s ECB, Bank of Japan, či třeba takovou SNB nijak rozjetý. Poměr jeho rozvahy k HDP totiž nyní dosahuje necelých 40 %, zatímco u ECB to je asi 70 % a u BoJ více než 130 % (i tempa růstu jsou u nich v posledních necelých dvou letech výrazně vyšší).
Vysvětlení tedy není jen v sazbách/likviditě, ale v poměru sazeb a tempa růstu očekávaných zisků. Právě to je eso v rukávu amerických trhů, kterým si již roky zajišťují to, co vidíme v prvním grafu. Pokud uvážíme, jak velkou část kapitalizace amerických trhů tvoří velké technologické firmy, je zřejmé, z čeho velká část této výhody pramení. Bude tomu tak i nadále? BofA má podle oné červené křivky v grafu jasno. A můžeme uvažovat třeba o tom, že „stará ekonomika“ (a s ní více spojené trhy), která se již řadu čtvrtletí hlásí o pozornost různými úzkými hrdly ve výrobních vertikálách, dokáže zase na čas generovat vyšší návratnost než populární velké technologie. Uvidíme.