Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Aktuální cyklus a akcie malých firem

    Aktuální cyklus a akcie malých firem

    30.12.2021 17:02

    Pokud uvažujeme o tom, jak by se na relativně efektivním trhu daly realizovat zisky více než odpovídající riziku, mohou se nabízet akcie malých firem. Čistě proto, že tu je analyticky a investičně méně našlapáno, tudíž by tu alespoň teoreticky mohlo existovat více nevyužitých příležitostí. K tomu se dá uvažovat o tom, že menší firmy jsou rizikovější a tudíž v delším období nabízí vyšší návratnost jako kompenzaci za toto riziko. Jde přitom o dvě odlišné věci – v prvním případě hovoříme o neefektivitě trhu, která nabízí cenu nižší než hodnotu, v druhém o efektivním trhu, kde cena odpovídá hodnotě a obě odráží vyšší riziko. Dnes pár souvisejících poznámek včetně cyklického a rotačního pohledu na akcie menších firem.

    1. Cyklus a malé společnosti: Předevčírem jsem tu přemítal nad tím „Ve které fázi cyklu se nachází americká ekonomika a co to implikuje pro akcie“. Jak je to v tomto ohledu s akciemi malých firem? V roce 2010 byla zveřejněna studie „The Behaviour of Small Cap vs. Large Cap Stocks in Recessions and Recoveries: Empirical Evidence for the United States and Canada“ ve které Lorne N. Switzer zkoumal právě cyklické chování akcií menších firem. Zjistit, že tento segment trhu si vede lépe, než velké firmy v roce poté, co ekonomika dosáhla svého dna.

    Naopak akcie velkých firem získávají náskok v době, kdy se cyklus pohybuje kolem svého vrcholu. Studie se také mimochodem zaměřila na téma vyšší rizikovosti menších firem (viz výše). Ta podle jejích závěrů pramení z vyššího rizika defaultu. Ve zmíněném článku z předvčerejška jsme se přitom zabývali tezí, podle které nyní americká ekonomika vstupuje do střední fáze cyklu. V kontextu předchozího odstavce by to znamenalo, že akcie menších firem mají za sebou období, kdy si historicky obvykle vedou lépe a vstupují do období, kdy nad nimi velké firmy naopak začínají mít náskok.

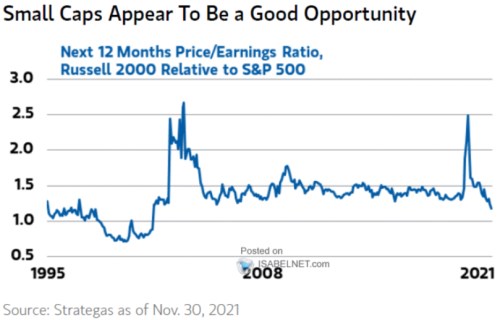
    2. Valuace malých firem: Tak nějak proti tomu všemu bychom ale mohli namítnout, že jde zase o nějaké pokusy o časování trhu, jenž je věcí prchlivou, neřkuli zrádnou. Lepší by snad mohl být pohled na fundament jednotlivých firem a obě věci (fundament a cyklus) trochu kombinuje následujícíc graf. Jde o porovnání valuací akcií malých firem s valuacemi firem velkých:
    Aktuální cyklus a akcie malých firem
    Zdroj: Twitter

    Takto pojaté valuační (nebo spíše naceňovací) srovnání ukazuje někdy od roku 2005 docela pozoruhodnou stabilitu poměru PE malých k PE velkých. Poměr má totiž tendenci narážet na hodnotu kolem 1,5 a odrážet se cca od 1,3. Jinak řečeno, poměr cen a zisků má u malých firem již asi 15 let tendenci fluktuoval kolem 1,4 násobku tohoto poměru u firem velkých. To má v sobě jednoduchou informaci: Pokud souhlasíme s tím, že menší firmy jsou rizikovější, než ty velké, mají jako celek výrazně vyšší růstový výhled, který na úrovni PE dokáže více než vyvážit onu rizikovost.

    3. Vrchol cyklu a citlivost na sazby: Onen výrazně lepší/vyšší růstový výhled by nás pak mohl ponoukat k přirovnání k velkým růstovým firmám, které bývají citlivější na pohyby sazeb. Citlivější na ně je konkrétně současná hodnota jejich očekávaného toku hotovosti/dividend, protože pomyslné centrum těchto dividend je posunuto více do budoucnosti. S ohledem na výše uvedené by tedy to samé mělo platit i o akciích menších firem. A celkově by se to rýmovalo s jejich zaostáváním za většími firmami v době vrcholení cyklu, tedy v době , kdy je růst sazeb na spadnutí, či již spadnul.

    Co se nám ale hrubě nerýmuje je výše uvedená a k malým firmám ne tolik povzbudivá „historicko - cyklická“ úvahová linka a to, co implikuje a tvrdí výše uvedený graf. Podle něj se totiž relativní PE menších firem dostalo pod onu odrazovou hodnotu 1,3. A v souladu s tím tvrdí název grafu, že akcie malých se zdají být dobrou příležitostí.


    Čtěte více:

    Mimořádná koncentrace trhu a jeho zisků, akciová skupina MANAT
    16.12.2021 17:48
    Real Investment Advice poukazuje na to, že deset největších firem v am...
    Otočí rozvahy centrálních bank, tenze ve výrobních vertikálách poleví
    17.12.2021 18:40
    V dubnu letošního roku očekávala většina investorů zahrnutých v průzku...
    Kde budou Spojené státy, Evropa a další vyspělé země v ekonomické aktivitě v roce 2030?
    20.12.2021 18:01
    V Kanadě a Itálii možná nemají radost z projekcí OECD, podle kterých b...
    Tapering a technologické akcie
    21.12.2021 17:20
    Kapitalizace velkých technologických firem na americkém trhu dosahoval...
    Sazby v budoucnosti – co říkají slova, co činy a co predikuje Fed
    22.12.2021 18:17
    Včera jsme probírali vztah mezi monetární politikou a cenami akcií vel...
    Co ukazuje index vedoucích indikátorů a propast zející mezi cenami akcií a tunami přepravovanými po silnicích
    23.12.2021 17:45
    Dopravní sektor byl po dlouhá desetiletí považován za vedoucí indikáto...
    Globální (de)synchronizace
    24.12.2021 17:04
    Během roku jsem tu opakovaně ukazoval aktuální vývoj čínského úvěrovéh...
    Nejdůležitější číslo pro akcie
    27.12.2021 17:20
    Morgan Stanley předpokládá, že globální ekonomická aktivita se někdy v...
    Ve které fázi cyklu se nachází americká ekonomika a co to implikuje pro akcie
    28.12.2021 17:31
    Jeden z mnoha návodů, jak investovat, se nese v duchu „urči, ve které ...
    Negativní návratnost akcií?
    29.12.2021 17:55
    Akcie někdy přináší ztráty, a tudíž by zmínka o jejich negativní návra...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    03.11.2026
    10:20Akciové trhy padají před volbami a dalšími důležitými výsledky  
    10:01Nízké zásoby v Evropě mohou prodloužit napjatou situaci na trhu s plynem
    10:00Šéfové bank dál sází na AI, správci aktiv ale vidí rostoucí riziko bubliny
    8:51Rozbřesk: Levnější energie zatím koruně výraznější oddych nepřinesly, euru pomohly
    8:47CSG rozšiřuje výrobu munice, Wall Street řeší účet za AI revoluci  
    02.11.2026
    22:59Apple překonal odhady, tržby v Číně ale zklamaly
    17:30Optimismus ohledně AI nyní znamená určitou skepsi k převažujícím předpovědím
    16:49Americký průmysl vypadá solidně hlavně díky umělé inteligenci
    16:28PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    16:27Schodek rozpočtu narostl na 231 miliard. Česko hospodaří se čtvrtým nejvyšším říjnovým deficitem v historii
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban
    12:40Začátek týdne je sice zelený, ale rizik je stále ve hře víc než dost  
    11:09-31 procent. Akcie Alstomu hledají dno po problémových projektech, sníženém výhledu a záporném volném cash flow
    11:05Česká exportní banka, a.s.:Informace o výplatě výnosu s rozhodným dnem 1. listopadu 2026
    10:38Český průmysl překvapuje odolností. Nálada je nejlepší od začátku ruské agrese
    10:33Ryanairu klesl zisk, chystá úsporná opatření kvůli drahému palivu
    9:00Rozbřesk: Koruna vyčkává na inflaci a ČNB, eurodolar vstupuje do nového týdne pod hranicí 1,12
    8:52Primoco UAV SE: Investorská prezentace 3Q 2026
    8:46Primoco navýšilo tržby, Erste spouští odkup v Polsku a trhy vyhlížejí Apple a Palantir  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    16:00USA - Nově otevřená prac. místa
    16:00USA - Průmyslové objednávky, m/m