Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Nůžky mezi cenami ropy a investicemi v sektoru stále široce rozevřené. Jak jsou na tom valuace sektoru?

    Nůžky mezi cenami ropy a investicemi v sektoru stále široce rozevřené. Jak jsou na tom valuace sektoru?

    09.05.2022 17:30

    Před časem jsem tu ukazoval srovnání cen ropy s investicemi velkých ropných společností. Ukazovalo, že se alespoň prozatím zlomil mechanismu, kdy, krátce řečeno, byly „lékem na vysoké ceny ropy právě vysoké ceny ropy“. Změnilo se od té doby něco?

    Klasický komoditní cyklus, týkající se v minulosti i ropného trhu, fungoval jednoduše: Nedostatek komodity vedl k růstu jejích cen, což následně motivovalo firmy v odvětví ke zvýšení těžebních a zpracovatelských kapacit. Následný růst nabídky komodity zase stlačil její ceny dolů – vysoké ceny byly v tomto smyslu lékem samy na sebe. Přestřelení cen směrem dolů zase snižovalo investice a kapacity, což se obratem projevilo nedostatkem a kolečko se točilo dál a dál.

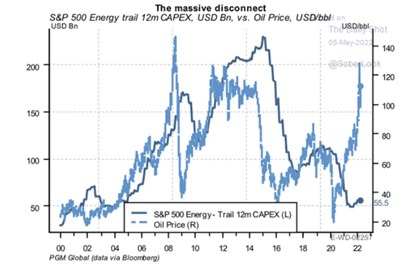
    Takový cyklus existoval v mnoha podobách, každá jiná a všechny stejné tak, jak tomu je s bezpočtem dalších jevů v ekonomice i mimo ní. Následující graf už ukazuje vývoj cen ropy od roku 2000 a spolu s ním i investice ropných společností v indexu SPX:
    02
    Zdroj: Twitter

    Graf uvedený modelový cyklus silně potvrzuje: CapEx za cenami ropy trochu zaostává, ale systematicky jde tam, kam ceny ropy (viz i níže). Tedy vyjma období posledních pár let, kdy ceny ropy prudce vystřelily nahoru, ale na straně investic "kde nic tu nic". Ty se totiž drží stále znatelně pod 60 miliardami dolarů, a i když v posledních čtvrtletích došlo k určitému zvýšení, jsme hluboko pod úrovněmi, které by současné ceny historicky implikovaly.

    Po roce 2010 se například CapEx dostal po celá léta na více než 200 miliard dolarů. Toto odtržení cen a investic je bezpochyby do značné míry způsobeno strukturálním posunem v tom, jak je odvětví vnímáno investory a veřejností z hlediska budoucí spotřeby fosilních paliv a posunu k alternativám. Téma, kterému s tu věnuji častěji, a tudíž dnes zmíním jen v této podobě.

    Z pohledu onoho komoditního cyklu je pozoruhodné, že v grafu se vlastně nedá říci, že ceny táhnou investice, nebo naopak. Respektive jde říci obojí – ceny předbíhají investice, ale po čase zase můžeme tvrdit, že na investice reagují ceny. Jak jsem uvedl, podobných cyklů můžeme rozeznat celou řadu a je mimo jiné otázka, proč nemají nějaký dostředný vývoj, kdy by se vše usadilo v nějakém rovnovážném stavu. Takový stav je jakýmsi svatým grálem ekonomie, mnohdy pomyslnou kotvou, od které se odvíjí řada úvah a modelů. Nicméně současně bodem, který vlastně ve světě dualismu nikdy netrvá.

    Na závěr krátký pohled na valuace: Energetika si za poslední rok připisuje téměř 60 %, zatímco celý index SPX je mírně v záporu. Podle dat od Yardeni Research se ale nyní sektor obchoduje s PE kolem 10. Je to zhruba v souladu s valuacemi z první poloviny pokrizových let, pak byly valuace skokově mnohem výše.

    Ani PEG, tedy poměr PE a očekávaného dlouhodobějšího růstu zisků, nyní neukazuje na nějakou valuační našponovanost tohoto sektoru. Ve srovnání s vývojem po roce 2000 se dokonce PE relativně k očekávanému růstu pohybuje na spíše nižších hodnotách. Otázka pak samozřejmě je, jak je to s oním očekávaným růstem. Ten prý nyní dosahuje více než 17 %. A to je i přes současnou korekci očekávání ve srovnání s historií stále docela vysoko. Čímž se možná vracíme zpět k prvnímu grafu.


    Čtěte více:

    BP vykázal v prvním čtvrtletí ztrátu 20,4 miliardy dolarů. Zasáhly jej rozsáhlé ruské odpisy
    03.05.2022 10:01
    Britský ropný a plynárenský gigant BP v prvním čtvrtletí vykázal ztrát...
    Fidelity International: Investiční výhled pro nejbližší období – Šachová rošáda a vyšší rizika stagflace
    06.05.2022 6:01
    Rusko-ukrajinská válka dramaticky změní světový řád (partii na světové...
    Česko, Slovensko a Maďarsko dostanou delší čas na zavedení evropského embarga ruské ropy
    06.05.2022 11:00
    Evropská komise navrhla pro Česko výjimku z embarga na ruskou ropu do ...
    Víkendář: Ceny zemního plynu začnou klesat
    07.05.2022 10:04
    Ed Morse, který stojí v čele komoditního výzkumu v Citigroup, se toho ...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    17.10.2026
    9:42Víkendář: Co je třeba udělat dřív, než by přišlo případné zklamání z umělé inteligence
    16.10.2026
    22:01Americké indexy strmě padají  
    16:14Bank of America: Čekají nás týdny averze k riziku. Dluhopisy, AI a volby zvyšují nervozitu
    14:41Cesta k „likvidaci dolaru“
    13:03Perly týdne: Pochyby o budoucnosti hyperscalerů a evropské Silicon Valley
    12:06Akcie se koncem týdne zvedají, ale polovodiče zůstávají nejisté. Dluhopisy zvládly vysoké PPI  
    11:44Výsledková sezóna v Evropě slibuje silné čtvrtletí. Barclays věří bankám, energetice i čipům  
    10:10Rozjetý americký IPO trh přibrzdil. Díky Anthropicu ale může být letošní rok stále mimořádný
    9:21Tesla představila sportovní vůz s raketovými tryskami
    8:51Po turbulentním týdnu přichází uklidnění. Investory podpořila umírněná rétorika Fedu  
    8:47Rozbřesk: Francouzský dluh pod politickým tlakem
    6:00Přijde restrukturalizace dluhů?
    15.10.2026
    22:00Wall Street se poprvé v týdnu vymanila ze silného prodejního tlaku  
    17:55Přijde fiskální dominance, kvantitativní utahování, nebo něco jiného?
    16:31Traders Talk: NASDAQ může spadnout až k 29 tisícům bodů. Kam se schovat?
    16:28Výrobní ceny v USA v září rostly nejrychleji za čtyři a půl roku
    15:13Jihokorejský index Kospi spadl do medvědího trhu  
    13:53Maďarsko po Orbánovi cílí na euro, rozhodnou ale rozpočtové škrty
    12:07CoreWeave děsí trhy. Akcie i dluhopisy signalizují pochybnosti o AI infrastruktuře  
    11:23Inflace nepotěšila, ale hlavní důvod propadu trhů je třeba hledat v sektoru polovodičů  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data