Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    S jedním z nejdůležitějších finančních příběhů posledních 40 let to je trochu jinak

    S jedním z nejdůležitějších finančních příběhů posledních 40 let to je trochu jinak

    24.11.2022 17:24

    Jedním z hlavních finančních a ekonomických příběhů posledních desetiletí, který se nemalou měrou promítá i do akcií, je dlouhodobý pokles bezrizikových sazeb. Jenže oni se tu věci mají trochu jinak a jde o „detail“, který je pro trhy relevantní i dnes.

    1. Skutečně bezrizikové výnosy: Pokud se podíváme na jakýkoliv graf s dlouhodobým vývojem výnosů desetiletých vládních dluhopisů v USA, vidíme vrchol dosažený ve vysokoinflačních sedmdesátých létech. A pak trendový pokles, který kulminoval v relativně nedávné době, kdy se výnosy pohybovaly extrémně nízko. Lze na tom něco rozporovat? Lze - onu bezrizikovost těchto „bezrizikových“ výnosů. Nemám přitom na mysli rizikovost spojenou se schopností americké vlády splácet své závazky. Ale to, čemu se říká časová prémie.

    O dlouhodobých výnosech dluhopisů se většinou uvažuje jako o pomyslném součtu budoucích výnosů krátkodobých. Jenže to někdy nestačí, protože budoucí krátkodobé výnosy jsou nejisté a investoři obvykle za nejistotu požadují kompenzaci. Tedy nějakou prémii. O dlouhodobých výnosech tedy můžeme uvažovat jako o sumě očekávaných výnosů krátkodobých plus ona prémie. Která je tím vyšší, čím vyšší je nejistota ohledně oněch krátkodobých výnosů v budoucnosti. Skutečné „hard core HC“ bezrizikové výnosy jsou tedy výnosy dluhopisů očištěné o tuto prémii.

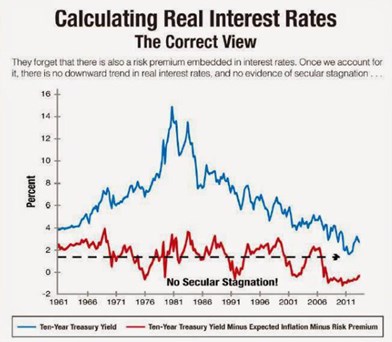
    2. Historie vyznívající náhle jinak: Uvedeným tématem se dlouhodobě zabývá třeba ekonom David Beckworth a v následujícím grafu ukazuje, jak vypadá vývoj výnosů desetiletých dluhopisů tak, jak jsou. A jejich známý příběh srovnává s výnosy očištěnými o popsanou prémii (a inflaci). Tedy vývoj reálných HC bezrizikových výnosů:
    02
    Zdroj: David Beckworth

    Zatímco u modré křivky vidíme jasný dlouhodobý cyklus, u červené žádný výrazný trend nenajdeme (oscilují kolem 1 - 1,5 %). Pan Beckworth navíc v jedné ze svých analýz ukazuje, že tyto HC výnosy poměrně přesně kopírují ekonomický cyklus. Pokud bychom u nich nějaký trend chtěli vyždímat, tak snad dochází k určitému poklesu po roce 2000 (graf neobsahuje posledních pár let).

    Výše uvedené mimo jiné minimálně oslabuje teorii dlouhodobé stagnace (secular stagnation). O ní tu občas hovořím i já a točí se do značné míry kolem dlouhodobého přetlaku globálních (zamýšlených) úspor, který má za následek pokles jejich ceny. Tedy sazeb a výnosů. Pokud bychom ale za skutečnou cenu úspor brali reálné HC výnosy, pak tu žádný trendový pokles nevidíme. To, k čemu dochází, je „jen“ postupný pokles inflace a časové prémie u dluhopisů. Zítra se podíváme, jak to vše může souviset s akciemi a dalším vývojem na nich.


    Čtěte více:

    Investor Icahn je stále medvědem, zatímco Lee zůstává býkem. Jaké k tomu mají argumenty?
    14.11.2022 11:37
    Carl Icahn je podle svých slov stále medvědem a ani poslední rally na ...
    Zisky si projdou recesí, akcie ještě atraktivní nejsou, ale dluhopisy ano, říká investiční ředitel HSBC
    16.11.2022 6:07
    V letošním roce zlevnily jak akcie, tak dluhopisy, jejich další profi...
    PIMCO: Blíží se obrat mezi akciemi a dluhopisy. Trhy to přehání s očekávaným poklesem sazeb
    22.11.2022 16:02
    Podle Bloombergu Fed nechce, aby ceny dluhopisů rostly a jejich výnosy...
    Evropští emitenti dluhopisů najeli na nový normál - nejkratší splatnosti od roku 2018
    24.11.2022 6:06
    Nově emitované investiční dluhopisy na evropském trhu mají nejnižší p...
    Investice na příští dekádu. Několik myšlenek od Franklin Templeton
    24.11.2022 14:31
    Na prohlubující se rozdíl ve vyhlídkách růstu, který se objevuje mezi ...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    20.11.2026
    17:07Velké akciové řešení
    16:13Gundlach: Systém je zmanipulovaný, připomíná to rok 2008
    15:19Změní umělá inteligence pohled a práci s ekonomickými daty?
    13:43AI proti wellness. Dva zcela rozdílné světy aktuálních IPO na obou stranách Atlantiku
    13:08SK Hynix se stane největším akcionářem japonského konkurenta Kioxia
    12:10Perly týdne: Po kauze NVIDIA ještě lepší AI výhled v USA. A jaký bude rok 2027 celkově?
    11:33Výplach na technologiích pokračuje, dolů obrátil i Anthropic  
    10:50AMD pod tlakem. Zpráva o možných vazbách na čínské firmy sráží akcie dolů
    10:34AI a vlády ženou evropský dluhopisový trh na rekord. Objem letošních emisí překonal 2 biliony eur  
    9:34Rozbřesk: ECB varuje před AI boomem na dluh, který není vidět?
    8:58AI výprodej pokračuje navzdory úspěchu Anthropicu. Futures míří dále do rudého  
    6:06Morse: Ropa za padesát a Čína rostoucí o 0 %
    19.11.2026
    22:24Z IPO hned milionářem? Amazon, Nvidia nebo Google ukazují, že první den na burze fakt není to nejdůležitější
    17:23Co vlastně nyní trhy čekají od VW?
    16:13Walmartu klesl zisk, tržby ale překonaly očekávání
    16:01Historické IPO Anthropic: Akcie otevřely o více jak 30 procent výše nad 111 dolary a z postu největšího úpisu světa sesadily SpaceX. Trh v růstu nevydržel
    14:57SAB Finance a.s.: Oznámení o zvýšení základního kapitálu společnosti SAB Finance a.s.
    14:23Eisman: AI už potřebuje jinou diagnózu. 10 – 30% omezení investic by mohlo spíše prospět
    13:22Alibaba vykázala desetiprocentní růst tržeb, investorům to nestačí
    12:25Allwyn zvýšil upravený hrubý provozní zisk o šest procent

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    0:30JP - CPI, y/y
    16:00USA - Index spotř. důvěry Mich. university