Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Od prudce sešlápnutého plynu k prudkému brzdění. Kam nyní?

    Od prudce sešlápnutého plynu k prudkému brzdění. Kam nyní?

    02.01.2023 17:12

    Nyní panuje v podstatě konsenzus ohledně toho, že vysoká inflace v USA byla z části způsobena i přílišnou fiskální a monetární stimulací. Jinak řečeno, potvrdila se slova ekonomů jako Larry Summers, kteří už téměř před dvěma lety prostě porovnali odhady produkční mezery a sílu stimulace. A vyšly jim vysoké inflační tlaky. Co se dá na fiskální a monetární/finanční rovině čekat letos?

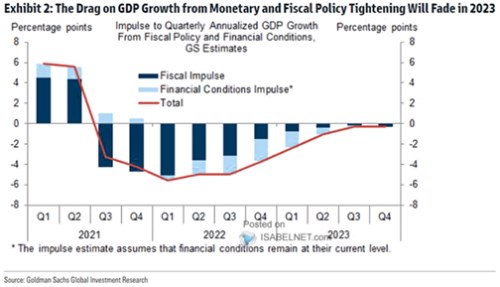
    Goldman Sachs v následujícím grafu ukazuje odhady fiskální a finanční stimulace a následně kontrakce v americké ekonomice. Fiskální politika podle nich hospodářskou aktivitu výrazně brzdila už v druhé polovině roku 2021. V minulém roce brzda slábla a letos by tento trend měl pokračovat až téměř do neutrálna:
    Od prudce sešlápnutého plynu k prudkému brzdění. Kam nyní?
    Zdroj: Twitter

    Goldman Sachs se drží toho, že lepší než vliv sazeb je sledovat vliv celkových finančních podmínek. Podle studie z roku 2018 totiž vztah mezi ekonomikou a sazbami postupně slábne, ale u finančních podmínek to neplatí. Tyto podmínky jsou dány výnosy dluhopisů a rizikovými prémiemi, měnovým kurzem a vývojem na akciích. A jak jsem ukazoval nedávno, nemusí nutně kopírovat vývoj sazeb.

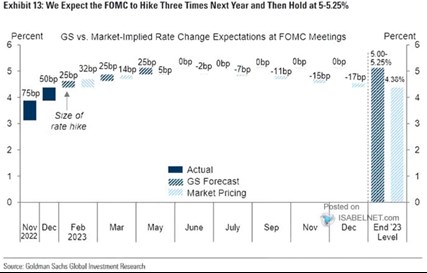
    Z grafu uvedeného níže vidíme, že podle GS by sazby měly růst ještě třikrát, pokaždé o 0,25 procentního bodu. Dostat by se měly nad 5 %. Již nějakou dobu se přitom diskutuje o tom, kdy se sazby stanou, či staly skutečně restriktivní. Měřítek tu je více, od porovnání s odhady sazeb neutrálních až po předpoklad, že restrikci představují kladné reálné sazby (s více možnostmi, jak je počítat). Pokud se ale budeme namísto sazeb zaměřovat na finanční podmínky, tak podle GS: (i) ekonomiku již rok brzdí a (ii) jejich brzdný „impuls“ by měl slábnout a na konci roku by měl být neutrální. S důležitým předpokladem, že nyní se podmínky již nezmění.
    Od prudce sešlápnutého plynu k prudkému brzdění. Kam nyní?
    Zdroj: Twitter

    V druhém grafu vidíme i to, že trhy nyní implicitně počítají s poklesem sazeb v druhé polovině letošního roku. Za příčinu tohoto vývoje lze přitom těžko považovat něco jiného, než velmi rychlý pokles inflace a/nebo prudké ochlazování americké ekonomiky. Poukázat bych v této souvislosti chtěl zejména na to, že právě tato očekávání stojí za současnými finančními podmínkami – ty nejsou provázány ani tak s tmavými, jako světlými sloupci v druhém grafu. Podle této logiky by pak scénář sazeb přiklánějící se spíše k tomu od GS (a k tomu co říká Fed) znamenal přenastavení trhů a utažení finančních podmínek.


    Čtěte více:

    Poslední dva roky a pár rychle (po)zapomenutých ekonomických myšlenek
    26.12.2022 18:32
    Einstein letí v letadle a dá se do hovoru se svým sousedem. Je to tako...
    Úvahy o vývoji ekonomiky a zisků v příštím roce – co má z hlediska fundamentu skutečný význam a co jsou jen detaily
    27.12.2022 17:39
    Odhady vývoje zisků pro příští rok se hodně liší. Například Yardeni Re...
    Jakou hodnotu vytváří na akciovém trhu trh samotný?
    28.12.2022 17:39
    O výnosové prémii za malou likviditu či její úplnou absenci se na akci...
    I u růstu by měla rozhodovat hodnota, nízkonásobkové akcie nejsou automaticky hodnotové
    29.12.2022 17:25
    S dobrými relativními výkony hodnotových akcií z poslední doby se zase...
    Cyklický výhled pro komodity a globální ekonomika v příštím roce
    30.12.2022 17:06
    Poměrně hodně se nyní hovoří o tom, co udělá s komoditami otevírání čí...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    02.11.2026
    17:30Optimismus ohledně AI nyní znamená určitou skepsi k převažujícím předpovědím
    16:49Americký průmysl vypadá solidně hlavně díky umělé inteligenci
    16:28PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    16:27Schodek rozpočtu narostl na 231 miliard. Česko hospodaří se čtvrtým nejvyšším říjnovým deficitem v historii
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban
    12:40Začátek týdne je sice zelený, ale rizik je stále ve hře víc než dost  
    11:09-31 procent. Akcie Alstomu hledají dno po problémových projektech, sníženém výhledu a záporném volném cash flow
    11:05Česká exportní banka, a.s.:Informace o výplatě výnosu s rozhodným dnem 1. listopadu 2026
    10:38Český průmysl překvapuje odolností. Nálada je nejlepší od začátku ruské agrese
    10:33Ryanairu klesl zisk, chystá úsporná opatření kvůli drahému palivu
    9:00Rozbřesk: Koruna vyčkává na inflaci a ČNB, eurodolar vstupuje do nového týdne pod hranicí 1,12
    8:52Primoco UAV SE: Investorská prezentace 3Q 2026
    8:46Primoco navýšilo tržby, Erste spouští odkup v Polsku a trhy vyhlížejí Apple a Palantir  
    6:06Paulsen: Na akciích bude pokračovat zklamání, medvěd ale nepřijde. Investoři jsou příliš pohodlní, zvykli si na zisky
    01.11.2026
    14:21Americké zásoby mědi rostou, čínské mizí. Boj o červený kov žene prémii na historické maximum  
    13:10Víkendář: Co vysvětluje záhadnou odolnost ekonomiky?
    31.10.2026
    15:22Evropské firmy dohánějí USA. Silné výsledky a nižší valuace lákají kapitál  
    10:03Víkendář: Ropné šoky se pro USA staly přínosem. Včetně akcií
    30.10.2026
    17:02Rekordní obliba akcií v amerických domácnostech. Které peníze budou nyní „chytré“?

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    10:00EMU - PMI v průmyslu
    16:00USA - Index ISM v průmyslu