Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Gravitace ziskového trendu je velmi vysoká

    Gravitace ziskového trendu je velmi vysoká

    05.04.2023 19:05

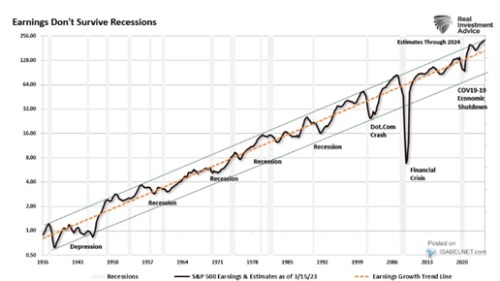
    Real Investment Advice v jedné své poslední analýze tvrdí, že „zisky nepřežívají recesi“. Přesněji bychom ale řekli, že zisky mají během recesí silnou tendenci klesat pod trend dlouhodobého růstu. A to asi není žádné překvapení. RIA na tuto historickou zkušenost evidentně upozorňuje v souvislosti se současnými úvahami o různých tvrdostech přistání amerického hospodářství. To vše by ale vlastně nemělo být tak důležité.

    Jeden obrázek řekne více než mnoho slov, a ten dnešní demonstrující výše uvedené hovoří konkrétně následovnou řečí:
    6
    Zdroj: Twitter

    Před časem jsem tu ukazoval podobný graf s dlouhodobým vývojem ziskovosti obchodovaných firem od Deutsche Bank. Ten vedle trendu ukazoval i tempo dlouhodobého růstu, které vycházelo na 6 %. RIA toto číslo nepřidává, mě z grafu zhruba vychází, že by se tu trendový růst pohyboval mezi 6 – 7 %. A obrázek ukazuje, že zisky sice dokážou po řadu let trend tím či oním směrem opustit, ale pak se k němu vzorně zas a znovu vracejí.

    Pokud by zisky i dál dlouhodobě rostly o řekněme 6 % ročně, výrazně by to ulehčilo úvahy o hodnotě akcií. Modelová úvaha by pak mohla vypadat třeba následovně: Pokud by zisky rostly v průměru o 6 % ročně a neměl se měnit jejich poměr na příjmech, ekonomika bude také růst o 6 % ročně (nominální produkt). Bezrizikové sazby by pak rovnovážně byly také na 6 %. S rizikovou prémií trhu na 5,5 % a výplatním poměrem 40 % (poměrem dividend a zisků) by pak bylo férové PE amerického trhu na 7,27.

    Výše uvedené není pokusem o utramedvědí argument. Je to „jen“ jeden z pomyslných rovnovážných stavů, kdy zisky rostou stejně rychle jako ekonomika a výnosy dluhopisů se rovnají tomuto nominálnímu tempu růstu. Hlavně tím ale ukazuji, že (i) i kdybychom věděli, že zisky porostou dlouhodobě o 6 % ročně, stále při nějakých pokusech o valuaci musíme pracovat s řadou dalších předpokladů a odhadů, na které výstupy reagují velmi citlivě. Jinak řečeno, úvaha se zjednodušuje, ale stále je to jen sled volných předpokladů a jejich důsledků. A také je z uvedeného samozřejmě zřejmé, že (ii) současné valuace (PE kolem 17) počítají s úplně jinými poměry uvedených proměnných. K tomu (iii) jsou výsledky velmi citlivé na velmi malé změny vstupních proměnných.

    Pokud bychom třeba nechali 6 % dlouhodobý růst zisků, museli bychom pro PE na současných hodnotách počítat například ne s 6 % výnosy dlouhodobých dluhopisů, ale s cca 2,8 % výnosy (nebo nižšími rizikovými prémiemi a vyšším výplatním poměrem). Takový poměr „růst zisků/výnosy dluhopisů“ by pak byl udržitelný v celkově přívětivém prostředí – nízká inflace, růst podílu zisků na nominálním produktu... Takové prostředí tu skutečně bylo (nejde o finance fiction). Bude?


    Čtěte více:

    Jsou Spojené státy drahé a zbytek akciových trhů ve světě levný?
    17.03.2023 17:25
    Ke všem úvahám o tom, že si akcie mimo americké trhy (ne)povedou lépe ...
    Jak vidí další vývoj na akciových trzích „váhající medvěd“?
    03.04.2023 16:12
    Ani obvyklé chování akciového trhu během roku není v současnosti důvod...
    Jsou evropské akcie atraktivnější než ty americké?
    04.04.2023 12:58
    Pokud se evropská ekonomika nedostane do recese a její bankovní systém...
    Kam za vyššími dividendovými výnosy? A co je jejich příčinou?
    03.04.2023 17:44
    V roce 1998 se dividendové výnosy v USA, na dalších vyspělých trzích a...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    02.11.2026
    22:59Apple překonal odhady, tržby v Číně ale zklamaly
    17:30Optimismus ohledně AI nyní znamená určitou skepsi k převažujícím předpovědím
    16:49Americký průmysl vypadá solidně hlavně díky umělé inteligenci
    16:28PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    16:27Schodek rozpočtu narostl na 231 miliard. Česko hospodaří se čtvrtým nejvyšším říjnovým deficitem v historii
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban
    12:40Začátek týdne je sice zelený, ale rizik je stále ve hře víc než dost  
    11:09-31 procent. Akcie Alstomu hledají dno po problémových projektech, sníženém výhledu a záporném volném cash flow
    11:05Česká exportní banka, a.s.:Informace o výplatě výnosu s rozhodným dnem 1. listopadu 2026
    10:38Český průmysl překvapuje odolností. Nálada je nejlepší od začátku ruské agrese
    10:33Ryanairu klesl zisk, chystá úsporná opatření kvůli drahému palivu
    9:00Rozbřesk: Koruna vyčkává na inflaci a ČNB, eurodolar vstupuje do nového týdne pod hranicí 1,12
    8:52Primoco UAV SE: Investorská prezentace 3Q 2026
    8:46Primoco navýšilo tržby, Erste spouští odkup v Polsku a trhy vyhlížejí Apple a Palantir  
    6:06Paulsen: Na akciích bude pokračovat zklamání, medvěd ale nepřijde. Investoři jsou příliš pohodlní, zvykli si na zisky
    01.11.2026
    14:21Americké zásoby mědi rostou, čínské mizí. Boj o červený kov žene prémii na historické maximum  
    13:10Víkendář: Co vysvětluje záhadnou odolnost ekonomiky?
    31.10.2026
    15:22Evropské firmy dohánějí USA. Silné výsledky a nižší valuace lákají kapitál  
    10:03Víkendář: Ropné šoky se pro USA staly přínosem. Včetně akcií

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    16:00USA - Nově otevřená prac. místa
    16:00USA - Průmyslové objednávky, m/m