Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Akciová korekce, prudký obrat finančních podmínek a dopad akciového trhu na celou ekonomiku

    Akciová korekce, prudký obrat finančních podmínek a dopad akciového trhu na celou ekonomiku

    23.04.2024 17:56

    U akcií nepatří sazby centrální banky mezi přímé nejdůležitější proměnné určující jejich hodnotu. I když při tom, jak moc se o sazbách hovoří, může být takové tvrzení překvapivé. A dvojnásob to může platit, pokud napíšu, že sazby nejsou zase tak důležité ani pro celou ekonomiku.

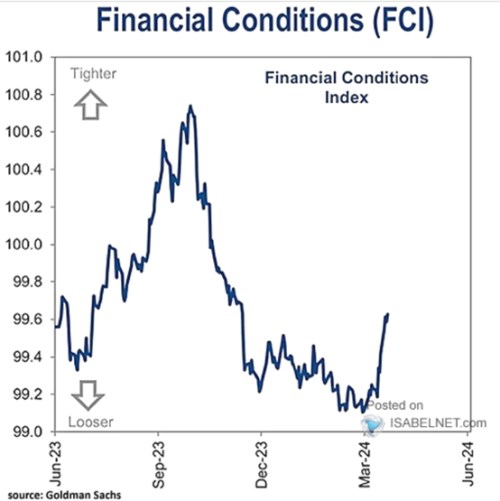
    Poslední cca rok přinesl úvahy o tom, že americké hospodářství není tak citlivé na sazby, jako dříve. Příčina je zřejmá – i přes znatelné monetární utažení nedošlo k výraznému ochlazení ekonomiky. U inflace k tomu naopak došlo, což byla celkově ideální kombinace. Daná zřejmě tím, že na inflaci působily spíše nabídkové tlaky. Nebo je tu ještě jedna možnost – výraznou roli hrálo i chování poptávky, které je sice již nějaký čas méně citlivé na sazby, ale stále dost citlivé na jiné faktory. Směřují tím k následujícímu grafu, který ukazuje finanční podmínky, dané vývojem na kapitálových a měnových trzích.

    U FP je vidět mohutné uvolnění z podzimu minulého roku, které vydrželo až do nedávna. I přesto, že Fed se sazbami během této doby nehýbal. Nyní došlo k docela prudkému skoku nahoru k utažení, což je zřejmě do značné míry odrazem vývoje inflace a následně osekaných předpovědí poklesu sazeb. Finanční podmínky tedy jsou ovlivněny monetární politikou, ale ne jen jí a hlavně ne jen jejím současným stavem, ale i jejím výhledem.
    01
    Zdroj: X

    Sledujeme tak v přímém přenosu kolečko, kdy vidina budoucího uvolnění monetární politiky už nyní uvolňovala finanční podmínky, což obratem snižovalo potřebu monetárního uvolnění. Nyní se toto kolečko otáčí, utahování (ovšem stále uvolněných) finančních podmínek, dané menším počtem očekávaného snížení sazeb, zase samo o sobě posiluje argumenty pro snižování. V lepším případě má tento mechanismus nějakou dostředivou tendenci. Dnes bych se ale chtěl ještě zaměřit na to, že výraznou složkou finančních podmínek je chování akciového trhu. Což je zřejmé i z načasování změn grafu. Proč tomu tak ale je?

    Akciový trh může ekonomiku ovlivňovat hned několika kanály. Jeho pohyby by se měly promítat do požadované návratnosti u reálných investic. Na „měkčí“ úrovni by měly ovlivňovat sentiment a to jak firem, tak domácností. A u nich se hovoří i o takzvaném efektu bohatství – vyšší ceny akcií znamenají více bohatství, které by vedle samotného sentimentu mělo podporovat i reálnou kupní sílu populace. A naopak. Jak silný by tento efekt mohl být?

    Studií je více, poukážu na relativně mladou Stock Market Wealth and the Real Economy: A Local Labor Market Approach. Gabriel Chodorow-Reich, Plamen T. Nenov a Alp Simsek v ní tvrdí, že „na každý dolar růstu akciového bohatství vzrostou spotřebitelské výdaje o 2,8 centů“. Z hrubé kalkulace mi pak vychází, že růst akciového trhu o 10 % by jen tímto efektem zvedal produkt, respektive agregátní poptávku o 0,5 %. Což se zdá být hodně.


    Čtěte více:

    Lee: I kdyby sazby šly letos dolů jen jednou, pro akcie by to stále bylo dobré prostředí
    18.04.2024 15:20
    Poslední čísla týkající se vývoje inflace v americké ekonomice jsou s...
    Evercore: Hlavním příběhem je mimořádná odolnost ekonomiky
    19.04.2024 6:03
    Zakladatel společnosti Evercore Founder Roger Altman na CNBC ve vztahu...
    Jednoduchý scénář: Inflace neklesá, Fed nesnižuje, inflace klesá, Fed snižuje
    17.04.2024 17:14
    Podle BofA inflace v USA o něco klesne, ale pak se začne zase zvedat....
    Víkendář: Monetární politika je utažená, ale ekonomika hodně stimulována
    20.04.2024 8:54
    Americká centrální banka až do listopadu minulého roku hovořila o růst...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    17.11.2026
    15:14Goldman Sachs: Brent může do konce příštího roku klesnout pod 80 dolarů  
    14:45Evropská komise: Ekonomika je odolnější, inflace vytrvalejší
    13:07FX Strategie: Korunu brzdí silný dolar, euro pod tlakem Fedu a francouzského ratingu  
    10:22Akcie Deutsche Bank padají o šest procent. Únik dokumentů oživil kauzy kolem Epsteina i Trumpa
    9:07Buffett daroval na charitu dalších 5,5 miliardy dolarů. Většinu svého jmění chce postupně rozdat
    8:54Technologie pod tlakem, Nvidia před výsledky. Trhy čekají na další směr AI sektoru  
    7:15Preview Nvidie: Dočasnou šéfku čeká řada nelehkých otázek
    16.11.2026
    22:04Výprodej na Wall Street pokračuje  
    17:13PODCAST Týdenní výhled: V hlavní roli Nvidia, Anthropic i financování technologického boomu
    16:16Raiffeisenbank a.s.: Výplata úrokového výnosu dluhopisu XS2406886973
    16:05Jak moc se bude další vývoj rýmovat s praskáním technologické bubliny?
    15:17Morgan Stanley: Maximálně navyšte podíl akcií. AI cyklus zdaleka nekončí  
    12:27Tento týden bude patřit Nvidii a Anthropicu a technologie jsou z toho dost nervózní  
    12:07UniCredit získala souhlas Bruselu k převzetí Commerzbank
    11:30Novo Nordisk hlásí povzbudivé výsledky u nižších dávek léku nové generace
    10:20Obstojí Anthropic na Wall Street? Rizik pro byznys společnosti je více
    9:07Rozbřesk: Bankovní rada ČNB není tak rozdělená, jak se zdálo
    8:54ČR zvažuje vyšší zdanění nikotinových sáčků, Anthropic míří k rekordnímu IPO a Nvidia čelí dalšímu tlaku  
    6:01Hubbard: Smutné důvody k optimismu při řešení dluhů
    15.11.2026
    9:18Víkendář: Měly by centrální banky preventivně reagovat na prudké zvyšování vládního zadlužení?

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    11:00DE - Index očekávání ZEW
    14:00HU - Jednání MNB, základní sazba
    14:30USA - Maloobchodní tržby, m/m
    15:15USA - Průmyslová výroba, m/m