Pokud bychom chtěli jít za pouhé „kecací“ úvahy o tom, zda je trh příliš vysoko (či nízko), tak v nejjednodušší verzi potřebujeme pět základních čísel. Jedním z nich jsou zisky očekávané pro následující rok a další čtyři se odráží v PE. Tedy „férovém“ poměru cen k těmto ziskům. Jak to s touto čtyřkou nimi vypadá dnes? Dnes se zaměříme zejména na nejvíce opomíjenou proměnnou související s tokem hotovosti, dividendami a zisky.
Nejjednodušší z oné zbylé čtyřky jsou výnosy desetiletých vládních dluhopisů, tedy bezrizikové sazby. Ty nemusíme nijak odhadovat, nyní dosahují 3,6 %. Ale u zbylých třech proměnných se už dostáváme do oblasti odhadů. Konkrétně hovoříme o poměru dividend k ziskům POR, o rizikové prémii akciového trhu (do budoucna) a o očekávaném dlouhodobém růstu zisků.
O prémiích jsem tu psal nedávno v souvislosti s odhady . Podle nich by nyní měly prémie na americkém trhu dosahovat 3 – 3,2 %, což jsou podobné úrovně, jako v letech 2002 – 2007. Po roce 2008 ale bylo standardem spíše 5 – 6 %. POR je poměrně málo zmiňovanou proměnnou, ale je stejně důležité, jako všechny ostatní. A souvisí i s přetrvávající mezerou mezi PE a P/FCF, na kterou tu občas upozorňuji. POR přitom svým způsobem ukazuje, jak „výživné“ z hlediska hotovosti zisky obchodovaných firem jsou a kolik se toho z nich dá udržitelně vyplácet na dividendách.
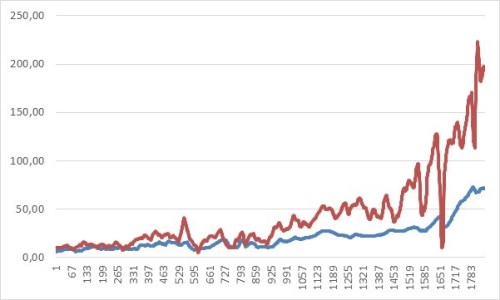
Následující graf začíná v roce 1871 a vytvořil jsem jej z dat Roberta Shillera. Ukazuje, že dividendy (modrá křivka) jsou ve srovnání se zisky obchodovaných firem výrazně méně volatilní. To sedí na teorii, podle které mají investoři výraznou averzi ke snižování, či vůbec vyšší volatilitě dividend. Firmy se tedy snaží vyplácet dividendy tak, aby měly rezervu a nemusely dividendy omezovat ani v případě, že se ziskovost nebude vyvíjet podle očekávání. Souvisí to i s odkupy, které jsou tématem zejména posledních pár desetiletí, a u kterých podle tohoto pohledu mají firmy větší flexibilitu.
Druhý graf už ukazuje konkrétně zmíněné POR, tedy poměr dividend a zisků. Vidíme u něj jasnou cykličnost danou právě tím, že se potkává cykličnost zisků na straně jedné a snaha udržet dividendy na trendu na straně druhé. A z grafu také vidíme jasně klesající dlouhodobý trend POR:
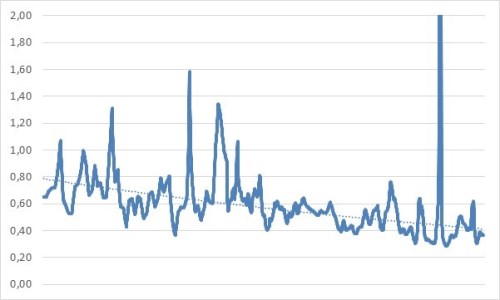
Před 150 lety tedy firmy vyplácely „standardně“ asi 80 % svých zisků, nyní je to asi polovina. Jak jsem přitom psal, pro nějaké konkrétnější odhady férovosti současných cen a valuací bychom potřebovali také odhad toho, jak bude POR vypadat v budoucnu. Pokud by v minulosti byl tento poměr stabilní, bylo by to jednoduché. Ale co nyní – stabilizuje se POR, bude dál klesat, nebo se dokonce zase otočí nahoru?
Více se tématu budeme věnovat zítra, ale dnes ještě malý konkrétní příklad: Dlouhodobá očekávání růstu zisků jsou nyní podle dat Yardeni Research nastavena na 16,5 %. To ale není skutečně dlouhodobě udržitelná míra růstu, vezměme proto jako standard 6,5 %, což je historický průměr (více viz zítra). Požadovaná návratnost by s výše uvedenými čísly dosahovala 6,6 % (3,6 % plus 3 % prémie). Kdyby POR mělo v budoucnu stagnovat na 40 %, férové PE trhu je nyní s těmito předpoklady: 40 % děleno 6,6 % mínus 6,5 %. Konkrétně vychází 400.
Toto číslo je nejen z hlediska historických zkušeností absurdní, z hlediska matematiky ale ne. A je dáno tím, že růst zisků (6,5 %) by byl velmi dlouhodobě hodně vysoko nad bezrizikovými sazbami (3,6 %). K tomu se přidávají dost nízké prémie. Pokud by výnosy dluhopisů mnohem více odpovídaly růstu zisků (6,5 %), férové PE už vychází na 13,3. Dostáváme se tak k tomu, že proměnné jsou v této kalkulaci ekonomicky vzájemně propojené. Více zítra.