Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Skutečné „jádro“ eurozóny a vývoj na evropském realitním trhu

    Skutečné „jádro“ eurozóny a vývoj na evropském realitním trhu

    31.03.2015 15:00
    Autor: Redakce, Patria.cz

    Když se hovoří o zemích „jádra“ eurozóny, obvykle se tím míní země s velmi nízkými výnosy vládních dluhopisů. Jde tedy o Německo, Francii, Nizozemí, Belgii, Rakousko a Finsko. Zaslouží si ale všechny uvedené země toto členství v „jádru“? Musely by splňovat podmínky ohledně fiskální solvence a silného ekonomického modelu stojícího na vysoké míře produktové sofistikace a růstu produktivity. Tento model jim musí zajišťovat vysoké tempo dlouhodobého růstu, což ovlivňuje i zmíněnou fiskální solvenci.

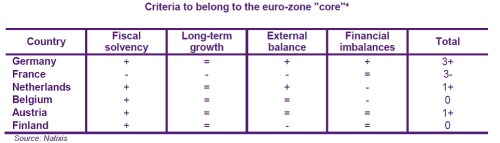
    Silný ekonomický model skutečných zemí jádra musí také zajišťovat vnější rovnováhu a eliminovat riziko krize platební bilance. Země také nesmí trpět finančními nerovnováhami: Nadměrným zadlužením soukromého sektoru a finančními bublinami. Jinak čelí potenciálnímu riziku bankovní krize a podobným problémům. Celkové hodnocení jmenovaných zemí je shrnuto v tabulce: Kladné hodnocení je vyznačeno znaménkem +, neutrální =, záporné hodnocení znaménkem -.
    1

    Silnou pozici drží ekonomika německá, která dosahuje nejlepšího hodnocení, co se týče fiskální solvence, vnější bilance a finančních nerovnováh, jedině u dlouhodobého růstu dosahuje neutrální hodnocení. S nulou se v celkovém hodnocení umístilo Finsko, které je kladně hodnoceno pouze ve fiskální solvenci. Dlouhodobý růst je u něj hodnocen neutrálně, vnější bilance záporně a finanční nerovnováhy neutrálně. Nulu získala také Belgie, která vyniká jen v oblasti fiskální solvence. Finanční nerovnováhy mohou být ze jmenovaných zemí problémem pro Nizozemí a Belgii. V Nizozemí se totiž zadlužení domácností i zadlužení korporátního sektoru nachází vysoko, stejně jako v Belgii. Zdaleka nejhoršího celkového hodnocení dosáhla Francie, která propadá ve všech oblastech mimo finančních nerovnováh. Z celkového hodnocení tedy usuzujeme, že mezi země „jádra“ by se mělo počítat pouze Německo, Rakousko a Nizozemí.

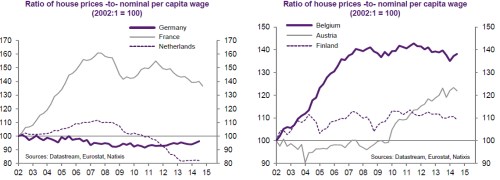
    Následující dva grafy popisují vývoj cen nemovitostí relativně k nominálním mzdám (rok 2002 = 100). V Německu pozorujeme dlouhodobý pokles, který se po roce 2010 mění v mírný růst, stále ale nedosahujeme úrovně z roku 2002. Naopak ve Francii došlo v počátečních letech k prudkému růstu poměru cen nemovitostí a příjmů. I přes následnou korekci se nyní stále pohybujeme na úrovni téměř 140 % výchozí hodnoty. Podobné úrovně bylo dosaženo v Belgii, naopak v Nizozemí došlo kvůli poklesu po roce 2007 k největšímu propadu mezi sledovanými zeměmi:
    2

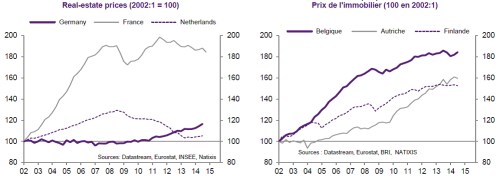
    Poslední obrázky shrnují vývoj cen nemovitostí. Nejvíce se od roku 2002 zvýšily ve Francii a Belgii, kde růst převýšil 80 %. Silný byl růst těchto cen i ve Finsku a Rakousku. Ceny jsou naopak blízko výchozí úrovně v Nizozemí a asi 20 % nad touto úrovní v Německu:
    3

    Zdroj: Natixis


    Čtěte více:

    Fúzí Net-a-Porter (Richemont) a Yoox vzniká lídr na trhu online luxusu
    31.03.2015 11:16
    Konkurenční společnosti v oblasti luxusního módního online retailu dne...
    Graf měsíce – Evropské kladivo na dluhopisy
    31.03.2015 11:00
    Hlavní (makro)událostí končícího měsíce března je bezpochyby spuštění ...
    Ben Bernanke: Proč jsou úrokové míry tak nízko?
    31.03.2015 13:00
    Úrokové míry na celém světě jak krátkodobé, tak dlouhodobé jsou nyní v...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    18.11.2026
    22:00Americké indexy bez jasného směru před očekávaným IPO společnosti Anthropic  
    17:57Význam impulsů a další dění na akciích a zlatu
    15:50Branislav Soták: Byznys Nvidie bude ze setrvačnosti dál produkovat brutální čísla, pachuť ale zůstává  
    15:10Waller z Fedu volá po razantním zvýšení sazeb
    14:57Raiffeisenbank a.s.: Výplata úrokového výnosu dluhopisů XS2821764326 a XS2821774390
    14:06J.P. Morgan varuje před rekordními schodky. Veřejné finance vyspělých zemí čelí rostoucímu tlaku
    13:51Fidelity: Ani 6% výnos neznamená, že jsou americké dluhopisy výhodné  
    13:51Inflace v EU vystoupala na nejvyšší úroveň za tři roky. Česko má druhý nejnižší růst cen
    12:15Transformace ještě nějaký čas potrvá. Nike krátkodobým výhledem investory moc nepotěšil
    11:30Bankovní asociace zhoršila výhled české ekonomiky. Inflace zůstane vyšší a růst slabší
    11:21Skvělé výsledky Nvidie, velký zájem o Anthropic a nižší výnosy přinášejí na trhy úlevu  
    11:00KKCG Real Estate Financing a.s. : Oznámení o druhé výplatě úrokového výnosu, ISIN CZ0003578510
    10:40BofA: Nejrychlejší odliv z techu za 20 let. Dno může být ještě níž  
    9:02Rozbřesk: Zpáteční jízdenka do vesmíru zlevňuje. A s ní i výkon pro AI?
    8:56Předobjednávky GTA VI dosáhly bezprecedentní úrovně, hlásí Take-Two Interactive
    8:26Anthropic cílí na vysokou IPO cenu, Huang bude v prosinci v Kongresu. Evropa otevře smíšeně  
    17.11.2026
    22:44Nvidia překonala odhady. Tržby i zisk vzrostly více než dvojnásobně
    22:00Wall Street pokračovala v propadu vpředvečer výsledků Nvidie  
    17:02Jedna dávno zapomenutá analýza od JPMorgan, která může být dnes hodně relevantní…
    15:14Goldman Sachs: Brent může do konce příštího roku klesnout pod 80 dolarů  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    11:00EMU - CPI, y/y
    14:30USA - Počet nově zahájených staveb
    20:00USA - Zápis z jednání FOMC