Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Mohla by se do Evropy vrátit krize let 2010–2014?

    Mohla by se do Evropy vrátit krize let 2010–2014?

    22.03.2019 17:21
    Autor: Redakce, Patria.cz

    Krize v eurozóně, která začala v roce 2010 a trvala do roku 2014, byla vyvolána jevem, kterému se říká náhlé zastavení toku kapitálu. V té době totiž kapitál přestal proudit mezi jednotlivými zeměmi eurozóny, protože investoři vnímali zvýšené riziko. To se týkalo jak závazků vlád, tak bankovního sektoru zemí na periferii měnové unie. Hlavní ekonom investiční banky Natixis Patrick Artus si nyní klade otázku, zda by se něco takového mohlo opakovat.

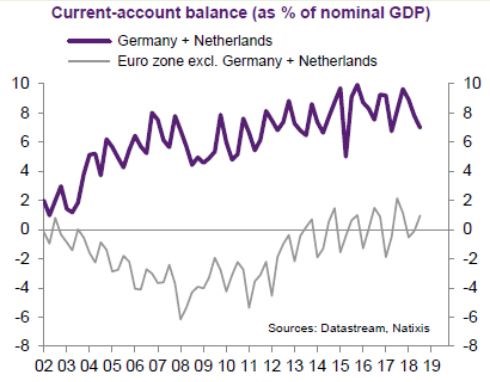
    Artus v první řadě poukazuje na to, že přebytky úspor generované v Německu a Nizozemí již nemíří do zbytku eurozóny tak, jako tomu bylo před zmíněnou krizí. Změnu tohoto trendu vystihuje následující graf s bilancemi běžného účtu zmíněných dvou zemí a zbytku eurozóny:
    0

    K uvedené změně došlo proto, že ostatní země eurozóny musely snížit svou domácí poptávku. Tím eliminovaly své deficity, které je dovedly ke krizi ve chvíli, kdy investoři odmítli tyto deficity nadále financovat z obav z přílišného rizika. Pravděpodobnost opakování krize tedy nyní snižuje to, že Německo a Nizozemí již zemím na periferii nepůjčují a tudíž z jejich strany nemůže dojít k opětovnému zastavení toku kapitálu. Nicméně krize by mohla vzniknout i proto, že by věřitelé začali houfně prodávat aktiva, která nakoupili dříve.

    Pozitivně vnímá Artus vývoj v oblasti rizikovosti vládních dluhopisů na periferii. Příklad Itálie podle něj ukazuje, že trhy si nakonec vynutí potřebnou disciplínu a situace se tak v této oblasti lepší. A podobný názor má i co se týče rizika opakování bankovní krize. Zde poukazuje na vyšší kapitál bank a pokles špatných úvěrů.

    Obavy by naopak mohlo vzbuzovat to, že banky v zemích, jako je Itálie, stále drží velký objem domácích vládních obligací a to zvyšuje pravděpodobnost souběžné krize bankovního a vládního sektoru. Řešením by měla být větší diverzifikace bankovních portfolií směrem k dluhopisům jiných evropských vlád.

    Zdroj: Natixis


    Čtěte více:

    Itálie zapomíná na jeden podstatný „detail“. A my často také
    22.02.2019 17:21
    Není to tak dávno, co se živě diskutovalo o tom, že světové ekonomice,...
    Co může vyvolat dluhovou krizi
    04.03.2019 14:53
    Investiční banka Natixis se zamýšlí nad hlavními dluhovými otázkami so...
    Jak by vypadala ekonomika maximálně odolná proti krizím?
    14.03.2019 17:59
    Kdysi jsem četl, že ještě před poslední finanční krizí panoval v ameri...
    Začarované první čtvrtletí a omyl pokrizové zlaté horečky
    18.03.2019 17:42
    Investiční společnost Schwab se v jedné ze svých posledních analýz věn...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    19.11.2026
    14:57SAB Finance a.s.: Oznámení o zvýšení základního kapitálu společnosti SAB Finance a.s.
    14:23Eisman: AI už potřebuje jinou diagnózu. 10 – 30% omezení investic by mohlo spíše prospět
    13:22Alibaba vykázala desetiprocentní růst tržeb, investorům to nestačí
    12:25Allwyn zvýšil upravený hrubý provozní zisk o šest procent
    12:07Goldman Sachs: Býčí trh nekončí. AI už ale nebude táhnout akcie jako dosud  
    11:23Anthropic se postavil negativnímu sentimentu. Kdo bude silnější?  
    10:25Kdo nahradí Huanga? Nvidia oslovila šéfa Armu, který ve firmě už působil
    9:56IEA: Válka s Íránem narušila obchod s ropou a plynem nejvíce v historii
    9:06Rozbřesk: Česko pořád mezi premianty EU, inflace ale brzy vzroste
    8:39IPO Anthropicu, hledání nového CEO v Nvidii, snížený výhled Novartisu. Evropa otevře v plusu  
    8:27Rekordní IPO. Anthropic získal od investorů přes 107 miliard dolarů
    6:01ANT IPO: Co musí Anthropic splnit, aby zachránil AI trade?  
    18.11.2026
    22:00Americké indexy bez jasného směru před očekávaným IPO společnosti Anthropic  
    17:57Význam impulsů a další dění na akciích a zlatu
    15:50Branislav Soták: Byznys Nvidie bude ze setrvačnosti dál produkovat brutální čísla, pachuť ale zůstává  
    15:10Waller z Fedu volá po razantním zvýšení sazeb
    14:57Raiffeisenbank a.s.: Výplata úrokového výnosu dluhopisů XS2821764326 a XS2821774390
    14:06J.P. Morgan varuje před rekordními schodky. Veřejné finance vyspělých zemí čelí rostoucímu tlaku
    13:51Fidelity: Ani 6% výnos neznamená, že jsou americké dluhopisy výhodné  
    13:51Inflace v EU vystoupala na nejvyšší úroveň za tři roky. Česko má druhý nejnižší růst cen

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    14:30USA - Index filadelfského Fedu
    14:30USA - Nové žádosti o dávky v nezam.