Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Všichni pro a zároveň proti

    Všichni pro a zároveň proti

    23.06.2020 18:14

    Jeden známý investor se kdysi v době, když euro nebylo zrovna v oblibě, vyjádřil k důvodům, proč jej nakupuje. Vlastně to vyznělo, že důvod byl jen jeden: Sentiment proti euru byl tak silný, že to hovořilo pro nákup této měny. Tato logika se někdy objevuje i na akciích – příliš býčí sentiment je ve skutečnosti medvědí a naopak a podobně. A může na ní možná něco být. Vybavuje se mi to samozřejmě v souvislosti se současnou situací na akciových trzích.

    Onen investor euro nakupoval v době, kdy jeho kurz byl slabý a to, že „všichni byli proti“, se tedy projevovalo na ceně tohoto aktiva. Jinak řečeno, proti byly slova i činy. V tomto smyslu je nyní situace na akciích jiná, protože z pohledu cen jsou „všichni pro“. Proti tomu ale, zdá se, stojí poměrně silný konsenzus „názorový“. Jinak řečeno, slova zde ve značné míře jdou proti činům.

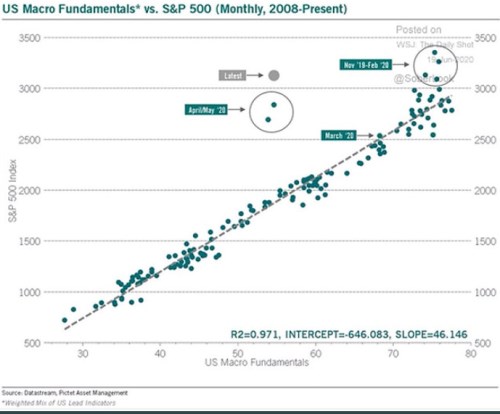
    První graf, který bych dnes rád ukázal, porovnává americký „makrofundament“ s hodnotami indexu SPX. Na první pohled tu najdeme celkem zajímavou a intuitivní korelaci, takže nějakou vypovídající schopnost by graf mohl mít. Všimnout si můžeme pak toho, že od konce roku 2019 do února 2020 se makrofundament již nezlepšuje (nestoupá), ale ceny akcií ano. V březnu fundament klesl a s ním i ceny akcií a to tak, že se bod vrátil na přímku. A pak došlo ke zhoršení fundamentu a zároveň k růstu cen, takže nastala naprosto ojedinělá situace:
    sentiment býci medvědi trh

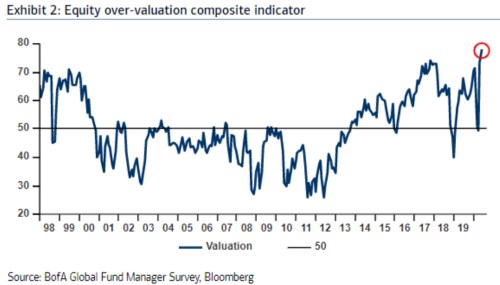
    O možných fundamentálních a nefundamentálních důvodech toho, proč se nyní na akciích děje to, co se děje, jsem tu psal již v řadě předchozích příspěvků. Dnes bych tak rád pokračoval po nastavené linii „všichni pro a zároveň prosit“. A to dalším grafem, v němž BofA dává dohromady průzkum nadhodnocenosti, či podhodnocenosti akcií. Hovoří hodně podobným jazykem, jako ten první:
    sentiment býci medvědi trh 2

    Všimněme si mimochodem, že předchozí vrchol „průzkumové“ nadhodnocenosti byl dosažen v roce 2017 a pak se názor prudce posunul na opačný konec spektra. Na konci roku 2017 přitom trh dosáhl lokálního maxima a na konci roku 2018 byl znatelně níže. A pak se vydal nahoru podobně, jako křivka v grafu. Implikace pro současnou situaci by byla zřejmá.

    Podobně vyznívajících grafů a povídek najdeme hodně, těch s opačným vyzněním již méně. Mezi ty druhé můžeme zařadit třeba pohled ekonoma Scotta Sumnera, který na svém blogu před časem tvrdil, že akcie nejsou příliš vysoko, ale naopak nízko. Měřítkem mu v tom byl vývoj příjmů domácností. I na takovou tezi lze ale namítnout, že tahounem příjmů byla do značné míry vládní podpora, která nebude věčná. Otázkou pak je, jak budou dál příjmy recyklovány do ekonomiky (jak se budou dál vyvíjet úspory). Ale chtěl jsem hlavně prezentovat nějaký názor z druhé strany toho, co se zdá být konsenzem.

    Sentiment a podobné ukazatele obvykle nejsou tématy, kterým bych se tu často věnoval. Důvod je prostý – mě sedí pohled na fundament akcií, ne na pohyby nálad. Nicméně dnes jsem udělal výjimku proto, že i z hlediska sentimentu jsme ve výjimečné situaci. Konkrétní kroky – nákupy a prodeje, žádný pesimismus neodráží (podle cen a valuací). Slova psaná a mluvená ale vyznívají povětšinou opačně (viz i druhý graf). Celkový obrázek tak trochu vypadá, že všichni jsou pro a zároveň proti.


    Čtěte více:

    Naivita a když trh chudým bere a bohatým dává
    16.06.2020 17:47
    V Perlách týdne jsme si mohli přečíst, že hromadné nákupy akcií společ...
    Domino před Googlem a pár valuačních úvah
    17.06.2020 17:48
    Jedno z vysvětlení toho, proč si americký trh vede tak dobře, se může ...
    Akciové věci nevídané
    18.06.2020 17:32
    Pozornost investorů si již pár týdnů opakovaně získává společnost Hert...
    Chytré peníze
    19.06.2020 17:40
    O chytrých a hloupých penězích toho bylo napsáno již hodně. Za ty prvn...
    Skrytý čínský příběh
    22.06.2020 17:44
    Robert Shiller rád hovoří o tom, jak velký vliv na ekonomiku (a nejen ...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    19.10.2026
    17:46Dopadnou hyperscaleři jako železniční společnosti? A jak vlastně „dopadly“ ony?
    16:42PODCAST Týdenní výhled: Výsledky reportuje Meta, Tesla, SpaceX nebo Netflix  
    15:05Nervózní Wall Street. Sázky na růst volatility jsou nejvyšší za poslední roky  
    14:02Daruji akcii SpaceX každému dítěti v USA, vzkázal Musk. Aktuálně by ho to vyšlo na 10,5 miliardy dolarů
    13:46Volkswagen plánuje zmrazit mzdy do roku 2030
    13:05Čeho by Tesla musela dosáhnout na ospravedlnění své kapitalizace?
    12:17Na Evropu doléhají politické problémy, zatímco Amerika se snaží zvedat hlavu  
    11:52Násilné protesty ve Francii zvyšují nervozitu. Dopadají i na dluhopisy a euro  
    11:33Komerční banka, a.s.: Výpis z obchodního rejstříku
    10:41PODCAST MakroMixér s Jaromírem Haincem: Drahé pražské byty, nový metropolitní plán a dvoumilionové hlavní město
    8:56Rozbřesk: Ceny ve výrobě rostou, zboží bude příští rok zdražovat rychleji
    8:45Bankovní tituly dostávají podporu analytiků, nálada v Evropě zůstává křehká  
    6:02Gundlach: Před dvaceti lety se zlatu smáli, důvod pro nákup rizikových aktiv by neměl být očekávaný pokles sazeb
    18.10.2026
    9:09Víkendář: Souvislost mezi populismem, nezodpovědným vládním hospodařením a inflací
    17.10.2026
    9:42Víkendář: Co je třeba udělat dřív, než by přišlo případné zklamání z umělé inteligence
    16.10.2026
    22:01Americké indexy strmě padají  
    16:14Bank of America: Čekají nás týdny averze k riziku. Dluhopisy, AI a volby zvyšují nervozitu
    14:41Cesta k „likvidaci dolaru“
    13:03Perly týdne: Pochyby o budoucnosti hyperscalerů a evropské Silicon Valley
    12:06Akcie se koncem týdne zvedají, ale polovodiče zůstávají nejisté. Dluhopisy zvládly vysoké PPI  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    4:00Čína - HDP, y/y
    4:00Čína - Maloobchodní tržby, y/y
    4:00Čína - Průmyslová výroba, y/y