Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Chytré peníze

    Chytré peníze

    19.06.2020 17:40

    O chytrých a hloupých penězích toho bylo napsáno již hodně. Za ty první bývaly považovány třeba hedge fondy, ale jak jsem tento týden poukazoval v „Naivita a když trh chudým bere a bohatým dává“, takové rozdělení nemá úplně pevný základ, někdy může platit, někdy ne. Nicméně možná, že některé „peníze“ mohou být systematicky chytřejší než jiné. Musíme ale hledat trochu jinde. 

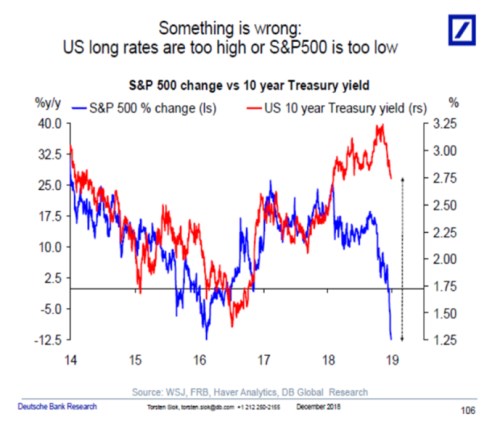
    Kdysi jsem tu psal o tom, že dluhopisový trh má zajímavou predikční schopnost pro celou ekonomiku a také pro akcie. Po krizi se totiž několikrát stalo, že dluhopisy šly jedním směrem a akcie druhým, ale záhy to vzdaly a nabraly kurz nastavený obligacemi. Pak se tento mechanismu vytratil, ale jak ukazuje třeba následující graf, nejde o vztah podružný – na konci roku 2018 Deutsche Bank tvrdila, že „něco je špatně, buď jsou sazby obligací příliš vysoko, nebo akcie příliš nízko“ – viz graf:
    sloupek s&p500

    Tento makro vztah mezi akciemi a dluhopisy má pevný fundamentální základ: Pokud se lepší ekonomický výhled, výnosy obligací by měly jít nahoru (rostou inflační tlaky a očekávání) a akcie také. A naopak. Právě proto si DB všímala oněch rozevřených nůžek zobrazených v grafu. Konec roku 2018 byl nakonec skutečně dnem a akcie se vydaly opět směrem nahoru a z tohoto pohledu tu byly „chytrými penězi“ (opět) obligace. 

    Výše uvedený makro pohled má podle nové studie svou obdobu i na mikroúrovni. Závěry studie „When Does the Bond Price Reaction to Earnings Announcements Predict Future Stock Returns?“ totiž naznačuje, že obligace mohou být „chytrými penězi“ i na mikroúrovni. Omri Even-Tov v ní tvrdí jednoduchou věc: 

    Reakce korporátních obligací na zveřejnění výsledků dané firmy ukazuje, jaká bude návratnost akcií po zveřejnění těchto výsledků. Platí to prý konkrétně u likvidních obligací s neinvestičním ratingem (které jsou obecně citlivější na oznamované výsledky). Z praktického hlediska by tedy mohl investor při zvažování toho, co vlastně poslední čísla pro firmu znamenají (a co bude dělat akcie), zkontrolovat to, jak zaregovaly dluhopisy. 

    Proč by ale měly mít dluhopisy nad akciemi ve své chytrosti navrch? Otázka „proč“ je prý jednou z nejhorších, kterou můžeme klást, možná úplně nejhorší. Přesto jsem si jí zde položil s tím, že vysvětlení je možná jednoduché: Dluhopisy jsou oproti akciím nudné, mnohem méně povídkové, mnohem více o matematice. To znamená, že se s nimi pojí méně emocí, které zatemňují mysl. Možná kvůli tomu na dluhopisovém trhu nenajdeme tolik vln hamižnosti a následně paniky a strachu. Je to jen taková moje teze a čtenář možná přijde na něco lepšího. Ve zmíněné studii její autor hovoří o tom, že „sofistikovanost“ dluhopisových investorů je vyšší než investorů akciových. 


    Čtěte více:

    Plümper: COVID-19 jako nemoc chudých, nebo bohatých?
    19.06.2020 15:51
    Je COVID-19 nemocí bohatých? Tuto otázku si na stránkách VoxEU kladou ...
    Dluh Británie poprvé od roku 1963 přesáhl 100 procent HDP
    19.06.2020 11:10
    Britská vláda si v květnu kvůli rozsáhlým nákladům na podporu ekonomik...
    Jak Wirecard zašantročil dvě miliardy eur
    19.06.2020 13:01
    Sága Wirecard a jeho podvodných transakcí, kterou odstartovalo obviněn...
    Handelsblatt: Akcionář Lufthansy chce jednat s vládou, firmu by mohl zachránit sám
    19.06.2020 13:24
    Vlastník 15,5 procenta akcií letecké společnosti Lufthansa chce o balí...
    Avast nakopne vzestup práce z domova, vzkazují Goldmani a nastavují nový nejvyšší cíl
    19.06.2020 14:09
    Co stojí za dnešním růstem akcií Avastu, který přidával až přes 5 %? N...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    19.11.2026
    8:39IPO Anthropicu, hledání nového CEO v Nvidii, snížený výhled Novartisu. Evropa otevře v plusu  
    8:27Rekordní IPO. Anthropic získal od investorů přes 107 miliard dolarů
    6:01ANT IPO: Co musí Anthropic splnit, aby zachránil AI trade?  
    18.11.2026
    22:00Americké indexy bez jasného směru před očekávaným IPO společnosti Anthropic  
    17:57Význam impulsů a další dění na akciích a zlatu
    15:50Branislav Soták: Byznys Nvidie bude ze setrvačnosti dál produkovat brutální čísla, pachuť ale zůstává  
    15:10Waller z Fedu volá po razantním zvýšení sazeb
    14:57Raiffeisenbank a.s.: Výplata úrokového výnosu dluhopisů XS2821764326 a XS2821774390
    14:06J.P. Morgan varuje před rekordními schodky. Veřejné finance vyspělých zemí čelí rostoucímu tlaku
    13:51Inflace v EU vystoupala na nejvyšší úroveň za tři roky. Česko má druhý nejnižší růst cen
    13:51Fidelity: Ani 6% výnos neznamená, že jsou americké dluhopisy výhodné  
    12:15Transformace ještě nějaký čas potrvá. Nike krátkodobým výhledem investory moc nepotěšil
    11:30Bankovní asociace zhoršila výhled české ekonomiky. Inflace zůstane vyšší a růst slabší
    11:21Skvělé výsledky Nvidie, velký zájem o Anthropic a nižší výnosy přinášejí na trhy úlevu  
    11:00KKCG Real Estate Financing a.s. : Oznámení o druhé výplatě úrokového výnosu, ISIN CZ0003578510
    10:40BofA: Nejrychlejší odliv z techu za 20 let. Dno může být ještě níž  
    9:02Rozbřesk: Zpáteční jízdenka do vesmíru zlevňuje. A s ní i výkon pro AI?
    8:56Předobjednávky GTA VI dosáhly bezprecedentní úrovně, hlásí Take-Two Interactive
    8:26Anthropic cílí na vysokou IPO cenu, Huang bude v prosinci v Kongresu. Evropa otevře smíšeně  
    17.11.2026
    22:44Nvidia překonala odhady. Tržby i zisk vzrostly více než dvojnásobně

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    14:30USA - Index filadelfského Fedu
    14:30USA - Nové žádosti o dávky v nezam.