Morningstar ve své analýze třech atraktivních akciích pana Buffetta píše vedle Heinzu a Coly i o BNY Mellon (viz můj úterní článek). Právě na tuto investiční banku, jejíž akcie za poslední rok za trhem dost zaostávají, bych se dnes rád krátce podíval. A následně jí použil pro demonstraci jednoho významného investičního tématu současnosti.
1. BNY – pohled na valuaci: BNY Mellon postupně zvyšuje svou celkovou dividendu z 0,78 miliardy dolarů roku 2016 na 1,12 miliardy dolarů roku 2019 a také posledních 12 měsíců. Jak tu ohledně komerčních bank připomínám, u nich se při valuaci těžko používá volný tok hotovosti, o bankách investičních to platí zrovna tak. Pokud použijeme jako bernou minci dividendy, zjistíme následující: Beta akcie se nyní pohybuje kolem 1,05, požadovaná návratnost tak může dosahovat 7,3 %. Pokud by banka neustále vyplácela onu dividendu 1,12 miliard dolarů, současná hodnota takového toku hotovosti dosahuje podle mých kalkulací 20 miliard dolarů.
Kapitalizace banky je ale na 38 miliardách dolarů a trh tedy čeká něco více. Podle mých kalkulací by takovou kapitalizaci konkrétně ospravedlnilo, pokud by dividenda rostla o necelá 4 % ročně. Jelikož Morningstar hovoří o atraktivitě akcie, implicitně by měla hovořit o tom, že tento růst bude ve skutečnosti vyšší. Morningstar v komentáři k BNY Mellon píše, že je dobře diverzifikovaná, brzdí jí ale nízké sazby. Služby investičního bankovnictví mají dokonce slušnou konkurenční výhodu, u správy aktiv to je kvůli nižším nákladům na přechod k jiné firmě horší. Morningstar čeká, že management BNY Mellon bude tlačit na snižování nákladů, protože prostředí nízkých sazeb bude zase tlačit na zisky.
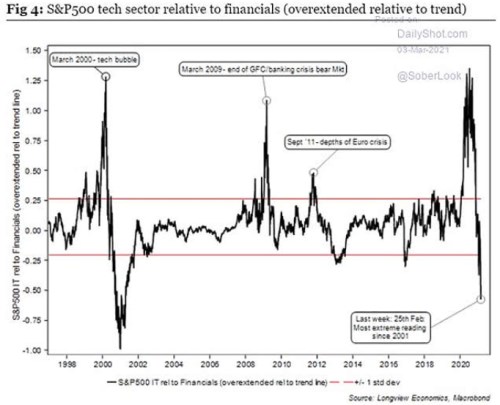
2. Finance protipól technologií: V souvislosti s BNY Mellon bych rád prezentoval i následující graf, který ukazuje, jak si vedou technologie relativně k finančním akciím (relativně k jejich vzájemnému trendu). Tři vrcholy ukazují dobu, kdy technologie mimořádně předběhly finanční tituly – poprvé na vrcholu technologické bubliny, podruhé zase na vrcholu skepse vůči bankám během finanční krize. Naposledy se tak stalo na počátku roku 2020, rychle ale nastalo přestřelení směrem k druhému extrému. Toto bleskové přerotování tak přináší „nejextrémnější hodnoty od roku 2001“:
Zdroj: Twitter
3. Růst výnosů a pohyb hodnoty akcií. Jak jsem psal výše, podle mých hrubých kalkulací je nyní BNY Mellon férově naceněná, pokud by růst její dividendy dlouhodobě dosáhl 4 % ročně. Dejme tomu, že to je skutečně převládající názor na trhu a použijme to pro jednu demonstraci:
Již nějaký čas se tu občas věnuji jednomu z nejdůležitějších investičních témat současnosti – vztahu mezi akciemi (či celou ekonomikou) a sazbami/výnosy vládních obligací. Výnosy desetiletých dluhopisů se nyní v USA nachází na necelém 1,5 %. Dejme tomu, že nyní dluhopisové trhy skokově přehodnotily inflační výhled a tyto výnosy by vzrostly na 2 %. Jak by se změnila hodnota akcií?
Pokud se nic jiného nezmění, klesne kvůli pohybu výnosů a následném růstu požadované návratnosti hodnota kapitalizace z necelých 40 miliard dolarů na necelých 35 miliard dolarů. Tedy asi o 12 %. Což je bezesporu dost a nic by na tom čistě z hlediska hodnoty nezměnilo ani to, kdyby byl onen růst výnosů pozvolný. Je tu ale jedna klíčová věc: Růst výnosů by nastal na pozadí oné změny v očekávané inflaci a potažmo očekávaném nominálním růstu ekonomiky. Takže pokud by nyní investoři zároveň čekali, že se posunul i růst dividendy a to třeba z 4 % na 4,5 %, jsme s hodnotou kapitalizace tam, kde jsme byli na začátku.
Uvedené demonstruje důležitost toho, co všechno nyní je a co není v očekáváních. Pokud investoři počítají s vysokým růstem, ale jemu neodpovídajícími sazbami, jde o příliš růžové brýle. Pokud se ale zvednou sazby a zároveň růstová očekávání, je to něco jiného. Výsledný efekt na hodnoty a akcií (a třeba i ceny) bude záležet na obojím – změně výnosů a změně v očekávaném (v cenách zabudovaném) růstu zisků, toku hotovosti, dividend. U BNY Mellon a u bank obecně to má ještě jeden dodatečný mechanismus – samotný růst sazeb a výnosů, respektive napřimování výnosové křivky, by pro ně měl být faktor zvyšující ziskovost.